 Nhóm Thông tin chuyên sâu của FXStreet
FXStreet
Bài viết này được khơi nguồn từ những cuộc thảo luận của tôi với bạn bè sau khi các báo cáo lợi nhuận quý III của các công ty dầu khí được công bố, với những con số gây kinh ngạc. Dưới đây là một vài ví dụ về lợi nhuận trong quý kết thúc vào ngày 30 tháng 9 năm 2026, cùng với tỷ lệ thay đổi so với cùng kỳ năm trước:
- ExxonMobil — 15,4 tỷ đô la; +105%
- Chevron — 9,9 tỷ đô la; +183%
- ConocoPhillips — 4,0 tỷ đô la; +135%
- Valero — 6,8 tỷ đô la; +518%
Bạn bè tôi bày tỏ thái độ chỉ trích đối với các công ty này, cho rằng việc họ thu về những khoản lợi nhuận lớn như vậy là không phù hợp, trong khi rất nhiều người đang phải chật vật mới có thể chi trả cho các sản phẩm của họ. Liệu đây có phải là trường hợp các công ty này đang thu lợi nhuận quá mức hay đang trục lợi thông qua việc đẩy giá lên cao? Tôi nghĩ vấn đề này xứng đáng được xem xét kỹ lưỡng hơn. Trước hết, cần hiểu rằng bản thân các con số lợi nhuận nêu trên có thể gây hiểu lầm. Lợi nhuận cần được đặt trong mối tương quan với các yếu tố khác thì chúng ta mới có thể đánh giá một cách xác đáng xem chúng nên được phân loại như thế nào.
Hãy xem xét ba thước đo khác nhau giúp đánh giá lợi nhuận của các công ty này trong một bối cảnh ý nghĩa hơn là chỉ nhìn vào các con số lợi nhuận đơn thuần: biên lợi nhuận gộp, lợi nhuận trên vốn chủ sở hữu và lợi nhuận trên tổng tài sản. Bảng dưới đây trình bày các chỉ số này cho những công ty đã nêu ở trên. Dữ liệu được lấy từ các báo cáo công bố trên trang web của Fidelity và phản ánh lợi nhuận trong 12 tháng gần nhất. Biên lợi nhuận gộp đo lường chênh lệch giữa doanh thu và giá vốn hàng bán so với doanh thu. Lợi nhuận trên vốn chủ sở hữu đo lường lợi nhuận so với giá trị sổ sách (tức là vốn chủ sở hữu). Cuối cùng, lợi nhuận trên tổng tài sản đo lường lợi nhuận so với tổng tài sản.
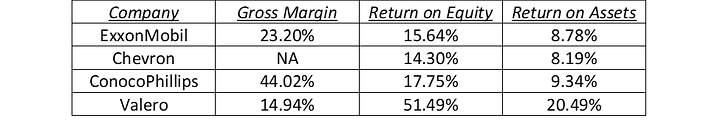
Tất cả các thước đo này đều chịu ảnh hưởng bởi những đặc thù riêng biệt, khiến việc so sánh trực tiếp trở nên phức tạp. Dù vậy, dữ liệu vẫn là dữ liệu; trước những lo ngại về mức lợi nhuận này, việc đặt các số liệu thống kê đó vào sự so sánh với các công ty khác và các ngành khác là điều hợp lý. Dù nỗ lực của tôi chưa thể gọi là toàn diện, nhưng tôi đã chọn ngẫu nhiên bốn công ty khác thuộc các ngành hoàn toàn khác biệt để xem xét các chỉ số tương tự: Walmart, Bank of America, Coca-Cola và Apple.
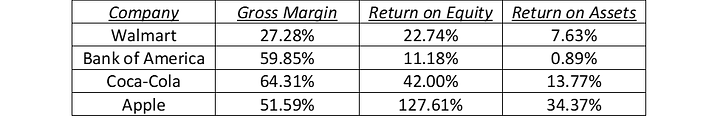
So sánh biên lợi nhuận gộp: Ngoại trừ Valero, biên lợi nhuận gộp của các công ty ngoài ngành năng lượng mà tôi xem xét đều cao hơn so với các công ty trong ngành năng lượng.
So sánh lợi nhuận trên vốn chủ sở hữu: Chỉ số này có sự khác biệt đáng kể giữa các công ty. Đối với các công ty năng lượng nêu trên, biên độ dao động từ 14,30% đến 51,49%. Đối với các công ty ngoài ngành năng lượng, biên độ này nằm trong khoảng từ 11,18% đến 127,61%. (Tôi nhận thấy chỉ số lợi nhuận trên vốn chủ sở hữu (ROE) của Apple đã bị thổi phồng do công ty thực hiện các đợt mua lại cổ phiếu quy mô lớn; hành động này làm giảm vốn chủ sở hữu trên sổ sách, từ đó đẩy chỉ số này lên cao.)
So sánh lợi nhuận trên tài sản (ROA): Chỉ số này chịu ảnh hưởng lớn từ cấu trúc vốn của doanh nghiệp, trong đó ROA đặc biệt nhạy cảm với đòn bẩy tài chính. Các ngân hàng thường có ROA thấp hơn đáng kể chính vì lý do này. Nếu loại trừ trường hợp ngoại lệ đó, ROA của các công ty ngoài ngành năng lượng nhìn chung khá tương đồng với các công ty trong ngành năng lượng.
Tóm lại, mặc dù các công ty dầu khí gần đây báo cáo mức lợi nhuận lớn, nhưng điều này cũng dễ hiểu vì các tập đoàn quy mô lớn thường tạo ra lợi nhuận lớn. Tuy nhiên, lập luận cho rằng lợi nhuận của họ cao bất thường so với các tập đoàn lớn khác dường như không có cơ sở vững chắc. Các chỉ số tài chính này không chỉ khác biệt đáng kể giữa các công ty mà còn giữa các ngành nghề; hơn nữa, các thước đo tài chính hiện có không đưa ra bằng chứng thuyết phục nào cho thấy các công ty dầu khí đang đạt được lợi nhuận vượt trội so với những tập đoàn lớn khác. Nói cách khác, dựa trên một số ít các công ty ngoài ngành năng lượng mà tôi đã xem xét, hiệu quả hoạt động của ngành dầu khí dường như không có gì đặc biệt. Liệu các công ty này có thể tránh việc tăng giá sản phẩm mạnh như vậy không? Có lẽ là có, ít nhất là ở một mức độ nào đó; nhưng liệu đã có bằng chứng khẳng định họ thực hiện hành vi "ép giá" (price gouging) hay chưa? Điều đó vẫn chưa rõ ràng.
Mặt khác, một kết luận khác mà tôi rút ra được — có lẽ còn quan trọng hơn nhiều — chính là sự thiếu chắc chắn khi sử dụng các thước đo tài chính phổ biến này. Thế nhưng, chúng lại là nền tảng để vô số nhà đầu tư đưa ra quyết định của mình. Tôi thực sự kinh ngạc trước sự tự tin khẳng định của không ít chuyên gia phân tích, bất chấp những điểm mơ hồ trong dữ liệu mà họ dùng làm cơ sở cho các định giá của mình.
Thông tin trên các trang này chứa các tuyên bố mang tính chất dự báo về tương lai và chứa đựng sự rủi ro và không chắc chắn. Các thị trường và công cụ được mô tả trên trang này chỉ dành cho mục đích thông tin và không phải là các khuyến nghị về việc mua hoặc bán các tài sản này. Bạn nên tự nghiên cứu kỹ lưỡng trước khi đưa ra bất kỳ quyết định đầu tư nào. FXStreet không đảm bảo rằng thông tin này không có lỗi, sai sót hoặc sai sót trọng yếu. FXStreet cũng không đảm bảo rằng thông tin này có tính chất kịp thời. Việc đầu tư vào các thị trường mở chứa đựng nhiều rủi ro, bao gồm việc mất tất cả hoặc một phần khoản đầu tư của bạn cũng như sự đau khổ về cảm xúc. Tất cả các rủi ro, tổn thất và chi phí liên quan đến đầu tư, bao gồm việc mất toàn bộ vốn đầu tư, thuộc trách nhiệm của bạn. Các quan điểm và ý kiến thể hiện trong bài viết này là của các tác giả và không nhất thiết phản ánh chính sách hoặc quan điểm chính thức của FXStreet cũng như các nhà quảng cáo của nó. Tác giả sẽ không chịu trách nhiệm về thông tin được tìm thấy ở cuối các liên kết được đăng trên trang này.
Nếu không được đề cập rõ ràng trong nội dung bài viết, tại thời điểm viết bài, tác giả không nắm giữ vị thế nào đối với bất kỳ cổ phiếu nào được đề cập trong bài viết này và không có quan hệ kinh doanh với bất kỳ công ty nào được đề cập. Tác giả không nhận được tiền công cho việc viết bài này, ngoài từ FXStreet.
FXStreet và tác giả không cung cấp các đề xuất được cá nhân hóa. Tác giả không cam đoan về tính chính xác, đầy đủ hoặc phù hợp của thông tin này. FXStreet và tác giả sẽ không chịu trách nhiệm về bất kỳ sai sót, thiếu sót hoặc bất kỳ tổn thất, thương tích hoặc thiệt hại nào phát sinh từ thông tin này và việc hiển thị hoặc sử dụng thông tin này. Ngoại trừ các lỗi và thiếu sót.
Tác giả và FXStreet không phải là các cố vấn đầu tư đã đăng ký và không có nội dung nào trong bài viết này nhằm mục đích tư vấn đầu tư.
Đề xuất của biên tập viên
ĐỀ XUẤT CỦA BIÊN TẬP VIÊN
GDP sơ bộ của Vương quốc Anh tăng 0,7% theo quý trong quý 3, đúng như dự báo
Nền kinh tế Vương quốc Anh ghi nhận mức tăng trưởng 0,7% trong quý kết thúc vào tháng 9 năm 2026, sau khi sụt giảm 1% trong quý II (quý 2) (số liệu này đã được điều chỉnh từ mức tăng trưởng 0,5% trước đó). Dữ liệu này khớp với dự báo của thị trường.
MSCI loại Strategy khỏi các chỉ số: Điều đó có ý nghĩa gì đối với Bitcoin
Strategy và Bitcoin (BTC) chịu áp lực mới vào cuối ngày thứ Tư sau khi MSCI hoàn tất quyết định loại bỏ công ty nắm giữ kho bạc Bitcoin khỏi các chỉ số toàn cầu của mình, làm dấy lên lo ngại về áp lực bán tiềm tàng đối với cổ phiếu MSTR và các khoản mua Bitcoin trong tương lai của công ty
Dự báo giá Bitcoin: BTC chịu áp lực khi MSCI loại Strategy khỏi chỉ số khiến vốn vào quỹ gặp rủi ro
Bitcoin (BTC) tiếp tục chịu áp lực, giao dịch dưới mức 73.800$ vào thứ Năm sau khi điều chỉnh hơn 1,5% trong tuần này. Tâm lý tiêu cực gia tăng sau thông tin hôm thứ Tư từ MSCI – nhà cung cấp chỉ số toàn cầu – về việc loại bỏ MicroStrategy (MSTR) và các công ty nắm giữ Bitcoin khác khỏi các chỉ số toàn cầu, khiến hàng tỷ USD dòng vốn đầu tư đứng trước rủi ro.
Forex hôm nay: Chỉ số đô la Mỹ tăng lên mức đỉnh trong 19 tháng, Vàng giảm xuống dưới 4.000$
Dưới đây là những thông tin cần lưu ý vào thứ Năm, ngày 12 tháng 11: Chỉ số Đô la Mỹ (DXY) tiếp tục đà tăng – vốn được thúc đẩy bởi dữ liệu lạm phát nóng và các bình luận mang tính "diều hâu" từ các nhà hoạch định chính sách của Cục Dự trữ Liên bang Mỹ (Fed) – và hiện giao dịch ở mức cao nhất kể từ tháng 4 năm 2025, vượt mốc 103,00 trong phiên thứ Năm.
Dự báo giá vàng: XAU/USD vẫn là giao dịch bán khi giá tăng do dự báo Fed nâng lãi suất mạnh hơn
Sáng thứ Năm, nỗ lực phục hồi yếu ớt của giá vàng tại 4.000$ đã nhanh chóng tan biến. Phe bán vẫn kiên trì giữ vị thế trong bối cảnh kỳ vọng về một đợt tăng lãi suất mạnh tay hơn từ Fed tại cuộc họp chính sách tiền tệ tháng 12 ngày càng gia tăng.