
2026 là một năm tăng trưởng chậm lại và sự phân kỳ gia tăng trong nền kinh tế Trung Quốc. Chúng ta đã thấy khoảng cách giữa nhu cầu bên ngoài và nhu cầu trong nước, cũng như giữa nền kinh tế mới và nền kinh tế cũ, nới rộng đáng kể. Ở đây, chúng tôi nhìn về phía trước với những câu hỏi then chốt mà Trung Quốc sẽ phải đối mặt trong năm 2027.
1) Mục tiêu tăng trưởng của Trung Quốc có bị hạ xuống một lần nữa không?
Mặc dù ngày càng nhấn mạnh vào chất lượng tăng trưởng hơn là chỉ tốc độ, nhưng bài tập đặt mục tiêu kinh tế hằng năm vào tháng 3 của Trung Quốc vẫn là một trong những sự kiện quan trọng nhất trong năm. Mục tiêu tăng trưởng GDP và hạn ngạch tài khóa thường quyết định mức độ hỗ trợ chính sách cần thiết trong năm tới.
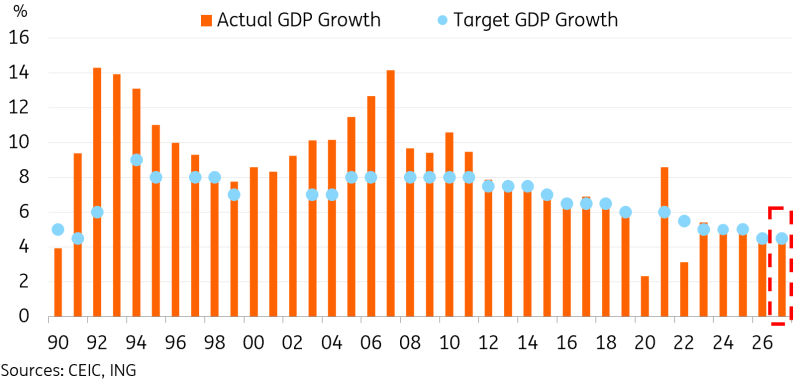
Trung Quốc rất hiếm khi không đạt mục tiêu tăng trưởng. Kể từ năm 1991, nước này chỉ một lần hụt đáng kể so với mục tiêu – sau các đợt phong tỏa đại dịch trên diện rộng vào năm 2022.
Trong năm 2026, việc hạ mục tiêu tăng trưởng từ “khoảng 5%” xuống 4,5-5,0% đã tạo tiền đề cho hoạt động chậm hơn và mức độ cấp bách đối với kích thích thấp hơn so với các năm trước. Chúng tôi kỳ vọng mục tiêu sẽ đạt được, nhưng tăng trưởng nhiều khả năng sẽ nghiêng về phía thấp của biên độ.
Câu hỏi then chốt cho năm 2027 là liệu chúng ta có thấy mục tiêu tăng trưởng tiếp tục được nới lỏng hay không. Nền kinh tế Trung Quốc đã chứng kiến những mất cân đối gia tăng trong năm qua. Tăng trưởng năm tới sẽ phụ thuộc nhiều vào nhu cầu bên ngoài và các động lực từ nền kinh tế mới. Sự bất định về việc liệu nhu cầu bên ngoài và làn sóng đầu tư vốn công nghệ do AI dẫn dắt có thể tiếp diễn hay không có thể ảnh hưởng đến tăng trưởng chung.
Chúng tôi kỳ vọng mục tiêu tăng trưởng sẽ được hạ nhẹ xuống “khoảng 4,5%”. Điều này sẽ cho phép chính sách có độ linh hoạt khá tốt trong khi vẫn tính đến các thách thức dài hạn. Tính toán của chúng tôi cho thấy Trung Quốc sẽ cần tăng trưởng trung bình khoảng 4% mỗi năm để đạt được các mục tiêu năm 2030 (RMB170 nghìn tỷ) và 2035 (RMB207 nghìn tỷ) do Thủ tướng Lý Cường và Chủ tịch Tập Cận Bình đặt ra, tương ứng. Mục tiêu “khoảng 4,5%” sẽ cho Trung Quốc một khoảng đệm nếu tăng trưởng chậm lại đáng kể trong thời gian tới.
Theo đó, chúng tôi kỳ vọng tăng trưởng sẽ đạt 4,5% so với cùng kỳ trong năm 2027, nhìn chung phù hợp với dự báo 4,6% của chúng tôi cho năm 2026. Điều này sẽ duy trì vai trò của Trung Quốc như một động lực then chốt của tăng trưởng toàn cầu. Trung Quốc được kỳ vọng sẽ đóng góp đâu đó từ một phần năm đến một phần tư tăng trưởng toàn cầu trong 5 năm tới.
Mục tiêu tăng trưởng của Trung Quốc có thể được điều chỉnh xuống “khoảng 4,5%” vào năm 2027
2) Nhu cầu bên ngoài và công nghệ có tiếp tục dẫn dắt tăng trưởng không?
Chúng tôi quan sát thấy hai xu hướng K-shaped lớn trong năm 2026: sự phân kỳ giữa nhu cầu bên ngoài mạnh và nhu cầu trong nước yếu, và sự tách biệt giữa nền kinh tế mới do công nghệ dẫn dắt và nền kinh tế cũ.
Chúng tôi kỳ vọng tăng trưởng xuất khẩu sẽ chậm lại nhưng vẫn tương đối mạnh vào năm tới, với mức tăng một chữ số cao. Mặc dù mọi thứ có thể sẽ bình thường hóa phần nào sau một năm cực kỳ mạnh mẽ trong 2026, nhu cầu bên ngoài vẫn sẽ là một trong những động cơ tăng trưởng chủ chốt của Trung Quốc.
Thứ nhất, kết quả xuất khẩu mạnh trong năm 2026 sẽ tạo ra hiệu ứng nền so sánh khó khăn cho năm 2027. Đà tăng của giá năng lượng và công nghệ vốn hỗ trợ tăng trưởng cũng khó có thể lặp lại, làm giảm dư địa cho một cú hích tương tự vào năm tới.
Thứ hai, bất định có thể quay trở lại vào năm 2027 sau một năm tương đối yên ả về diễn biến thương mại, tiếp nối năm 2025 đầy biến động.
- Thỏa thuận đình chiến thương mại Trung Quốc-Mỹ tại thời điểm viết bài dự kiến sẽ hết hạn vào tháng 1 năm 2027. Mặc dù kịch bản cơ sở của chúng tôi là thỏa thuận này sẽ được gia hạn thêm, nhưng không thể loại trừ rủi ro leo thang trở lại, đặc biệt khi thặng dư thương mại của Trung Quốc đã nới rộng 12% YoY lên 233,8 tỷ đô la trong ba quý đầu năm 2026. Kết quả bầu cử “làn sóng xanh” ở Mỹ có thể dẫn đến bế tắc chính trị và thúc đẩy Tổng thống Mỹ Donald Trump tập trung vào những lĩnh vực mà ông có thể sử dụng quyền hành pháp, chẳng hạn như chính sách thương mại.
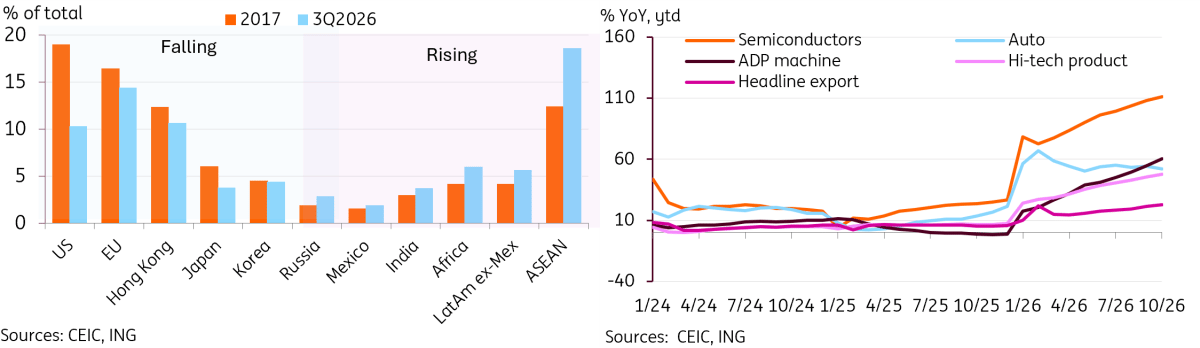
- Căng thẳng thương mại tiềm tàng với EU cũng đáng được cân nhắc. ASEAN đã vượt Mỹ trở thành điểm đến xuất khẩu lớn nhất của Trung Quốc. EU vẫn đứng thứ hai, chiếm 14-15% tổng kim ngạch xuất khẩu của Trung Quốc. Thặng dư thương mại của Trung Quốc với EU đã tăng vọt 26,1% YoY lên 277,4 tỷ đô la trong ba quý đầu năm 2026. Sau các cuộc đàm phán thương mại vào tháng 10, Trung Quốc và EU đã nhất trí về một kế hoạch 16 điểm nhằm cải thiện quan hệ thương mại. Kế hoạch này bao gồm việc áp trần xuất khẩu xe hybrid vào EU ở mức của năm 2025. Gần như ngay lập tức, đã xuất hiện các lời kêu gọi mở rộng hạn ngạch sang các ngành khác. Gần như ngay sau đó, lại có thêm các lời kêu gọi mở rộng các hạn ngạch này sang các ngành khác. Mặc dù chúng tôi tin rằng vẫn còn nhiều dư địa cho hợp tác cùng có lợi, nhưng cũng có rủi ro căng thẳng thương mại gia tăng trong năm tới.
Về mặt công nghệ, năm 2026 đánh dấu sự tăng tốc của chu kỳ capex và làn sóng AI. Đầu tư công nghệ cao là một trong số ít lĩnh vực ghi nhận tăng trưởng đầu tư dương trong năm 2026, và xuất khẩu liên quan đến công nghệ cùng sản xuất công nghiệp cũng vượt trội trong cả năm.
Tuy nhiên, chúng tôi cũng chứng kiến một số đợt thoái lui đáng chú ý của thị trường cùng với nỗi lo ngày càng tăng về bong bóng AI có thể vỡ. Một trong những câu hỏi lớn nhất không chỉ đối với Trung Quốc mà còn đối với nền kinh tế toàn cầu nói chung là liệu tăng trưởng công nghệ ấn tượng có tiếp diễn sang năm 2027 hay không.
Tại thời điểm này, làn sóng đầu tư do AI dẫn dắt có vẻ nhiều khả năng sẽ tiếp tục sang năm 2027, khi nhiều công ty vẫn báo cáo sổ đơn hàng đầy kín đến hết năm 2027. Chúng tôi cho rằng các động lực tăng trưởng hiện tại sẽ chậm lại nhưng vẫn tiếp tục thúc đẩy tăng trưởng trong năm 2027. Để đạt được tăng trưởng ổn định, các phần khác của nền kinh tế có thể cần phải gánh vác phần còn lại. Câu hỏi tiếp theo của chúng tôi là liệu nhu cầu trong nước có thể đảm nhận vai trò đó hay không.
Các sản phẩm công nghệ và đa dạng hóa xuất khẩu tiếp tục hỗ trợ nhu cầu bên ngoài
3) Nhu cầu trong nước có thể gánh vác nhiều hơn không?
Bất kỳ ai theo dõi thông điệp của các nhà hoạch định chính sách Trung Quốc đều sẽ nhận thấy một chủ đề lặp đi lặp lại trong những năm gần đây: cần tăng vai trò của nhu cầu trong nước trong việc thúc đẩy tăng trưởng.
Kế hoạch 5 năm lần thứ 15 của Trung Quốc đặt việc xây dựng một thị trường nội địa mạnh vào nhóm ưu tiên hàng đầu, bên cạnh hiện đại hóa công nghiệp, tự chủ công nghệ và kinh tế số. Tuy nhiên, trong khi ba lĩnh vực sau rõ ràng đã nhận được sự hậu thuẫn và nguồn lực chính sách, thì nỗ lực củng cố nhu cầu trong nước thường có vẻ ít cụ thể hơn. Đây rõ ràng là những lĩnh vực được ưu ái về chính sách và nhận được nhiều nguồn lực hơn.
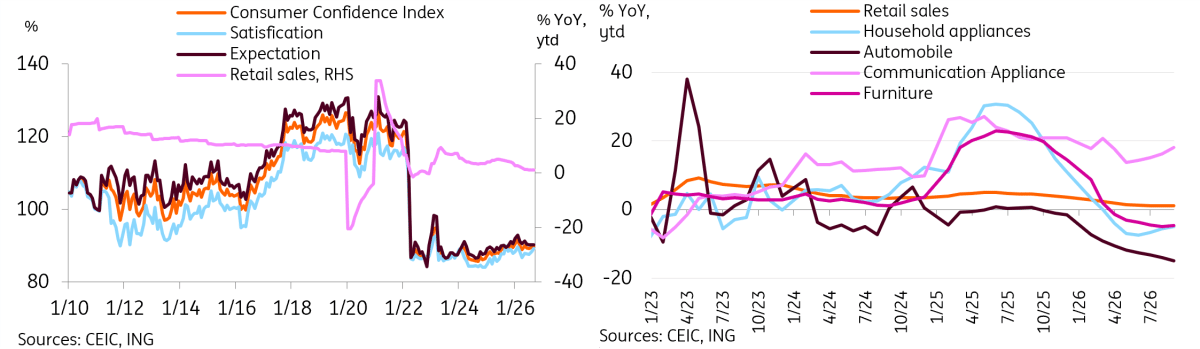
Tuy nhiên, năm 2026 là một trong những năm yếu nhất đối với nhu cầu trong nước trong lịch sử gần đây. Trong ba quý đầu năm, doanh số bán lẻ của Trung Quốc chỉ tăng 1,1% YoY ytd.
Theo quan điểm của chúng tôi, một số yếu tố đã đóng vai trò lớn trong tăng trưởng tiêu dùng yếu vào năm 2026:
- Chương trình đổi cũ lấy mới chuyển từ lực đẩy thành lực cản. Chính sách chủ lực của Trung Quốc nhằm thúc đẩy tiêu dùng là chương trình đổi cũ lấy mới. Chương trình này đã kéo tiêu dùng lên trước bằng cách cung cấp trợ cấp cho người tiêu dùng đối với các sản phẩm mục tiêu trong các nhóm như ô tô, đồ gia dụng, nội thất và thiết bị liên lạc. Quy mô chương trình giảm nhẹ trong năm 2026, cùng với việc kéo nhu cầu lên trước đó, rõ ràng đã kéo giảm tăng trưởng doanh số bán lẻ, với doanh số đồ gia dụng, nội thất và ô tô giảm so với cùng kỳ năm trước.
- Niềm tin người tiêu dùng đi ngang sau khi phục hồi nhẹ trong năm 2025. Niềm tin đạt đỉnh vào tháng 2 năm 2026, nhưng sau đó giảm trở lại. Tăng trưởng tiền lương thấp, kết hợp với hiệu ứng tài sản tiêu cực từ giá cổ phiếu và bất động sản giảm, là nguyên nhân chính khiến niềm tin yếu. Niềm tin yếu tiếp tục làm giảm các nhóm tiêu dùng tùy ý trong phần lớn thời gian của năm.
- Giá vàng đạt đỉnh rồi giảm sau đó đã kéo doanh số vàng & trang sức đi xuống. Giá vàng đạt đỉnh vào tháng 1. Sau đó, cú sụt giảm đã làm giảm đáng kể sự quan tâm của người tiêu dùng trong việc mua vàng.
Bước sang năm 2027, chúng tôi kỳ vọng tiêu dùng phục hồi khiêm tốn, với khả năng tăng mạnh hơn nữa.
- Lực cản từ chương trình đổi cũ lấy mới sẽ nhỏ hơn. Đợt thoái lui mà chúng ta thấy ở các nhóm đồ gia dụng, nội thất và ô tô sẽ nhỏ hơn trong năm 2027. Còn quá sớm để kỳ vọng nhu cầu thay thế đáng kể đối với đồ gia dụng và nội thất, nhưng doanh số ô tô có thể bắt đầu thấy một phần nhu cầu thay thế từ làn sóng đầu tiên của doanh số EV. Điều này có thể làm giảm lực cản của nhóm này. Tuy nhiên, xét đến sức mạnh của doanh số thiết bị liên lạc trong năm 2026, nhóm này rất dễ có một đợt thoái lui trong năm 2027.
- Hỗ trợ chính sách cho nhu cầu trong nước có thể tăng lên, đặc biệt nếu bức tranh nhu cầu bên ngoài xấu đi. Mặc dù có vẻ hợp lý khi kỳ vọng nguồn lực vẫn tập trung vào công nghệ nhờ cuộc đua AI, việc hỗ trợ nhu cầu trong nước có thể trở nên quan trọng hơn nếu chúng ta thấy dấu hiệu động lực nhu cầu bên ngoài chậm lại trong năm 2027. Về dài hạn, tăng nhu cầu trong nước là cần thiết để đạt được tăng trưởng bền vững hơn.
Biến số lớn nhất là niềm tin người tiêu dùng sẽ diễn biến ra sao vào năm tới. Các yếu tố chính nhiều khả năng sẽ là tăng trưởng tiền lương và diễn biến giá tài sản. Chúng tôi đã thấy một số tín hiệu đáng khích lệ rằng giá bất động sản đang bắt đầu chạm đáy ở các thành phố hạng 1 và một vài thành phố hạng 2. Điều này có thể bắt đầu chuyển hóa thành sự phục hồi niềm tin. Mặc dù tăng trưởng tiền lương vẫn chậm trong bối cảnh thị trường việc làm yếu, sự phục hồi lợi nhuận doanh nghiệp có thể chuyển hóa thành phục hồi nếu xu hướng này được duy trì.
Niềm tin người tiêu dùng yếu vẫn là rào cản chính đối với nhu cầu trong nước
4) Trung Quốc đã thoát khỏi giảm phát thành công chưa?
Cuộc vật lộn của Trung Quốc với giảm phát trong vài năm qua đã làm dấy lên cuộc tranh luận đáng kể về việc liệu Trung Quốc có đang đi theo con đường giống như “Những thập kỷ mất mát” của Nhật Bản hay không. Sự xói mòn tài sản từ cú sụp đổ của thị trường bất động sản, cạnh tranh giá quyết liệt và nhu cầu trong nước yếu đã góp phần tạo ra ba năm liên tiếp lạm phát gần bằng 0. Điều này cũng đe dọa đẩy Trung Quốc vào một vòng phản hồi tiêu cực của giá cả và lợi nhuận giảm, tăng trưởng tiền lương thấp hơn, và tiêu dùng cùng đầu tư yếu hơn.
Tuy nhiên, trong năm 2026 chúng ta cuối cùng đã thấy lạm phát tăng lên thuyết phục hơn, kết thúc năm trên mức 0% lần đầu tiên kể từ năm 2022. Chúng tôi nghĩ áp lực giảm phát tồi tệ nhất có thể đã ở phía sau.
Nhìn về năm 2027, một số yếu tố có khả năng tiếp tục định hình triển vọng lạm phát.
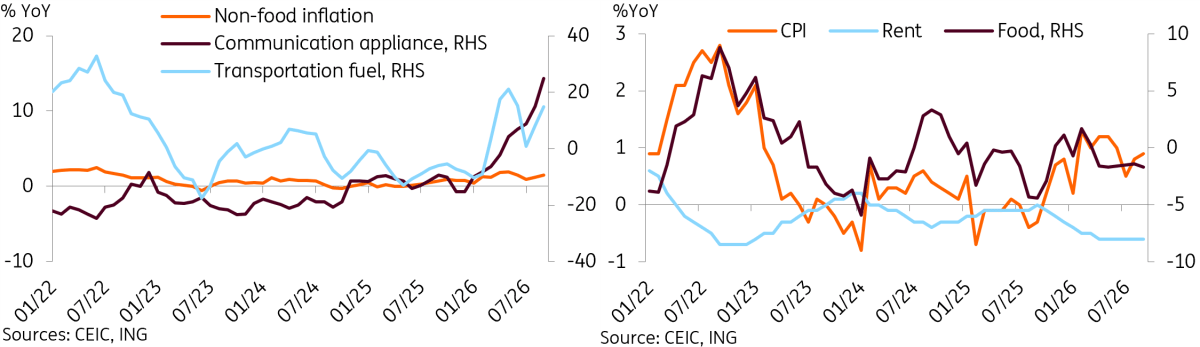
Thực phẩm và nhà ở là hai lực cản lớn nhất đối với lạm phát trong năm qua, cùng nhau chiếm hơn một nửa rổ CPI của Trung Quốc. Lực cản từ thực phẩm sẽ dần phai nhạt khi giá thịt lợn cuối cùng ổn định. Giá thịt lợn đã bắt đầu tăng theo tháng kể từ nửa cuối năm 2026. Nguồn cung dồi dào trong nước đối với rau và trái cây tươi sẽ tiếp tục nhờ mở rộng nhà kính, nhưng nhiều khả năng sẽ không lặp lại tác động giảm phát tương tự vào năm tới.
Giá thuê nhà có thể tiếp tục kéo lạm phát xuống cho đến khi chúng ta thấy đáy rộng hơn của thị trường bất động sản. Giá thuê nhà đã ở mức -0,6% YoY kể từ tháng 4 năm 2026.
Động lực lạm phát chính trong năm nay là giá năng lượng, khi hệ quả từ cuộc chiến Iran tác động đến nền kinh tế toàn cầu. Chi phí năng lượng là một biến số khó lường trong năm 2027. Dự báo nội bộ của chúng tôi cho Brent bình quân 81 đô la/thùng trong năm 2027, điều này sẽ giữ lạm phát ở mức cao sau khi giá tăng trong năm 2026.
Ngược lại, giá công nghệ đã tăng vọt trong năm 2026 khi làn sóng AI thúc đẩy nhu cầu mạnh và các đợt tăng giá trên nhiều chuỗi cung ứng công nghệ. Điều này thể hiện rõ nhất ở thành phần thiết bị liên lạc trong rổ CPI của Trung Quốc, nơi giá tăng 6,3% YoY trong ba quý đầu năm.
Hơn nữa, lạm phát PPI của Trung Quốc đã tăng vọt trong năm 2026. Giá sản xuất tăng trong bối cảnh giá nguyên liệu thô và các chi phí đầu vào khác cao hơn. Các công ty đã ngần ngại chuyển chi phí cao hơn sang người tiêu dùng trong bối cảnh niềm tin còn yếu. Nhưng nếu chi phí đầu vào vẫn duy trì ở mức cao sang năm tới, việc giữ nguyên sự kiềm chế đó có thể ngày càng khó khăn.
Nhìn chung, chúng tôi kỳ vọng lạm phát CPI của Trung Quốc sẽ nhích lên một chút vào năm tới, lên 1,1% YoY. Mức này là vùng lý tưởng đối với Trung Quốc, giữ khoảng cách an toàn với giảm phát trong khi tránh được áp lực lạm phát cao mà nhiều nền kinh tế khác hiện đang đối mặt. Ở mức này, chúng tôi không kỳ vọng lạm phát sẽ hạn chế việc nới lỏng tiền tệ nếu cần.
Lạm phát đã quay đầu tăng, nhưng sự phục hồi vẫn không đồng đều
5) Lực cản từ thị trường bất động sản cuối cùng có phai nhạt không?
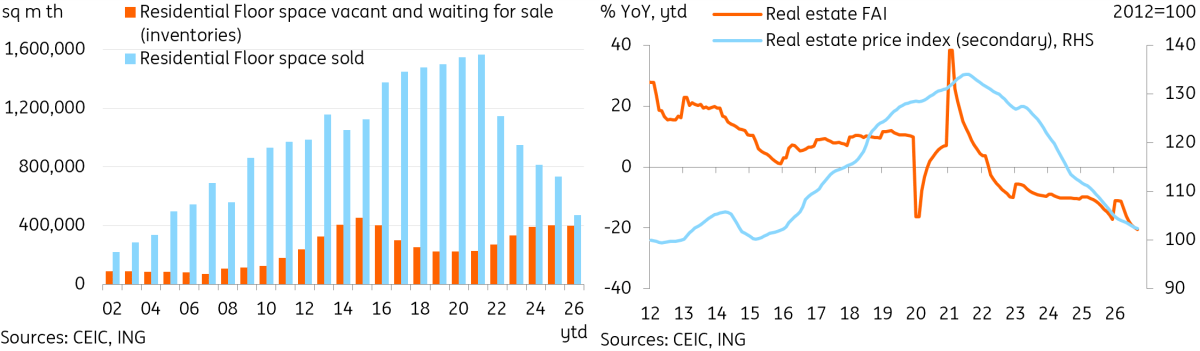
Nếu không có một cú đảo chiều ngoạn mục vào cuối năm, giá bất động sản sẽ giảm năm thứ năm liên tiếp khi năm 2026 khép lại.
Cuộc suy thoái bất động sản của Trung Quốc đã thay đổi đáng kể trong vài năm qua. Nỗi lo về một cuộc khủng hoảng hệ thống thảm khốc phần lớn đã phai nhạt, và các vụ vỡ nợ của nhà phát triển đã trở nên ít thường xuyên hơn. Tuy nhiên, giá nhà vẫn chưa tìm được mức sàn rõ ràng, và tâm lý bi quan do thị trường nhà ở suy yếu gây ra vẫn ăn sâu trong tâm lý hộ gia đình. Thị trường bất động sản vẫn là một lực cản lớn đối với nền kinh tế.
Doanh số xây dựng và đầu tư tài sản cố định bất động sản tiếp tục giảm mạnh, lần lượt -13,9% YoY và -20,6%.
Tác động gián tiếp của cú sụp đổ bất động sản khó đo lường hơn, nhưng lại lan rộng và có lẽ còn đáng kể hơn.
- Niềm tin người tiêu dùng đã yếu kể từ khi suy thoái bất động sản bắt đầu, và sự phục hồi từ đó đến nay diễn ra chậm và không đồng đều.
- Các ngành liên quan cũng bị ảnh hưởng. Doanh số bán lẻ đồ nội thất (-4,7%), đồ gia dụng (-4,9%) và vật liệu xây dựng & trang trí (-9,7%) đều đang trong trạng thái thu hẹp trong năm nay. Dữ liệu sản xuất công nghiệp cho thấy sự yếu kém đáng kể ở các nhóm liên quan đến bất động sản như xi măng (-8,6%), kính phẳng (-7,0%) và thép (-2,0%) trong ba quý đầu năm.
- Doanh số đất đai theo truyền thống là một nguồn thu lớn của chính quyền địa phương. Nguồn này đã cạn kiệt khi nhu cầu lao dốc trong bối cảnh bất động sản sụp đổ. Doanh thu của chính quyền địa phương từ chuyển nhượng quyền sử dụng đất thuộc sở hữu nhà nước giảm từ RMB8,7 nghìn tỷ năm 2021 xuống RMB4,15 nghìn tỷ năm 2025, và dường như còn giảm thêm trong năm 2026. Hệ quả là chính quyền địa phương cũng đang thắt chặt chi tiêu.
- Giá nhà và giá thuê giảm đang góp phần tạo áp lực giảm phát.
Lực cản từ lĩnh vực bất động sản có phai nhạt vào năm 2027 không?
Theo quan điểm của chúng tôi, có hai điều cần xảy ra trước khi chúng ta thấy sự đảo chiều của lĩnh vực bất động sản. Thứ nhất, cần thấy dấu hiệu rằng sự ổn định giá đang trở nên bền vững hơn. Năm nay đã mang lại bằng chứng đáng khích lệ nhất kể từ khi suy thoái bất động sản bắt đầu, với giá ở các thành phố hạng nhất nhìn chung ổn định hoặc tăng trong phần lớn thời gian của năm. Nếu xu hướng đó tiếp diễn và lan sang nhiều thành phố hạng hai và hạng ba hơn, nó có thể đánh dấu đáy của chu kỳ hiện tại. Hiện tại, chỉ số giá bất động sản trung bình của 70 thành phố vẫn chưa xác lập được đáy.
Thứ hai, hàng tồn kho bất động sản vẫn ở mức cao, đạt mức kỷ lục mới vào đầu năm 2026 trước khi giảm vào cuối năm. Cho đến khi chúng quay về mức bình thường hơn, rất khó kỳ vọng đầu tư bất động sản mới tăng đáng kể.
Hỗ trợ chính sách cho thị trường bất động sản đã mở rộng nhẹ trong năm 2026, bao gồm trợ cấp thế chấp cho người mua nhà lần đầu, nới lỏng thêm các hạn chế mua nhà trên toàn quốc, và tiếp tục các dự án tái thiết đô thị.
Chúng tôi cũng thấy một số cải cách mang tính cấu trúc. Bao gồm việc siết chặt các hạn chế đối với mô hình bán trước bất động sản, chẳng hạn như yêu cầu nhà phát triển phải đạt đến một giai đoạn hoàn thiện nhất định trước khi bán trước và yêu cầu tiền phải được đưa vào tài khoản giám sát. Những bước này khiến môi trường hoạt động khó khăn hơn đối với các nhà phát triển nhưng nên nâng cao niềm tin của người mua.
Với việc hỗ trợ thêm cho thị trường bất động sản, chúng tôi nghĩ có thể thấy lực cản từ lĩnh vực này nhỏ hơn trong năm 2027. Nếu sự ổn định giá tiếp tục, đó sẽ là một bước tiến lớn, loại bỏ một gánh nặng lớn đối với niềm tin của hộ gia đình và đầu tư. Dù vậy, với hàng tồn kho vẫn cao và các nhà phát triển hạn chế dự án mới, đầu tư bất động sản nhiều khả năng vẫn sẽ là lực cản vào năm tới.
Hàng tồn kho cao và giá giảm tiếp tục đè nặng lên thị trường bất động sản
6) Chúng ta có thể kỳ vọng gì từ các nhà hoạch định chính sách trong năm 2027?
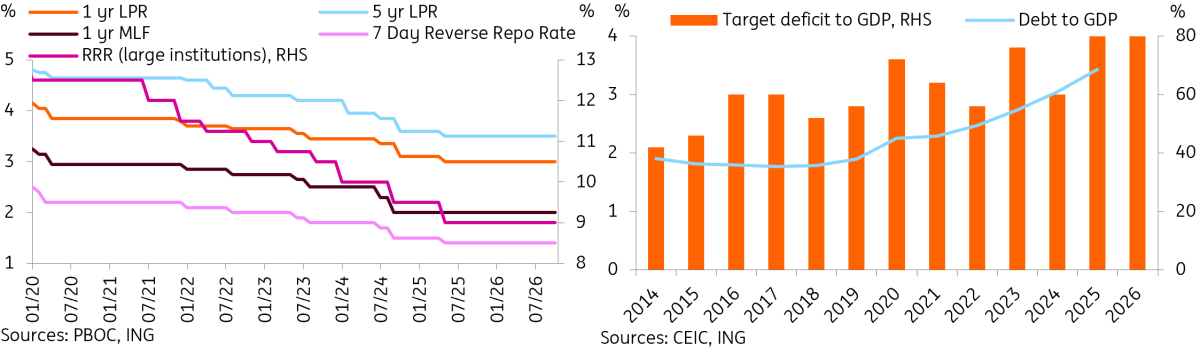
Với mục tiêu tăng trưởng năm 2026 bị hạ xuống và sự chú ý bị cuốn vào cuộc đua AI, có lẽ không ngạc nhiên khi hỗ trợ chính sách cho nền kinh tế rộng lớn hơn trong năm nay khá mờ nhạt. Chúng tôi kỳ vọng môi trường chính sách nhìn chung sẽ hỗ trợ trong năm tới, với khả năng triển khai chính sách quyết liệt hơn để củng cố nền kinh tế trong nước nếu chúng ta thấy căng thẳng thương mại gia tăng trở lại vào năm tới.
Về chính sách tài khóa, chúng tôi kỳ vọng các mục tiêu tài khóa chủ chốt sẽ giữ khá ổn định trong năm 2027.
- Mục tiêu thâm hụt tài khóa nhiều khả năng sẽ duy trì quanh mức 4% GDP trong năm thứ ba liên tiếp. Việc điều chỉnh mục tiêu này chủ yếu nhằm mục đích phát tín hiệu hơn là để chủ động hạn chế chính sách.
- Kịch bản cơ sở của chúng tôi đối với các mục tiêu phát hành trái phiếu là chúng sẽ gần như không thay đổi, quanh RMB 4,4 nghìn tỷ đối với trái phiếu chính quyền địa phương đặc biệt và RMB 1,3 nghìn tỷ đối với trái phiếu siêu dài hạn. Do khẩu vị sử dụng hạn ngạch đã được phê duyệt trong năm 2026 khá hạn chế trong bối cảnh đầu tư giảm, có khả năng các mục tiêu có thể bị hạ xuống. Kịch bản cơ sở của chúng tôi là các mục tiêu sẽ được giữ ở mức cao để tăng tính linh hoạt.
Về chính sách tiền tệ, chúng tôi kỳ vọng Ngân hàng Nhân dân Trung Quốc sẽ đi ngược xu hướng toàn cầu và duy trì thiên hướng nới lỏng. Lạm phát vẫn thấp hơn nhiều so với mục tiêu, thị trường lao động vẫn khá yếu, tăng trưởng đang chậm lại và đồng CNY đã mạnh lên. Các điều kiện nhìn chung phù hợp cho việc nới lỏng thêm, với ngoại lệ chính là biên lãi ròng của ngân hàng đã ở mức thấp lịch sử, và cho đến nay các nhà hoạch định chính sách vẫn ưu tiên nới lỏng có mục tiêu thay vì vậy
Dưới đây là các nhận định chính của chúng tôi về PBOC trong năm tới:
- Chúng tôi kỳ vọng một lần cắt giảm 10 điểm cơ bản đối với lãi suất chuẩn. PBOC đã kháng cự các đợt cắt giảm lãi suất trên diện rộng, lưu ý đến biên lợi nhuận thấp của khu vực ngân hàng và thực tế là nhiều ngân hàng trung ương lớn vẫn duy trì xu hướng tăng lãi suất.
- Các biện pháp có mục tiêu nhằm hỗ trợ những ngành được chọn có khả năng sẽ tiếp tục. Các chương trình tái cấp vốn, trợ cấp lãi suất và cơ chế chia sẻ rủi ro có thể vẫn là những công cụ chính để phân bổ tiền vào các lĩnh vực cần hỗ trợ.
- Sự thay đổi lãi suất chuẩn của PBOC sẽ cải thiện khả năng truyền dẫn chính sách tiền tệ. PBOC đã chính thức chuyển từ lãi suất repo đảo ngược kỳ hạn 7 ngày sang lãi suất repo đảo ngược qua đêm bắt đầu từ ngày 2 tháng 11 năm 2026. Chúng tôi kỳ vọng sự thay đổi này sẽ cải thiện khả năng truyền dẫn chính sách tiền tệ, cho phép quản lý thanh khoản hằng ngày chính xác hơn và đưa khuôn khổ của Trung Quốc tiến gần hơn với các đối tác toàn cầu.
Ở cấp độ ngành, chúng tôi kỳ vọng các ưu tiên chính sách trong năm 2027 sẽ tiếp tục bám sát những gì được nêu trong Kế hoạch 5 năm, với hiện đại hóa công nghiệp và tự chủ công nghệ tiếp tục thu hút phần lớn sự chú ý và nguồn lực.
Trước các thông điệp gần đây, chúng tôi cũng có thể thấy những nỗ lực phối hợp hơn nhằm thúc đẩy nhu cầu trong nước. Một cuộc họp báo tháng 10 của Ủy ban Cải cách và Phát triển Quốc gia (NDRC) đã gợi mở một số điều đáng suy ngẫm, cam kết sẽ "tăng cường các chính sách bao trùm tiếp cận trực tiếp người tiêu dùng" cùng với các chiến lược hiện có nhằm mở rộng và nâng cấp các mặt hàng như xe năng lượng mới và sản phẩm thông minh. Một hạn chế của các biện pháp hỗ trợ tiêu dùng gần đây là, dù các chương trình đổi cũ lấy mới đã thành công trong việc kéo chi tiêu về trước, chúng lại làm rất ít để nâng cao niềm tin của hộ gia đình. Bước tiếp theo có thể là điều chỉnh chính sách để khiến người tiêu dùng thực sự cảm thấy mình khá giả hơn.
Hỗ trợ cho thị trường bất động sản cũng sẽ tiếp tục lan rộng đà phục hồi ban đầu đã thấy ở các thành phố lõi trên toàn quốc.
Chính sách sẽ vẫn hỗ trợ, nhưng kích thích diện rộng khó xảy ra
7) Liệu các biến động hai chiều của CNY có quay trở lại sau đà tăng của năm 2026?
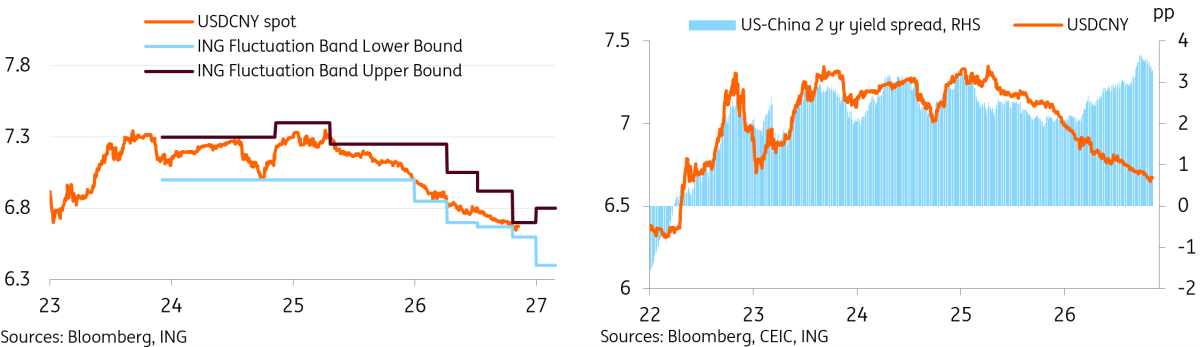
Chúng tôi đặt biên dự báo ban đầu cho USD/CNY trong năm 2027 ở mức 6,40-6,80, và dự báo cuối năm 2027 của chúng tôi được đặt ở mức 6,50.
Năm 2026 đánh dấu thêm một năm mạnh mẽ nữa của CNY, khi đà tăng giá bắt đầu từ năm 2025 và tiếp diễn sang năm 2026 bất chấp bối cảnh đồng đô la nhìn chung mạnh. Nhìn chung, mức tăng giá mạnh hơn so với những gì phần lớn những người tham gia thị trường đã kỳ vọng vào đầu năm.
Như các con số trên hàm ý, kịch bản cơ sở của chúng tôi là đà tăng giá sẽ tiếp tục. Những lý do chính của chúng tôi được liệt kê dưới đây:
- Chúng tôi tiếp tục nghe thấy sự đồng thuận rất mạnh từ những người tham gia thị trường rằng tốc độ tăng giá vừa phải sẽ tiếp tục. Dù điều này làm gia tăng rủi ro đảo chiều mạnh hơn, nhưng cũng vẫn khó để đặt cược ngược lại.
- Các nhà xuất khẩu tiếp tục bán ra khi USDCNY tăng, tạo ra môi trường thuyết phục để đà tăng giá của CNY tiếp diễn. Xét đến lượng ngoại tệ còn để ở nước ngoài trong vài năm qua, cùng với các khoản phải thu ngoại tệ đang chảy vào khi thặng dư thương mại của Trung Quốc được dự báo sẽ đạt mức cao kỷ lục mới vào năm 2026 và vẫn mạnh trong năm 2027, bối cảnh đang sẵn sàng cho CNY tăng giá thêm.
- PBOC đã phát tín hiệu rằng họ không có nhu cầu cũng như ý định sử dụng việc phá giá tiền tệ để giành lợi thế trong thương mại. Điều này cho thấy sẽ không có động thái làm mất giá đồng tiền ngay cả khi cơn bùng nổ thương mại hiện tại hạ nhiệt.
- Đà mạnh lên của CNY cho đến nay chưa nhận được sự hỗ trợ từ dòng vốn vào thị trường chứng khoán. Thị trường Trung Quốc là một trong những thị trường hoạt động kém hơn. Nhưng nếu có sự đảo chiều trung bình nào đó hoặc một sự đảo chiều của thị trường giá lên, điều này có thể tiếp tục hỗ trợ sức mạnh của CNY.
Tuy nhiên, chúng tôi không nghĩ năm 2027 sẽ lặp lại đà tăng giá tương đối đơn tuyến này từ tháng 4 năm 2025 đến thời điểm viết bài. Biến động hai chiều có khả năng sẽ quay trở lại, và thiên hướng tăng giá CNY gần đây trên thị trường làm gia tăng rủi ro cho một sự đảo chiều mạnh hơn, ngay cả khi PBOC hành động để hạn chế biến động quá mức.
- Chênh lệch lợi suất Mỹ-Trung vẫn ở gần mức cao kỷ lục. Mối tương quan này suy yếu trong năm 2026 khi nhà đầu tư lo ngại bỏ lỡ thêm đà tăng giá, và khi chênh lệch thu hẹp vào đầu năm. Tuy nhiên, một sự chuyển hướng diều hâu khi cuộc chiến Iran bùng nổ đã nới rộng chênh lệch lợi suất lên mức cao mới. Điều này cuối cùng sẽ thu hút nhà đầu tư.
- PBOC có thể can thiệp nếu xu hướng tăng giá đi quá xa. Trong một tuyên bố chính sách tháng 10, PBOC cảnh báo chống lại hành vi một chiều và thuận chu kỳ trên thị trường FX, phản ánh lo ngại rằng những người tham gia thị trường có thể khuếch đại một biến động tỷ giá thông qua hiệu ứng bầy đàn. Đầu tháng 11, PBOC đã nâng tỷ lệ dự trữ bắt buộc tiền gửi ngoại hối từ 4% lên 6%. Động thái này được nhìn nhận rộng rãi như một cảnh báo chống lại sự tăng giá quá mức của đồng nhân dân tệ và vị thế đầu cơ một chiều, bằng cách rút thanh khoản ngoại tệ khỏi hệ thống ngân hàng để ngăn chặn hành vi này.
- Đầu tư trực tiếp ra nước ngoài dường như sẽ khép lại một năm với mức giảm so với cùng kỳ khá bất thường sau khi ghi nhận tăng trưởng hai chữ số trong 5 trên 6 năm qua. Sự phục hồi của nhu cầu ODI có thể tạo thêm áp lực bán lên CNY.
Đà tăng giá của CNY nên tiếp diễn, nhưng với biến động hai chiều lớn hơn
8) Trái phiếu chính phủ Trung Quốc có phải là rủi ro bất đối xứng lớn nhất đối với thị trường Trung Quốc?
Lợi suất trái phiếu chính phủ Trung Quốc đã đi ngược xu hướng toàn cầu trong năm 2026, giảm xuống bất chấp lợi suất ở nơi khác trên thế giới tăng vọt trong bối cảnh lạm phát và nợ gia tăng.
Việc lợi suất giảm là con dao hai lưỡi. Một mặt, lợi suất thấp cho phép chính phủ phát hành nợ với chi phí rẻ, một lợi ích quan trọng khi Trung Quốc đưa nợ ngân hàng ngầm lên bảng cân đối kế toán chính thức, và khi mức nợ vẫn cao. Tuy nhiên, lợi suất thấp cũng đã trở thành biểu tượng của niềm tin nhà đầu tư yếu và là yếu tố được những người cho rằng Trung Quốc đang chứng kiến tâm lý bi quan ăn sâu và đang đi trên con đường "Nhật Bản hóa" viện dẫn.
Lợi suất trái phiếu chính phủ Trung Quốc nhìn chung đã có xu hướng giảm kể từ năm 2020, dù vẫn có những giai đoạn biến động. Một số yếu tố chính đã góp phần vào thị trường giá lên kéo dài này:
- Khẩu vị rủi ro của nhà đầu tư vẫn yếu bất thường. Dù chúng tôi cho rằng Trung Quốc đã thoát khỏi "đỉnh bi quan" vào năm 2024, nhiều người tham gia thị trường vẫn duy trì phân bổ tài sản rất thận trọng. Thị trường chứng khoán và bất động sản tiếp tục hoạt động kém, và nhu cầu đối với tài sản không rủi ro vẫn rất lớn.
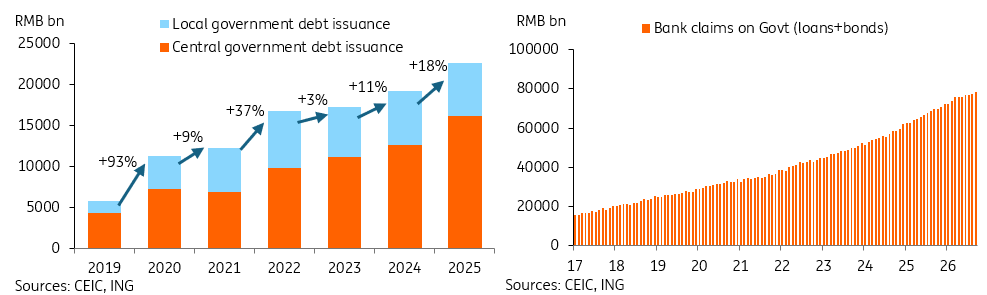
- Nhu cầu tín dụng hạn chế đã dẫn đến việc các ngân hàng gia tăng nắm giữ CGB. Việc nắm giữ CGB của các ngân hàng đã gần như tăng gấp bốn lần trong thập kỷ qua và đạt 78,6 nghìn tỷ RMB vào cuối quý 3 năm 2026.
- Nhiều người vẫn bị mắc kẹt trong tư duy giảm phát. Trung Quốc đã thực hiện các bước để thoát khỏi giảm phát trong năm 2026, nhờ giá năng lượng cao hơn thúc đẩy lạm phát cơ bản. Tuy nhiên, tư duy giảm phát vẫn tồn tại với nhiều người, góp phần khiến họ sẵn sàng chấp nhận mức lợi suất thấp như vậy.
- Các hạn chế chặt chẽ hơn đối với đầu tư ra nước ngoài có thể đang ngăn nhà đầu tư đầu tư vào trái phiếu lợi suất cao hơn ở nước ngoài. Lợi suất của Trung Quốc hiện thấp hơn đáng kể so với hầu hết các nền kinh tế lớn, nhưng nhà đầu tư trong nước vẫn bị hạn chế về mức độ có thể chuyển tiền ra nước ngoài để tận dụng chênh lệch này. Kiểm soát vốn vẫn là một yếu tố lớn giúp lợi suất có thể duy trì ở mức thấp như vậy.
Chúng tôi cho rằng có cơ sở vững chắc để lợi suất trái phiếu đảo chiều trong năm 2027.
- Chỉ cần khẩu vị rủi ro bình thường hóa nhẹ cũng đủ tạo ra một sự thay đổi lớn. Việc quay trở lại phân bổ tài sản cân bằng hơn sẽ là chất xúc tác cho các đợt tăng giá của tài sản rủi ro và một đợt thoái lui của thị trường trái phiếu. Các ngân hàng đang đầu tư vào trái phiếu thay vì cho vay nhờ khẩu vị đầu tư yếu bất thường. Sự trở lại mức trung bình sẽ là chất xúc tác lớn nhất cho một đợt bán tháo trái phiếu.
- Triển vọng tăng trưởng và lạm phát dài hạn của Trung Quốc không phù hợp với mức lợi suất hiện tại. Lợi suất hiện tại hàm ý một môi trường giảm phát, trì trệ, trong khi phần lớn các nhà kinh tế kỳ vọng tăng trưởng sẽ chậm lại nhưng vẫn vững và lạm phát thấp nhưng dương. Thời gian sẽ cho thấy bên nào đúng, nhưng lợi suất trái phiếu cho thấy thị trường đang định giá một triển vọng bi quan hơn đáng kể so với những gì dữ liệu đang thể hiện.
- Phát hành trái phiếu được kỳ vọng sẽ vẫn ở mức cao, và mức nợ vẫn cao. Như chúng tôi đã thảo luận trước đó trong báo cáo này, lập trường chính sách tài khóa của Trung Quốc có khả năng sẽ vẫn hỗ trợ. Thêm một năm phát hành trái phiếu cao nên sẽ tạo thêm áp lực cung lên thị trường CGB.
- Lợi suất toàn cầu cao hơn khiến lợi suất Trung Quốc kém hấp dẫn hơn khi so sánh. Lợi suất trái phiếu của Trung Quốc hiện nằm trong số thấp nhất trong các nền kinh tế lớn. Kiểm soát vốn sẽ hạn chế mức độ nhà đầu tư có thể chạy theo lợi suất cao hơn, nhưng sự dịch chuyển phân bổ tài sản từ trái phiếu trong nước sang trái phiếu toàn cầu vẫn có thể đóng vai trò nhất định.
- Các nhà hoạch định chính sách có thể bắt đầu lo ngại về hệ quả của lợi suất dài hạn thấp, và sẽ phản ứng nếu thị trường giá lên tiếp diễn. Hãy nhớ rằng vào năm 2024, PBOC đã nhiều lần can thiệp để giữ lợi suất CGB kỳ hạn 10 năm trên 2%. Dù những nỗ lực này đã bị dừng lại, tin đồn thị trường vào cuối tháng 10 cho thấy các nhà hoạch định chính sách đã yêu cầu các tổ chức tài chính Trung Quốc không tăng duration trên thị trường trái phiếu.
Chúng tôi kỳ vọng lợi suất CGB kỳ hạn 10 năm sẽ tăng lên 1,9% vào cuối năm 2027. Những rủi ro chính đối với triển vọng này là tâm lý tiếp tục xấu đi, giảm phát quay trở lại, cắt giảm lãi suất mạnh hơn dự kiến, hoặc kiểm soát vốn chặt hơn khiến tiền trong nước bị mắc kẹt trong thị trường CGB.
Phát hành trái phiếu lớn đã được hấp thụ bởi nhu cầu gia tăng từ các ngân hàng
9) Cơn sốt AI đang tác động đến Trung Quốc như thế nào?
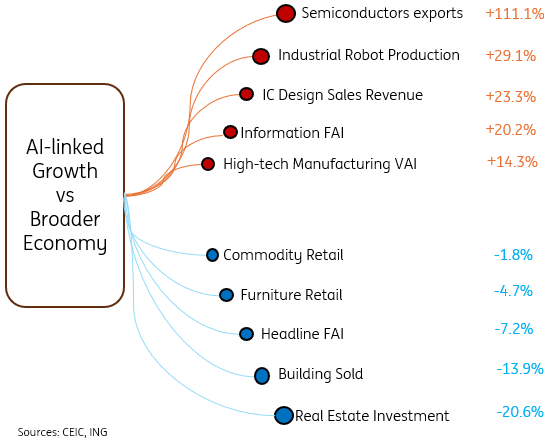
AI đã trở thành một trong những động lực tăng trưởng quan trọng hơn của Trung Quốc, hỗ trợ xuất khẩu, sản xuất, đầu tư và năng suất. Đồng thời, sự tập trung mạnh vào cuộc đua AI cũng khiến nó trở thành động lực lớn của sự phân hóa hình chữ K ở Trung Quốc. Nhiều khả năng nó sẽ tiếp tục nới rộng khoảng cách giữa các ngành và các công ty.
Tăng trưởng thương mại mạnh mẽ của Trung Quốc ở cả phía xuất khẩu và nhập khẩu phần lớn gắn với nhu cầu liên quan đến AI. Hơn 6.000 công ty AI của Trung Quốc trên các mảng hạ tầng AI, khung nền tảng và ứng dụng đã góp phần tạo ra nhu cầu lớn. Chúng tôi đã thấy các nhóm như máy xử lý dữ liệu tự động, chất bán dẫn, và máy tính & điện tử nói chung có tăng trưởng xuất khẩu và nhập khẩu hai chữ số cao, thậm chí ba chữ số.
Một mô hình tương tự cũng được quan sát thấy trong ngành sản xuất của Trung Quốc. Sản xuất thâm dụng công nghệ đã vượt trội đáng kể so với toàn ngành công nghiệp rộng hơn trong năm 2026, dẫn đầu bởi thiết bị điện tử và chất bán dẫn. Các công ty Trung Quốc trên nhiều ngành đang tích hợp AI vào kiểm soát chất lượng, từ sản xuất điện tử chính xác đến dầu ớt. AI đã và đang đóng vai trò trong quá trình nâng cấp công nghiệp của Trung Quốc.
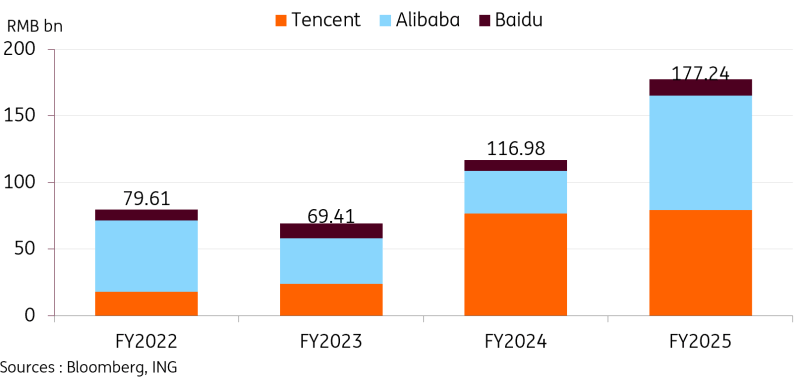
Đầu tư công nghệ cao là điểm sáng duy nhất trong một năm đầu tư nhìn chung đi xuống, với FAI công nghệ cao tăng 4,9% so với cùng kỳ nhưng FAI toàn phần giảm -7,2% so với cùng kỳ tính đến quý 3 năm 2026. Bất chấp đợt bán tháo trên thị trường chứng khoán khi nhà đầu tư bắt đầu đặt câu hỏi về định giá, chu kỳ chi tiêu vốn AI dường như vẫn còn dư địa để tiếp tục. Chi tiêu của các công ty công nghệ lớn Trung Quốc đã tăng gấp đôi so với mức năm 2022, với việc tiếp tục đầu tư vào năng lực tính toán, trung tâm dữ liệu và hạ tầng AI. Dữ liệu đầu tư lưới điện của Trung Quốc biến động nhưng nhìn chung cũng cho thấy tăng trưởng mạnh trong vài năm qua.
Tác động của AI lên thị trường lao động là chủ đề nóng trên toàn cầu. Ở Trung Quốc, dữ liệu việc làm tổng thể vẫn chưa cho thấy một cú sốc rộng khắp do AI gây ra, nhưng bằng chứng ở cấp doanh nghiệp đã cho thấy sản lượng trên mỗi lao động cao hơn và nhu cầu lao động thấp hơn trong một số nhiệm vụ nhất định. Vì vậy, tác động ban đầu nhiều khả năng sẽ xuất hiện dưới dạng tuyển dụng chậm hơn và tái thiết kế công việc hơn là sa thải hàng loạt ngay lập tức.
Chúng tôi cho rằng có hai yếu tố có thể khiến sự điều chỉnh này đặc biệt quan trọng đối với Trung Quốc trong năm 2027:
- Việc áp dụng AI có thể diễn ra nhanh hơn ở Trung Quốc. Chiến lược AI của Trung Quốc đặt trọng tâm lớn hơn vào triển khai công nghiệp và ứng dụng, trong khi mức độ tin cậy của công chúng và việc sử dụng tại nơi làm việc tương đối cao so với các đối tác toàn cầu. Dân số già hóa cũng tạo cho doanh nghiệp động lực mạnh hơn để tự động hóa nhằm ứng phó với tình trạng thiếu lao động thêm nữa. Việc áp dụng AI nhanh hơn đã cho thấy dấu hiệu hỗ trợ tăng trưởng năng suất lao động. Nó đã tăng tốc trong hai năm liên tiếp lên 6,3% vào năm 2025 sau khi giảm xuống thấp tới 4,4% vào năm 2023. Nhưng nó cũng có thể đẩy nhanh việc thay thế các vai trò có thể bị thay thế và làm gia tăng dịch chuyển nghề nghiệp theo hướng đi xuống.
- Việc làm ở cấp đầu vào sẽ chịu áp lực lớn nhất. Trung Quốc dự kiến sẽ có 12,7 triệu sinh viên tốt nghiệp đại học vào năm 2026, nhiều hơn 480.000 người so với năm 2025, làm gia tăng thêm một thị trường lao động trẻ vốn đã cạnh tranh. Đồng thời, AI ngày càng có khả năng thực hiện các công việc nhiều thông tin và hành chính vốn trước đây được giao cho nhân viên cấp thấp. Do đó, các doanh nghiệp có thể giảm tuyển dụng đầu vào mà không cắt giảm lực lượng lao động hiện tại, thu hẹp nấc thang nghề nghiệp mà qua đó người lao động trẻ tích lũy kỹ năng và kinh nghiệm.
Chính phủ đã triển khai các chính sách để giải quyết tác động tiềm tàng của AI đối với việc làm, tập trung vào đánh giá rủi ro thay thế, đào tạo kỹ năng số, chuyển đổi lao động và tạo ra các nghề nghiệp mới. Chúng tôi kỳ vọng những biện pháp này sẽ làm giảm bớt, nhưng không ngăn chặn, áp lực lên việc làm văn phòng cấp thấp và công việc thường quy. Vấn đề then chốt cho năm tới là liệu các việc làm mới trong khu vực dịch vụ và các công việc bổ trợ AI có thể được tạo ra đủ nhanh để hấp thụ những lao động bị ảnh hưởng hay không.
Nhìn chung, chúng tôi kỳ vọng AI sẽ hỗ trợ tăng trưởng năng suất và nâng cấp công nghiệp trong năm 2027, nhưng lợi ích sẽ vẫn không đồng đều. Nếu lợi nhuận thương mại không đáp ứng kỳ vọng cao của thị trường, việc đánh giá lại chu kỳ AI toàn cầu có thể làm suy yếu nhu cầu liên quan. Điều này có thể khiến Trung Quốc có năng lực sản xuất mạnh hơn nhưng lại phân hóa giữa các ngành và thị trường lao động.
Kịch bản khác đáng cân nhắc là nếu chúng ta chứng kiến một cú sụp đổ AI trên diện rộng. Ngày càng nhiều, những người tham gia thị trường có thể chuyển trọng tâm sang lợi nhuận thương mại của AI, nơi mà có thể vẫn còn khá nhiều sự hưng phấn trên thị trường. Xét đến mức đầu tư lớn của Trung Quốc vào cuộc đua AI, và vai trò nổi bật của nước này trong các lĩnh vực hoạt động vượt trội của nền kinh tế, một sự đảo chiều của xu hướng này đương nhiên sẽ có những hệ quả đáng kể. Chúng ta đã thấy một đợt bán tháo đáng kể trên thị trường chứng khoán, điều này không giúp ích gì cho niềm tin vốn đã yếu. Một đợt thoái lui vừa phải có thể không nhất thiết là tin xấu, vì nó có thể cho phép phân bổ nguồn lực cân bằng hơn sang các lĩnh vực khác, nhưng một cú sụp đổ sẽ đặt ra rủi ro lớn hơn đối với triển vọng tăng trưởng.
Chu kỳ chi tiêu vốn AI của Trung Quốc tăng tốc mạnh sau năm 2023
Hoạt động liên quan đến AI đang tiến xa hơn nữa so với nền kinh tế rộng lớn hơn
10) Trung Quốc đang tiến triển ra sao trong cuộc Chuyển đổi Lớn của mình?
Nhận định dài hạn chính của chúng tôi khi lần đầu gia nhập bộ phận nghiên cứu của ING vào năm 2024 là Trung Quốc không ở trong một Sự Suy Tàn Lớn, mà là một Cuộc Chuyển đổi Lớn. Vào thời điểm đó, diễn ngôn về Trung Quốc có lẽ là bi quan nhất, với nhiều nhà đầu tư cho rằng Trung Quốc không thể đầu tư và giữa lúc lo ngại về các rủi ro hệ thống. Việc Trung Quốc mở cửa trở lại sau đại dịch không đạt kỳ vọng, và nhiều người lo ngại triển vọng của nước này đã bị định đoạt.
Gần ba năm sau, Trung Quốc đang ở một vị thế khác đáng kể. Dù một đám mây bi quan vẫn bao phủ nền kinh tế nói chung, câu chuyện đã trở nên cân bằng hơn nhiều. Trong các quỹ đạo hình chữ K ngày càng mở rộng của Trung Quốc, vẫn còn những điểm tăng trưởng cực kỳ mạnh.
Chúng tôi đã phác thảo bốn hướng chính cho Cuộc Chuyển đổi Lớn của Trung Quốc:
- Phát triển nhu cầu trong nước và tiêu dùng như một động lực tăng trưởng.
- Đi lên nấc thang giá trị gia tăng.
- Tăng cường chuyển đổi xanh.
- Thúc đẩy công nghệ và số hóa.
Kể từ đó, chúng tôi đã thấy tiến triển trên cả bốn mặt, dù tốc độ không đồng đều.
Phát triển nhu cầu trong nước có lẽ là điều gây thất vọng nhất trong bốn chuyển đổi chính cho đến nay. Mong muốn tiết kiệm của các hộ gia đình Trung Quốc đã đạt mức cao mới, và niềm tin yếu tiếp tục đè nặng lên nỗ lực này. Doanh số bán lẻ đã chậm lại xuống mức thấp nhất sau đại dịch trong năm 2026. Những người chỉ trích Trung Quốc thường viện dẫn nhu cầu trong nước yếu là một yếu tố chính đằng sau sự mất cân bằng thương mại gia tăng.
Các nhà hoạch định chính sách đã nói đúng mọi điều cần nói. Nhưng hiện tại, nỗ lực thúc đẩy nhu cầu trong nước dường như đã lùi xuống sau hiện đại hóa công nghiệp và cuộc đua công nghệ. Tuy nhiên, chúng tôi vẫn thấy tiến triển theo đúng hướng. Ví dụ, các chương trình đổi cũ lấy mới đã giúp kéo tiêu dùng về trước, và các nhà hoạch định chính sách đã cam kết sẽ "tăng cường các chính sách bao trùm tiếp cận trực tiếp người tiêu dùng."
Trung Quốc đã đạt tiến bộ lớn trong việc đi lên nấc thang giá trị gia tăng. Sự phát triển của sản xuất công nghiệp và xuất khẩu của Trung Quốc cho thấy nền tảng sản xuất của nước này đang dịch chuyển từ phân khúc thấp lên phân khúc cao.
Dữ liệu xuất khẩu cho thấy tỷ trọng máy móc và thiết bị vận tải trong tổng xuất khẩu tăng từ 48,6% năm 2023 lên 56,0% trong quý 3 năm 2026. Các ngành sản xuất hỗn hợp truyền thống ở phân khúc thấp, bao gồm quần áo và giày dép, đã giảm từ 22,8% năm 2023 xuống 18,6% trong quý 3 năm 2026.
Quá trình chuyển đổi này có những hệ quả toàn cầu lớn, thúc đẩy cuộc thảo luận về cái gọi là "China Shock 2.0" khi nền kinh tế tạo ra ngày càng nhiều sản phẩm cao cấp hơn. Ngành ô tô của Trung Quốc đã nhanh chóng vươn lên tầm vóc toàn cầu, tận dụng sự chấp nhận xe điện đang tăng tốc trên toàn thế giới.
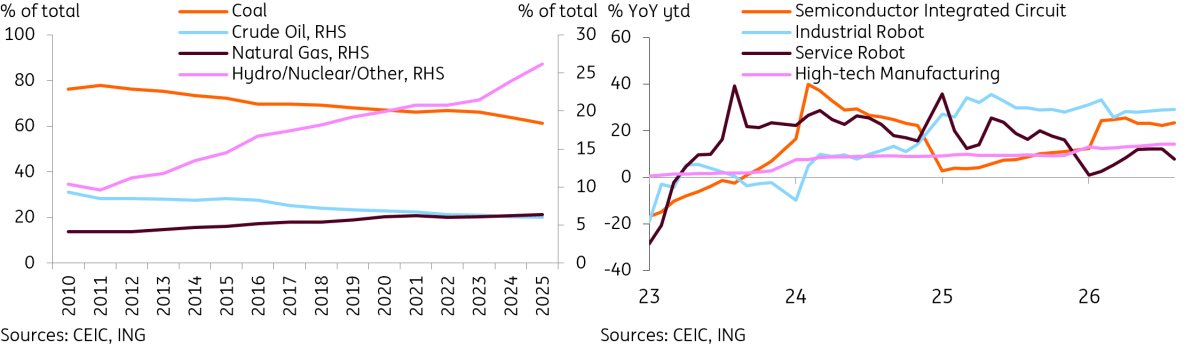
Chuyển đổi xanh của Trung Quốc tiếp tục đạt tiến bộ lớn. Trung Quốc đã trải qua một quá trình chuyển đổi xanh đáng chú ý trong hơn một thập kỷ qua. Nhiều chỉ báo cho thấy thành công tiếp tục trong quá trình chuyển đổi xanh này trong những năm gần đây. Mức PM 2,5 của Trung Quốc trên 168 thành phố đã chạm mức thấp kỷ lục 15 vào tháng 7 năm 2026. Sản lượng điện tái tạo và điện hạt nhân tính theo tỷ lệ tổng sản lượng năng lượng đã tăng từ 21,5% vào cuối năm 2023 lên 26,2% vào cuối năm 2025.
Chuyển đổi xanh vẫn là một mục tiêu trung và dài hạn quan trọng. Vì vậy, nó có khả năng sẽ tiếp tục vượt trội về tăng trưởng. Năm 2025, Chủ tịch Tập Cận Bình cam kết giảm phát thải 7-10% vào năm 2035 trong khi "cố gắng làm tốt hơn", dựa trên các phát biểu năm 2020 nhằm đạt đỉnh carbon vào năm 2030 và đạt trung hòa carbon vào năm 2060.
Đầu tư lớn vẫn tiếp tục chảy vào các ngành xanh. Trung Quốc là một nhân tố dẫn đầu trong các lĩnh vực then chốt như xe điện, điện mặt trời và phát điện gió. Sự chuyển dịch này rõ ràng đang tác động đến nền kinh tế toàn cầu thông qua thương mại và đầu tư.
Nỗ lực của Trung Quốc nhằm thúc đẩy phát triển công nghệ và số hóa đã vượt kỳ vọng của chúng tôi. Các công ty Trung Quốc đã chứng minh được khả năng cạnh tranh trong cuộc đua AI. Trung Quốc đã thực hiện những bước đi lớn để cải thiện tự chủ, bao gồm tăng cường ngành bán dẫn trong nước và phát triển ngành robot.
Số hóa nền kinh tế tiếp tục xây dựng trên nền tảng sức mạnh sẵn có. Theo Cơ quan Dữ liệu Quốc gia Trung Quốc, các ngành cốt lõi của nền kinh tế số Trung Quốc chiếm hơn 10,5% tổng GDP vào năm 2025.
Cũng có cam kết mạnh mẽ tiếp tục đầu tư lớn vào nghiên cứu và phát triển. Kế hoạch 5 năm lần thứ 15 của Trung Quốc cam kết đặt mục tiêu tăng trưởng chi tiêu R&D ít nhất 7% mỗi năm trong giai đoạn 2026-2030. Chi tiêu R&D đạt 3,92 nghìn tỷ RMB vào năm 2025, tương đương 2,8% GDP.
Tóm lại, Trung Quốc đã đạt được tiến bộ tốt nhưng không đồng đều trong các chuyển đổi kinh tế then chốt trong vài năm qua. Tiến bộ mạnh mẽ trong chuyển đổi công nghệ và xanh, cùng với bước đi quyết liệt của Trung Quốc lên nấc thang giá trị gia tăng, đã đặt nền móng cho tăng trưởng tương lai. Tuy nhiên, nhu cầu trong nước cần được củng cố để thúc đẩy tăng trưởng dài hạn bền vững hơn. Điều này đặc biệt đúng khi chúng ta thấy sự phản ứng ngày càng tăng từ các đối tác thương mại về thặng dư thương mại ngày càng lớn của Trung Quốc. Trong chiến lược "tuần hoàn kép" của Trung Quốc, mặt tuần hoàn nội địa phải được tăng cường trong những tháng và năm tới.
Nâng cấp công nghệ tiếp tục dẫn dắt cuộc Chuyển đổi Lớn của Trung Quốc
Đề xuất của biên tập viên
ĐỀ XUẤT CỦA BIÊN TẬP VIÊN
GDP sơ bộ của Vương quốc Anh tăng 0,7% theo quý trong quý 3, đúng như dự báo
Nền kinh tế Vương quốc Anh ghi nhận mức tăng trưởng 0,7% trong quý kết thúc vào tháng 9 năm 2026, sau khi sụt giảm 1% trong quý II (quý 2) (số liệu này đã được điều chỉnh từ mức tăng trưởng 0,5% trước đó). Dữ liệu này khớp với dự báo của thị trường.
MSCI loại Strategy khỏi các chỉ số: Điều đó có ý nghĩa gì đối với Bitcoin
Strategy và Bitcoin (BTC) chịu áp lực mới vào cuối ngày thứ Tư sau khi MSCI hoàn tất quyết định loại bỏ công ty nắm giữ kho bạc Bitcoin khỏi các chỉ số toàn cầu của mình, làm dấy lên lo ngại về áp lực bán tiềm tàng đối với cổ phiếu MSTR và các khoản mua Bitcoin trong tương lai của công ty
Dự báo giá Bitcoin: BTC chịu áp lực khi MSCI loại Strategy khỏi chỉ số khiến vốn vào quỹ gặp rủi ro
Bitcoin (BTC) tiếp tục chịu áp lực, giao dịch dưới mức 73.800$ vào thứ Năm sau khi điều chỉnh hơn 1,5% trong tuần này. Tâm lý tiêu cực gia tăng sau thông tin hôm thứ Tư từ MSCI – nhà cung cấp chỉ số toàn cầu – về việc loại bỏ MicroStrategy (MSTR) và các công ty nắm giữ Bitcoin khác khỏi các chỉ số toàn cầu, khiến hàng tỷ USD dòng vốn đầu tư đứng trước rủi ro.
Forex hôm nay: Chỉ số đô la Mỹ tăng lên mức đỉnh trong 19 tháng, Vàng giảm xuống dưới 4.000$
Dưới đây là những thông tin cần lưu ý vào thứ Năm, ngày 12 tháng 11: Chỉ số Đô la Mỹ (DXY) tiếp tục đà tăng – vốn được thúc đẩy bởi dữ liệu lạm phát nóng và các bình luận mang tính "diều hâu" từ các nhà hoạch định chính sách của Cục Dự trữ Liên bang Mỹ (Fed) – và hiện giao dịch ở mức cao nhất kể từ tháng 4 năm 2025, vượt mốc 103,00 trong phiên thứ Năm.
Dự báo giá vàng: XAU/USD vẫn là giao dịch bán khi giá tăng do dự báo Fed nâng lãi suất mạnh hơn
Sáng thứ Năm, nỗ lực phục hồi yếu ớt của giá vàng tại 4.000$ đã nhanh chóng tan biến. Phe bán vẫn kiên trì giữ vị thế trong bối cảnh kỳ vọng về một đợt tăng lãi suất mạnh tay hơn từ Fed tại cuộc họp chính sách tiền tệ tháng 12 ngày càng gia tăng.