 Mike Maharrey
Money Metals Exchange
Lại bắt đầu nữa rồi.
Cục Thống kê Lao động (BLS) hôm nay đã công bố dữ liệu Chỉ số giá tiêu dùng (CPI) tháng 10. Dữ liệu nóng hơn dự kiến.
Lạm phát giá cả dai dẳng một lần nữa đã làm gia tăng kỳ vọng về một đợt tăng lãi suất vào tháng 12. Trên thực tế, nhiều nhà phân tích hiện cho rằng Fed có thể tăng lãi suất 50 điểm cơ bản.
Dữ liệu CPI chắc chắn vẽ nên một bức tranh lạm phát ảm đạm, và còn tệ hơn nữa.
Mỗi tháng, Cục Thống kê Lao động công bố báo cáo Chỉ số giá tiêu dùng (CPI). Các nhà hoạch định chính sách, bình luận viên và các nhà kinh tế sử dụng dữ liệu này để đánh giá tình hình lạm phát hiện tại.
Nhưng chỉ dựa vào dữ liệu CPI để đánh giá lạm phát thì cũng giống như nhìn vào nhiệt độ rồi cho rằng mình biết thời tiết.
CPI theo dõi lạm phát giá cả – cụ thể hơn là sự thay đổi trong giá của một rổ hàng hóa. Nhưng về mặt lịch sử, lạm phát được định nghĩa là sự gia tăng cung tiền và tín dụng. Giá tiêu dùng tăng là một trong những tác động của lạm phát tiền tệ này. Nói cách khác, CPI đo lường một triệu chứng của lạm phát tiền tệ.
CPI phản ánh lạm phát tiền tệ trong quá khứ của nền kinh tế, nhưng nó không thể dự báo quỹ đạo của lạm phát. Điều đó có nghĩa là chúng ta cần nhìn vào các thước đo khác để hiểu đầy đủ câu chuyện lạm phát.
Với suy nghĩ đó, mỗi tháng tôi công bố một báo cáo lạm phát toàn diện hơn bằng cách sử dụng bốn thước đo – CPI, thay đổi trong cung tiền M2, thay đổi trong bảng cân đối kế toán của Cục Dự trữ Liên bang, và Chỉ số điều kiện tài chính quốc gia của Fed Chicago.
CPI tháng 10
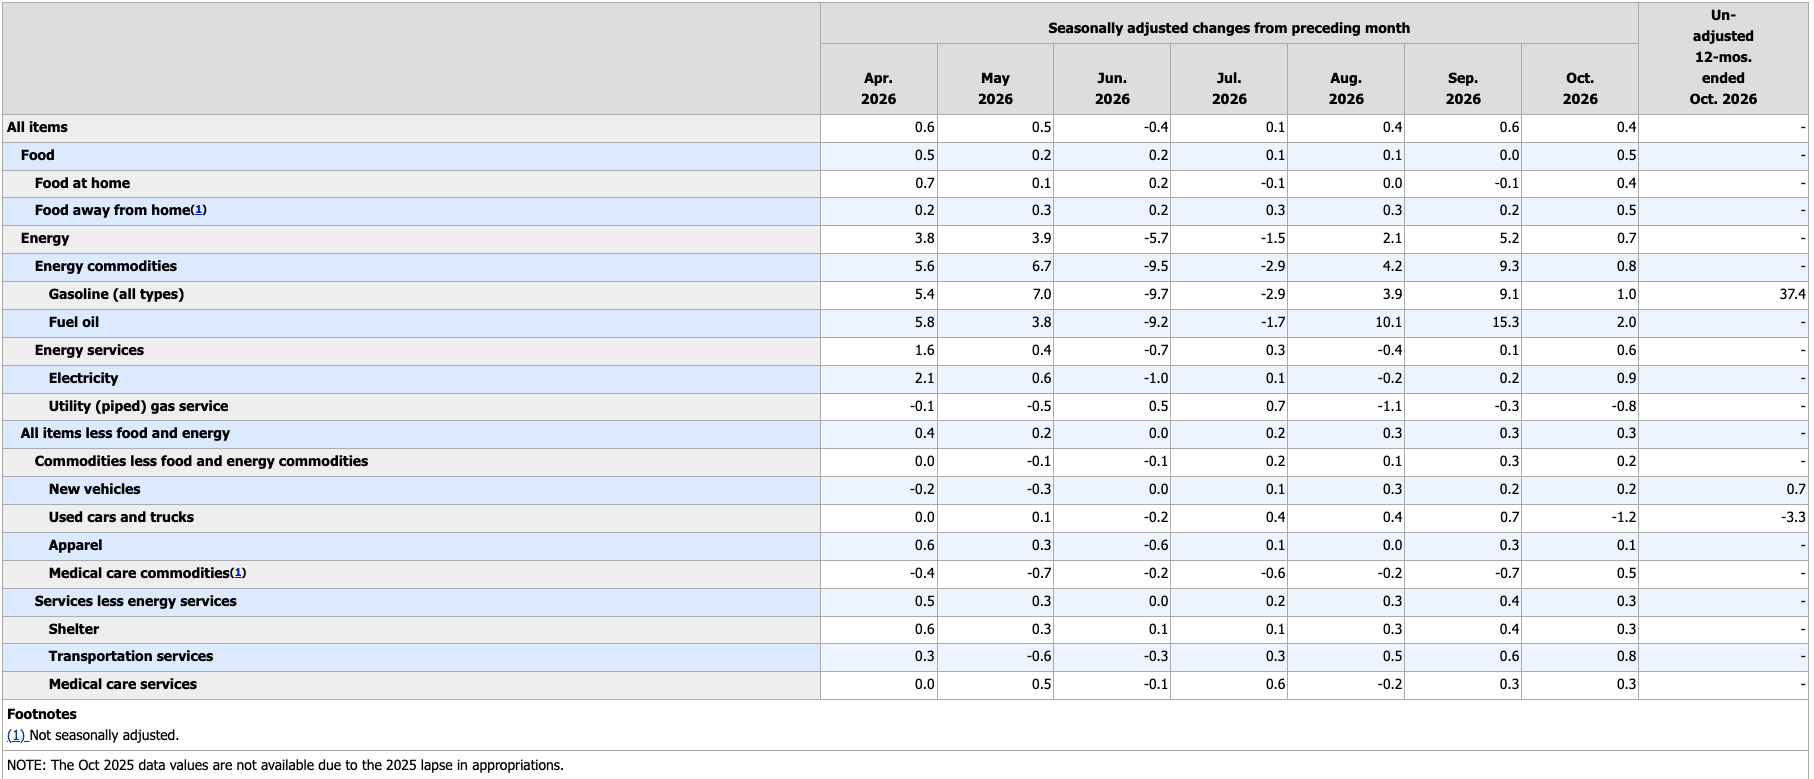
Giá cả đã tăng 0,4% trong tháng trước. Dự báo là tăng 0,3%.
BLS không công bố dữ liệu CPI hàng năm trong tháng này. Chính phủ đã không công bố báo cáo vào năm ngoái do tình trạng đóng cửa chính phủ, vì vậy không có số liệu để so sánh.
CPI đã cao hơn mục tiêu 2% mang tính biểu tượng của Fed trong 68 tháng liên tiếp.
Loại trừ giá thực phẩm và năng lượng biến động mạnh hơn (điều mà người dân thực sự không thể làm), CPI cơ bản tăng 0,3%. Dự báo là tăng 0,2%.
Đây là tháng thứ ba liên tiếp CPI cơ bản tăng 0,3%. Quy đổi theo năm, mức này tương đương 3,7% theo lãi kép.
Giá năng lượng tiếp tục kéo CPI toàn phần lên cao hơn trong tháng trước. Chỉ số năng lượng tăng 0,7% so với tháng trước, sau khi tăng 5,2% trong tháng 9.
Giá xăng tăng thêm 1% trong tháng 10, sau khi tăng vọt 9,3% trong tháng 9.
Trong khi đó, giá nhà ở tăng thêm 0,3%. Giá thực phẩm tăng vọt 0,5%, được thúc đẩy bởi giá đồ ăn nhẹ tăng 1%, chi phí thịt bò tăng 0,9% và giá gia cầm, cá và trứng tăng 0,5%. Dịch vụ vận tải tăng vọt 0,8% so với tháng trước, trong khi chi phí xe mới tăng 0,2%.
Cung tiền M2
Cung tiền đã tăng trong nhiều tháng, và tốc độ đang tăng nhanh hơn.
Đó, theo định nghĩa, là lạm phát. Tuy nhiên, chúng ta sẽ chưa thấy tác động của nó lên mặt bằng giá chung trong nhiều tháng nữa.
Trong giai đoạn từ tháng 9 năm 2025 đến tháng 9 năm 2026, cung tiền đã tăng vọt từ 22,15 nghìn tỷ$ lên 23,41 nghìn tỷ$.
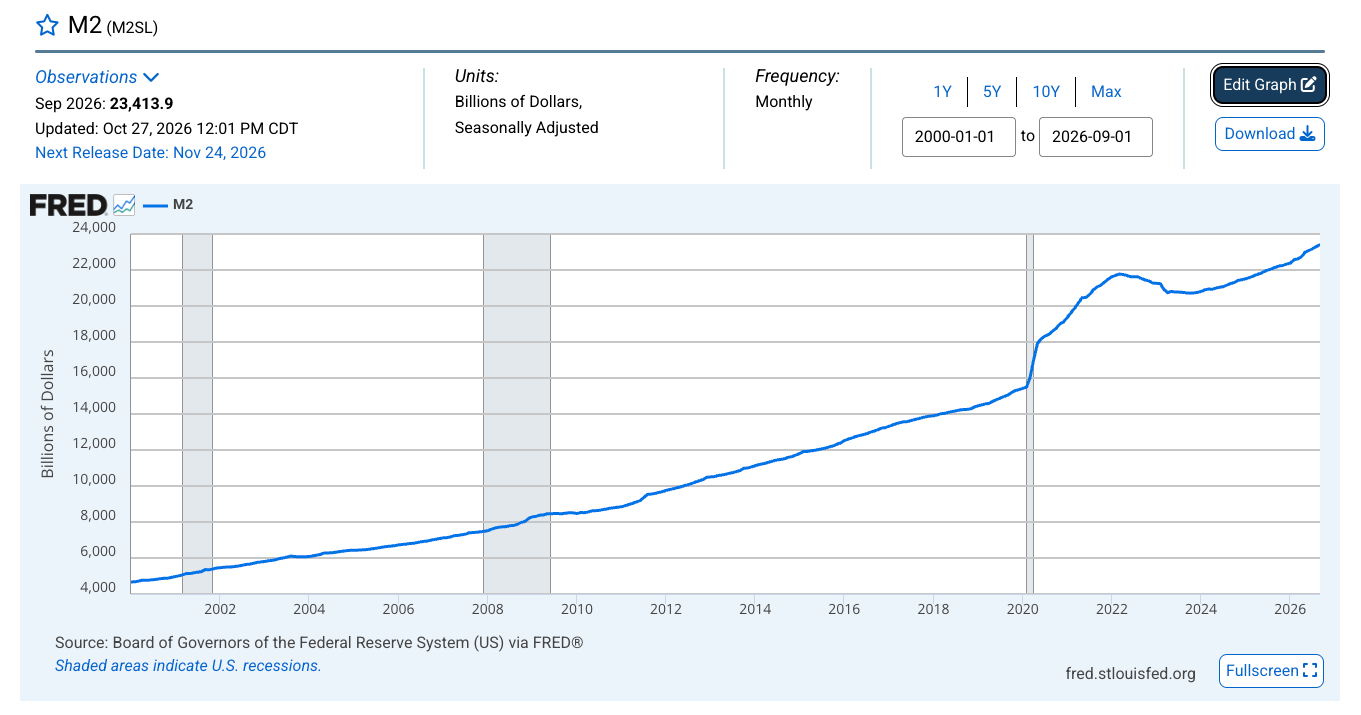
Nói cách khác, tỷ lệ lạm phát thực tế là 5,7%.
Cung tiền M2 chỉ riêng trong tháng 9 đã tăng 113 tỷ$, tương đương mức tăng 0,49% so với tháng trước.
Tính đến thời điểm này trong năm, cung tiền đã tăng trung bình 136 tỷ$ mỗi tháng. Con số này cao hơn 89% so với mức tăng trung bình hàng tháng trong năm 2025.
Lạm phát tiền tệ này cuối cùng sẽ tác động vào giá tiêu dùng. (Nó cũng có thể thể hiện qua giá tài sản tăng, chẳng hạn như bất động sản và cổ phiếu.)
Bảng cân đối kế toán của Cục Dự trữ Liên bang
Một lý do khiến cung tiền đang tăng là do việc in tiền của ngân hàng trung ương.
Trong khi Warsh & Co. nói cứng rắn về lạm phát, Fed đang thực hiện các hoạt động nới lỏng định lượng (QE) để tạo ra nhu cầu giả tạo đối với trái phiếu Kho bạc và giữ lợi suất thấp hơn mức lẽ ra sẽ có. Điều đó có nghĩa là ngân hàng trung ương đang mua trái phiếu Kho bạc Mỹ trên thị trường mở và nắm giữ chúng trên bảng cân đối kế toán của mình. Để thực hiện hoạt động này, Fed tạo ra tiền từ hư không để thanh toán cho các trái phiếu này. Số tiền mới đó được bơm vào nền kinh tế. Một lần nữa, theo định nghĩa, đó là lạm phát.
Fed sẽ không bao giờ thừa nhận đang thực hiện QE. Họ sẽ nói với bạn rằng đó chỉ là một hoạt động kỹ thuật để giữ cho hệ thống tài chính vận hành thông suốt. Nhưng dù gọi nó là gì, tác động thực tế vẫn như nhau. Bảng cân đối kế toán của Fed mở rộng, và tiền mới chảy vào nền kinh tế.
Bảng cân đối kế toán của ngân hàng trung ương bắt đầu nhích lên vào tháng 12 năm ngoái, và xu hướng tăng vẫn tiếp diễn. Bảng cân đối kế toán đã tăng khoảng 5 tỷ đô la vào tháng 10. Nó đã tăng 212,4 tỷ đô la kể từ mức thấp ngày 1 tháng 12 năm 2025.
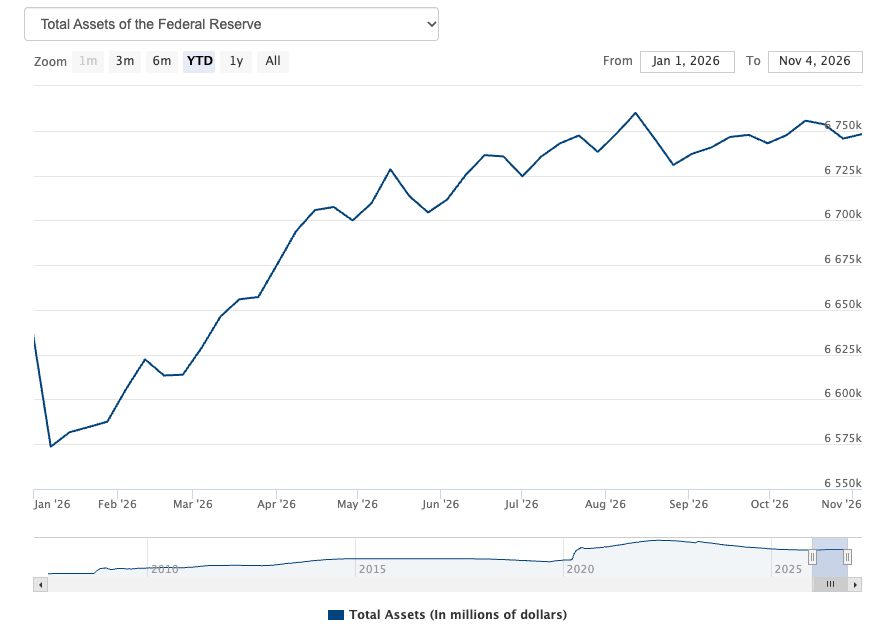
Hãy nhớ rằng Fed phải thực hiện QE chỉ để giữ cho bảng cân đối kế toán ổn định. Trái phiếu đáo hạn và rời khỏi bảng cân đối kế toán hàng tháng. Ngân hàng trung ương phải mua chứng khoán mới để thay thế những chứng khoán cũ.
Tôi không thể nhấn mạnh quá mức rằng Fed đang nới lỏng chính sách tiền tệ thông qua các hoạt động trên bảng cân đối kế toán của mình, ngay cả khi họ tuyên bố đang chống lạm phát. Đúng là mức tăng của bảng cân đối kế toán là khiêm tốn. Nhưng nếu bạn thực sự nghiêm túc trong cuộc chiến chống lạm phát, tại sao bảng cân đối kế toán lại không thu hẹp?
Câu trả lời là thị trường trái phiếu giá xuống đang diễn biến. Khi lợi suất tăng làm gia tăng chi phí lãi vay của chính phủ liên bang, Fed không còn lựa chọn nào khác ngoài việc can thiệp và hỗ trợ thị trường Kho bạc.
Chỉ số điều kiện tài chính quốc gia
Trong khi mọi người đều cho rằng chính sách tiền tệ hiện đang thắt chặt, xét về mặt lịch sử, nó vẫn đang nới lỏng.
Chỉ số Điều kiện Tài chính Quốc gia (NFCI) của chính Fed Chicago cho thấy điều này.
Tính đến tuần kết thúc vào ngày 9 tháng 10, NFCI ở mức −0,487. Dấu âm cho thấy các điều kiện tài chính vẫn đang nới lỏng theo tiêu chuẩn lịch sử.
Đáng ngạc nhiên là NFCI chưa bao giờ chuyển sang dương, ngay cả trong giai đoạn đỉnh điểm của chu kỳ thắt chặt của Fed. Mức cao nhất của nó là -0,09 vào tháng 10 năm 2022.
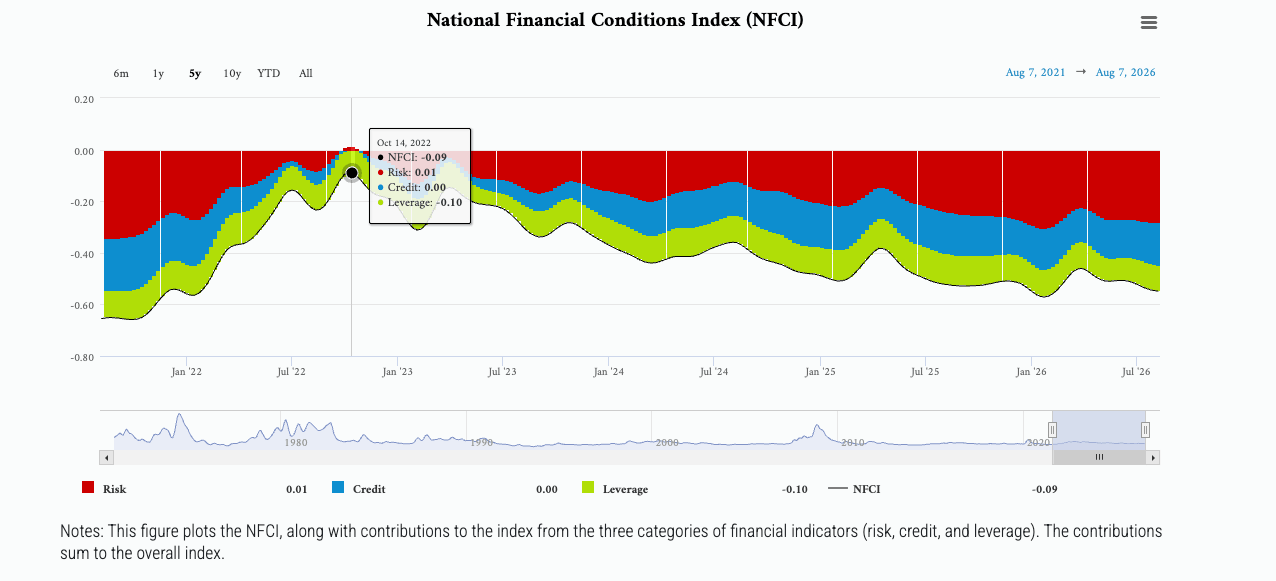
Một lần nữa, điều này cho thấy cuộc chiến chống lạm phát của Cục Dự trữ Liên bang không hề quyết liệt như đã quảng bá. Fed đã duy trì một chính sách tiền tệ nới lỏng theo tiêu chuẩn lịch sử trong suốt toàn bộ chu kỳ lạm phát này.
Điều đó cũng cho thấy nền kinh tế đang phụ thuộc vào tiền rẻ. Việc ngân hàng trung ương chưa bao giờ đẩy các điều kiện tài chính vào trạng thái thắt chặt vì lo sợ làm sụp đổ nền kinh tế bong bóng đầy nợ nần là điều đáng chú ý. Chắc chắn không phải vì lạm phát đã được kiểm soát.
Kết luận
Chỉ số CPI vẽ nên một bức tranh lạm phát đáng lo ngại, và dựa trên những dữ liệu khác này, chúng ta không nên kỳ vọng áp lực lạm phát sẽ sớm hạ nhiệt.
Cục Dự trữ Liên bang chưa bao giờ làm đủ để tiêu diệt con rồng lạm phát được giải phóng trong đại dịch, và bất chấp mọi lời bàn tán về một Fed diều hâu, chính sách tiền tệ vẫn đang nới lỏng theo tiêu chuẩn lịch sử.
Hầu hết các nhà phân tích kỳ vọng Fed sẽ tăng lãi suất một lần nữa vào tháng 12. Như tôi đã đề cập trước đó, một số người thậm chí còn cho rằng Warsh & Co. sẽ còn quyết liệt hơn và tăng 0,5 điểm phần trăm. Vàng đã bán tháo mạnh khi các nhà đầu tư dự đoán lãi suất sẽ tăng.
Tuy nhiên, đừng quên rằng một Hố Đen Nợ khổng lồ đang kìm hãm Fed. Các ngân hàng trung ương có thể muốn tăng lãi suất mạnh tay, nhưng họ biết rằng một nền kinh tế được chống đỡ bằng nợ sẽ không hoạt động tốt trong môi trường lãi suất cao hơn. Fed đang ở thế tiến thoái lưỡng nan. Họ cần tăng lãi suất. Dữ liệu lạm phát đã nói rõ điều đó. Nhưng cũng có thể lập luận cho việc cắt giảm lãi suất do gánh nợ.
Đó là lý do Fed đã cố gắng đi trên dây bằng cách tăng lãi suất – nhưng không quá nhiều.
Rất có thể Fed sẽ tăng 25 điểm cơ bản vào tháng 12 và tiếp tục giữ lập trường diều hâu.
Tuy nhiên, một đợt tăng lãi suất nhỏ nữa sẽ không đủ để ngăn cung tiền tăng gần 6%. Nó sẽ không ngăn được việc Fed in tiền.
Nhưng nó có thể đủ để làm vỡ bong bóng nợ.
Nếu điều đó xảy ra, gần như chắc chắn nó sẽ đẩy nền kinh tế vào suy thoái, và có thể châm ngòi cho một cuộc khủng hoảng tài chính khác. Nếu lịch sử là bất kỳ chỉ báo nào, Fed sẽ dốc toàn lực vào việc cắt giảm lãi suất và QE khi điều đó xảy ra. Họ luôn chọn chống đỡ nền kinh tế bằng tiền rẻ trong một “cuộc khủng hoảng” – mặc kệ lạm phát. Một Fed do Warsh dẫn dắt có thể phản ứng khác đi, nhưng tôi cần thấy điều đó mới tin được.
Ở thời điểm này, dường như mọi con đường đều dẫn đến lạm phát.
Money Metals Exchange và các nhân viên của mình không đóng vai trò là cố vấn đầu tư cá nhân cho bất kỳ cá nhân cụ thể nào. Chúng tôi cũng không ủng hộ việc mua hoặc bán bất kỳ chứng khoán được niêm yết trên sàn giao dịch cho bất kỳ cá nhân cụ thể nào. Độc giả và khách hàng nên biết rằng, mặc dù thành tích của chúng tôi rất tuyệt vời, nhưng thị trường đầu tư luôn tiềm ẩn những rủi ro và không có gì đảm bảo cho lợi nhuận trong tương lai. Tương tự như vậy, thành tích trong quá khứ của chúng tôi cũng không đảm bảo thành tích trong tương lai. Bạn chịu trách nhiệm về các quyết định đầu tư của mình và chúng phải được thực hiện với sự tham vấn của các cố vấn của riêng bạn. Khi giao dịch thông qua Money Metals, bạn hiểu rằng công ty chúng tôi không chịu trách nhiệm về bất kỳ tổn thất nào gây ra bởi các quyết định đầu tư của bạn, cũng như chúng tôi không có bất kỳ yêu cầu nào đối với bất kỳ lợi nhuận thị trường nào mà bạn có thể được hưởng. Trang web này được cung cấp “nguyên trạng” và Money Metals từ chối mọi bảo đảm (rõ ràng hoặc ngụ ý) và bất kỳ và tất cả trách nhiệm hoặc nghĩa vụ đối với tính chính xác, hợp pháp, độ tin cậy hoặc tính khả dụng của bất kỳ nội dung nào trên Trang web.
Đề xuất của biên tập viên
ĐỀ XUẤT CỦA BIÊN TẬP VIÊN
GDP sơ bộ của Vương quốc Anh tăng 0,7% theo quý trong quý 3, đúng như dự báo
Nền kinh tế Vương quốc Anh ghi nhận mức tăng trưởng 0,7% trong quý kết thúc vào tháng 9 năm 2026, sau khi sụt giảm 1% trong quý II (quý 2) (số liệu này đã được điều chỉnh từ mức tăng trưởng 0,5% trước đó). Dữ liệu này khớp với dự báo của thị trường.
MSCI loại Strategy khỏi các chỉ số: Điều đó có ý nghĩa gì đối với Bitcoin
Strategy và Bitcoin (BTC) chịu áp lực mới vào cuối ngày thứ Tư sau khi MSCI hoàn tất quyết định loại bỏ công ty nắm giữ kho bạc Bitcoin khỏi các chỉ số toàn cầu của mình, làm dấy lên lo ngại về áp lực bán tiềm tàng đối với cổ phiếu MSTR và các khoản mua Bitcoin trong tương lai của công ty
Dự báo giá Bitcoin: BTC chịu áp lực khi MSCI loại Strategy khỏi chỉ số khiến vốn vào quỹ gặp rủi ro
Bitcoin (BTC) tiếp tục chịu áp lực, giao dịch dưới mức 73.800$ vào thứ Năm sau khi điều chỉnh hơn 1,5% trong tuần này. Tâm lý tiêu cực gia tăng sau thông tin hôm thứ Tư từ MSCI – nhà cung cấp chỉ số toàn cầu – về việc loại bỏ MicroStrategy (MSTR) và các công ty nắm giữ Bitcoin khác khỏi các chỉ số toàn cầu, khiến hàng tỷ USD dòng vốn đầu tư đứng trước rủi ro.
Forex hôm nay: Chỉ số đô la Mỹ tăng lên mức đỉnh trong 19 tháng, Vàng giảm xuống dưới 4.000$
Dưới đây là những thông tin cần lưu ý vào thứ Năm, ngày 12 tháng 11: Chỉ số Đô la Mỹ (DXY) tiếp tục đà tăng – vốn được thúc đẩy bởi dữ liệu lạm phát nóng và các bình luận mang tính "diều hâu" từ các nhà hoạch định chính sách của Cục Dự trữ Liên bang Mỹ (Fed) – và hiện giao dịch ở mức cao nhất kể từ tháng 4 năm 2025, vượt mốc 103,00 trong phiên thứ Năm.
Dự báo giá vàng: XAU/USD vẫn là giao dịch bán khi giá tăng do dự báo Fed nâng lãi suất mạnh hơn
Sáng thứ Năm, nỗ lực phục hồi yếu ớt của giá vàng tại 4.000$ đã nhanh chóng tan biến. Phe bán vẫn kiên trì giữ vị thế trong bối cảnh kỳ vọng về một đợt tăng lãi suất mạnh tay hơn từ Fed tại cuộc họp chính sách tiền tệ tháng 12 ngày càng gia tăng.