
Lãi suất cực thấp của Nhật Bản đã giúp tài trợ cho hàng nghìn tỷ đô la đầu tư toàn cầu trong hơn một thập kỷ, khiến đồng yên Nhật (JPY) trở thành một trong những nguồn vốn rẻ nhất thế giới. Với việc Ngân hàng trung ương Nhật Bản (BoJ) được kỳ vọng sẽ thắt chặt chính sách một lần nữa trong tuần này, lợi thế đó có thể đang bước vào một giai đoạn mới.
Trong khi hầu hết các nền kinh tế lớn đều tăng lãi suất, Nhật Bản vẫn là một ngoại lệ của thế giới. BoJ đã giữ chi phí vay gần bằng 0 trong nhiều năm nới lỏng tiền tệ đặc biệt, cho phép nhà đầu tư vay rẻ bằng đồng yên và đầu tư vào các tài sản có lợi suất cao hơn ở nơi khác.
Chiến lược tiền rẻ đó được gọi là giao dịch carry bằng đồng yên, và quy mô của nó đã biến chính sách tiền tệ của Nhật Bản thành một lực lượng của thị trường toàn cầu.
Giờ đây, với việc một đợt tăng lãi suất khác của BoJ được dự báo rộng rãi, các nhà đầu tư đang đặt câu hỏi liệu vai trò của Nhật Bản như nguồn tài trợ rẻ được ưa chuộng nhất thế giới có đang dần đi đến hồi kết hay không và điều đó có thể có ý nghĩa gì đối với tiền tệ, cổ phiếu, trái phiếu và dòng vốn toàn cầu.
Cách giao dịch được ưa chuộng nhất thế giới vận hành
Bất chấp mọi danh tiếng của nó, giao dịch carry thực sự rất đơn giản:
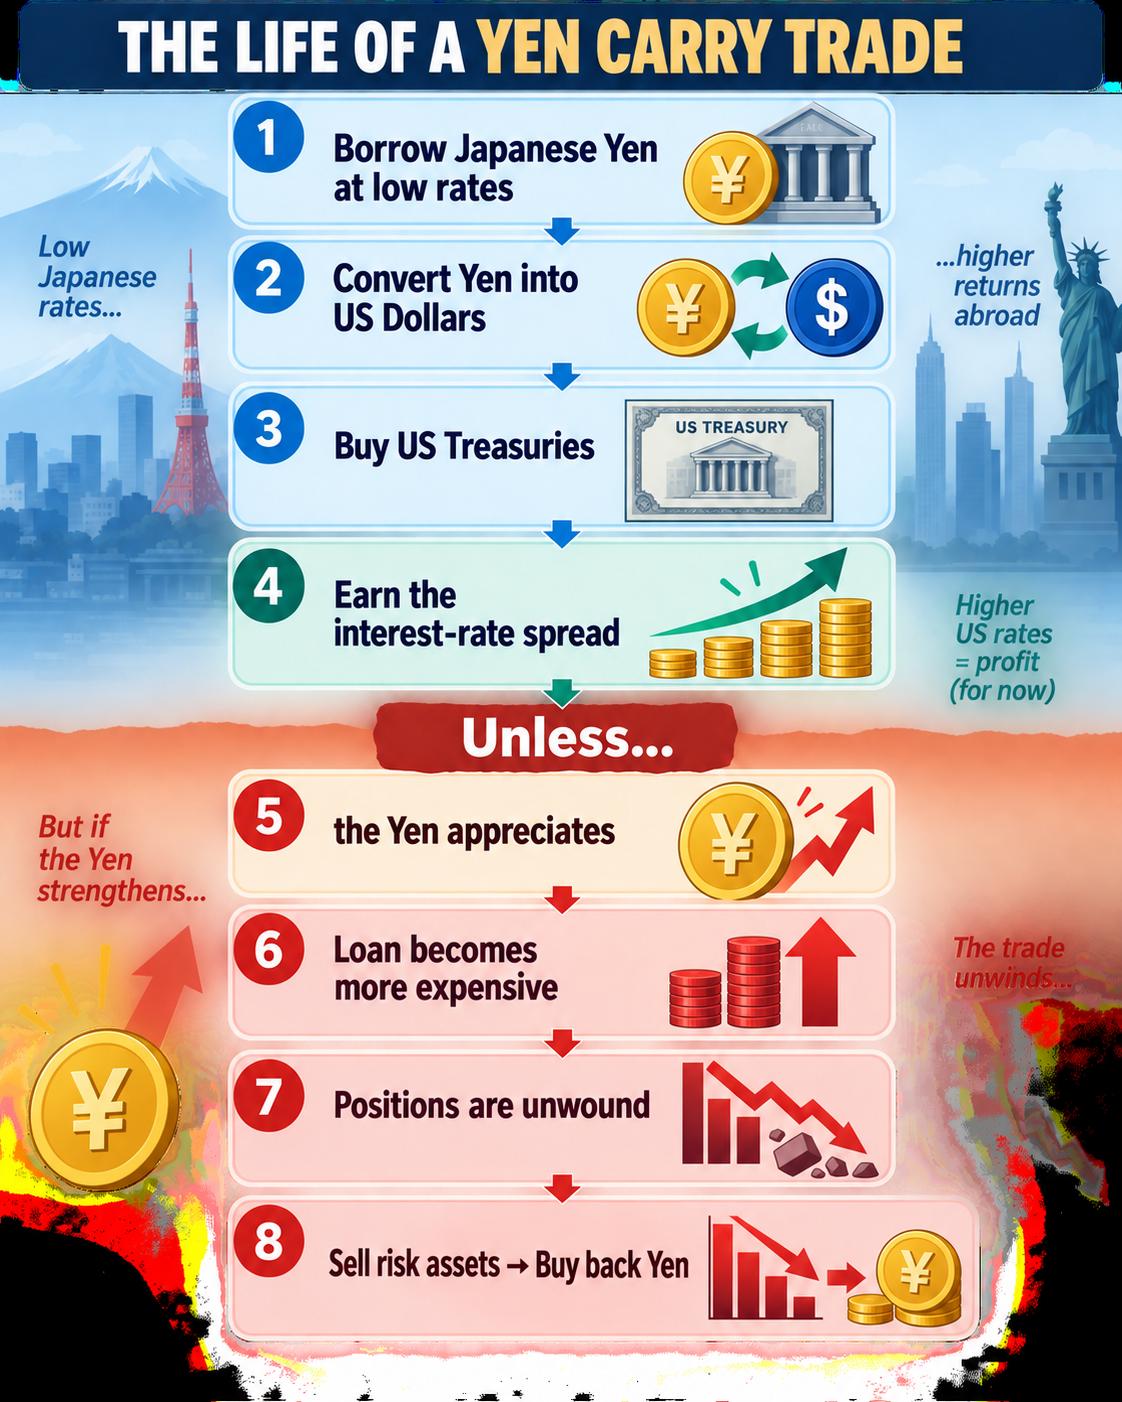
Nhà đầu tư vay tiền ở một quốc gia có lãi suất cực kỳ thấp, chuyển số tiền đó sang một loại tiền tệ khác có lợi suất cao hơn, và đầu tư số tiền thu được vào trái phiếu hoặc các tài sản tài chính khác. Chừng nào tỷ giá hối đoái vẫn tương đối ổn định, họ sẽ thu về phần chênh lệch giữa chi phí vay và lợi nhuận đầu tư.
Nhật Bản trở thành nguồn tài trợ lý tưởng vì việc vay bằng đồng yên vẫn cực kỳ rẻ trong nhiều năm, ngay cả khi lãi suất tăng mạnh ở nơi khác.
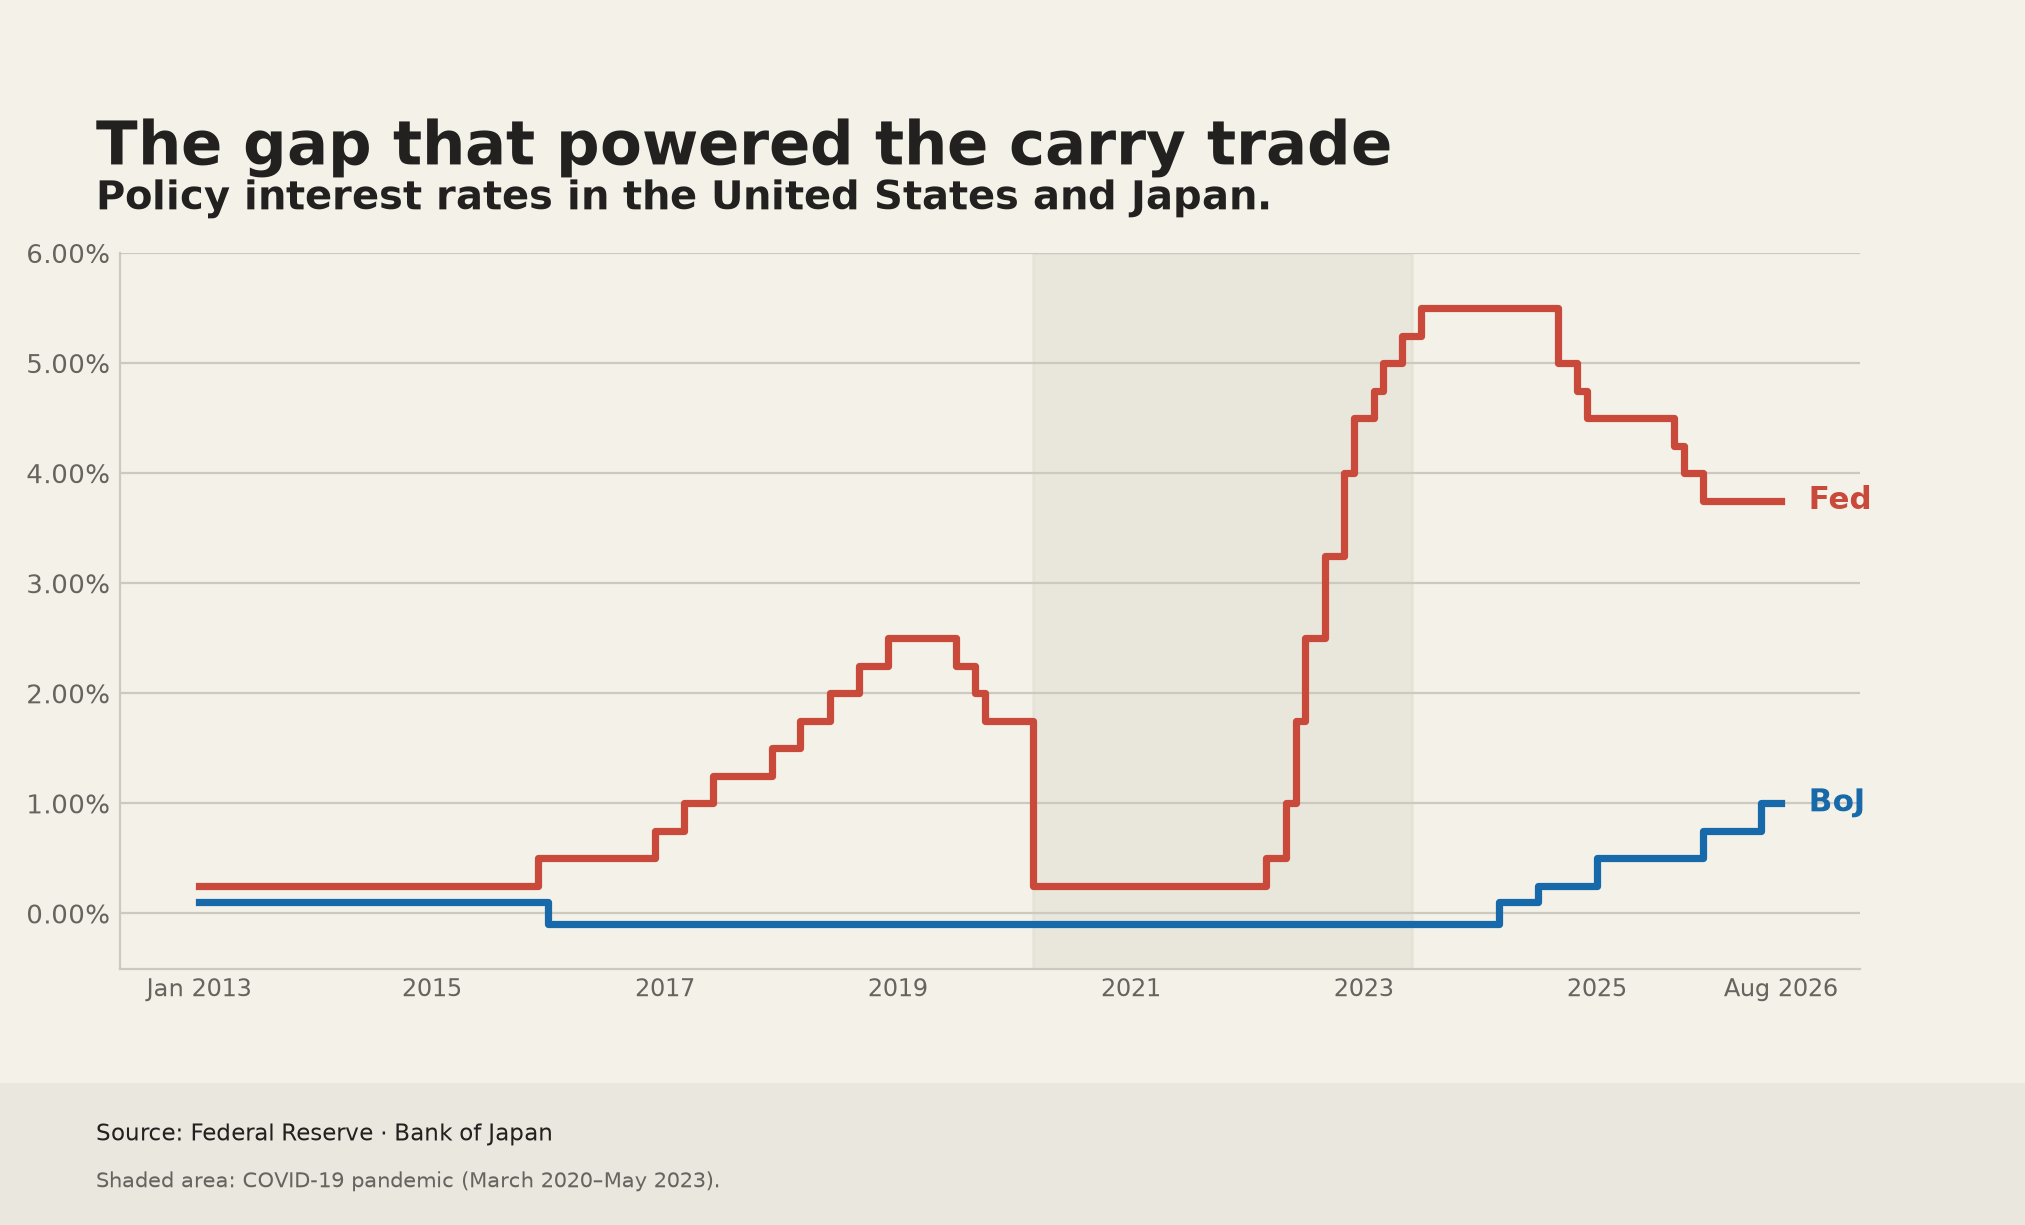
Trong chu kỳ thắt chặt mạnh tay của Cục Dự trữ Liên bang (Fed) sau đại dịch COVID, chênh lệch giữa lãi suất Mỹ và Nhật Bản đã đạt mức chưa từng thấy trong nhiều thập kỷ. Vay đồng yên để mua các tài sản Mỹ có lợi suất cao hơn đã trở thành một trong những giao dịch vĩ mô định hình của thời kỳ hậu đại dịch.
Từ chính sách Nhật Bản đến thị trường toàn cầu
Giao dịch carry thường được mô tả là một chiến lược ngoại hối.
Trên thực tế, nó còn đi xa hơn nhiều.
Tiền vay đã giúp tài trợ cho việc mua trái phiếu Kho bạc Mỹ, nợ doanh nghiệp, trái phiếu thị trường mới nổi, cổ phiếu và các loại tiền tệ có lợi suất cao hơn. Chừng nào nguồn vốn vẫn rẻ và đồng yên vẫn tương đối yếu, nhà đầu tư có thể thoải mái sử dụng đòn bẩy để khuếch đại lợi nhuận.
Điều đó giúp giải thích vì sao những thay đổi trong chính sách tiền tệ của Nhật Bản có thể tạo ra tác động lan tỏa vượt xa Tokyo.
Theo dữ liệu từ Ngân hàng Thanh toán Quốc tế (BIS), hoạt động vay xuyên biên giới bằng đồng yên Nhật vào đầu năm nay vào khoảng 360 nghìn tỷ yên (khoảng 2,3 nghìn tỷ đô la), cho thấy tính toàn cầu của hoạt động tài trợ bằng đồng yên.
Các con số đó đã tăng lên trong thập kỷ qua, đặc biệt là sau khi chênh lệch lãi suất Mỹ-Nhật mở rộng hơn kể từ năm 2022. Thực tế, nhà đầu tư ngày càng dựa vào nguồn vốn đồng yên rẻ để tài trợ cho các khoản đầu tư trên toàn thế giới nhằm đáp lại việc Fed thắt chặt mạnh tay so với chính sách tiền tệ cực kỳ nới lỏng của BoJ.
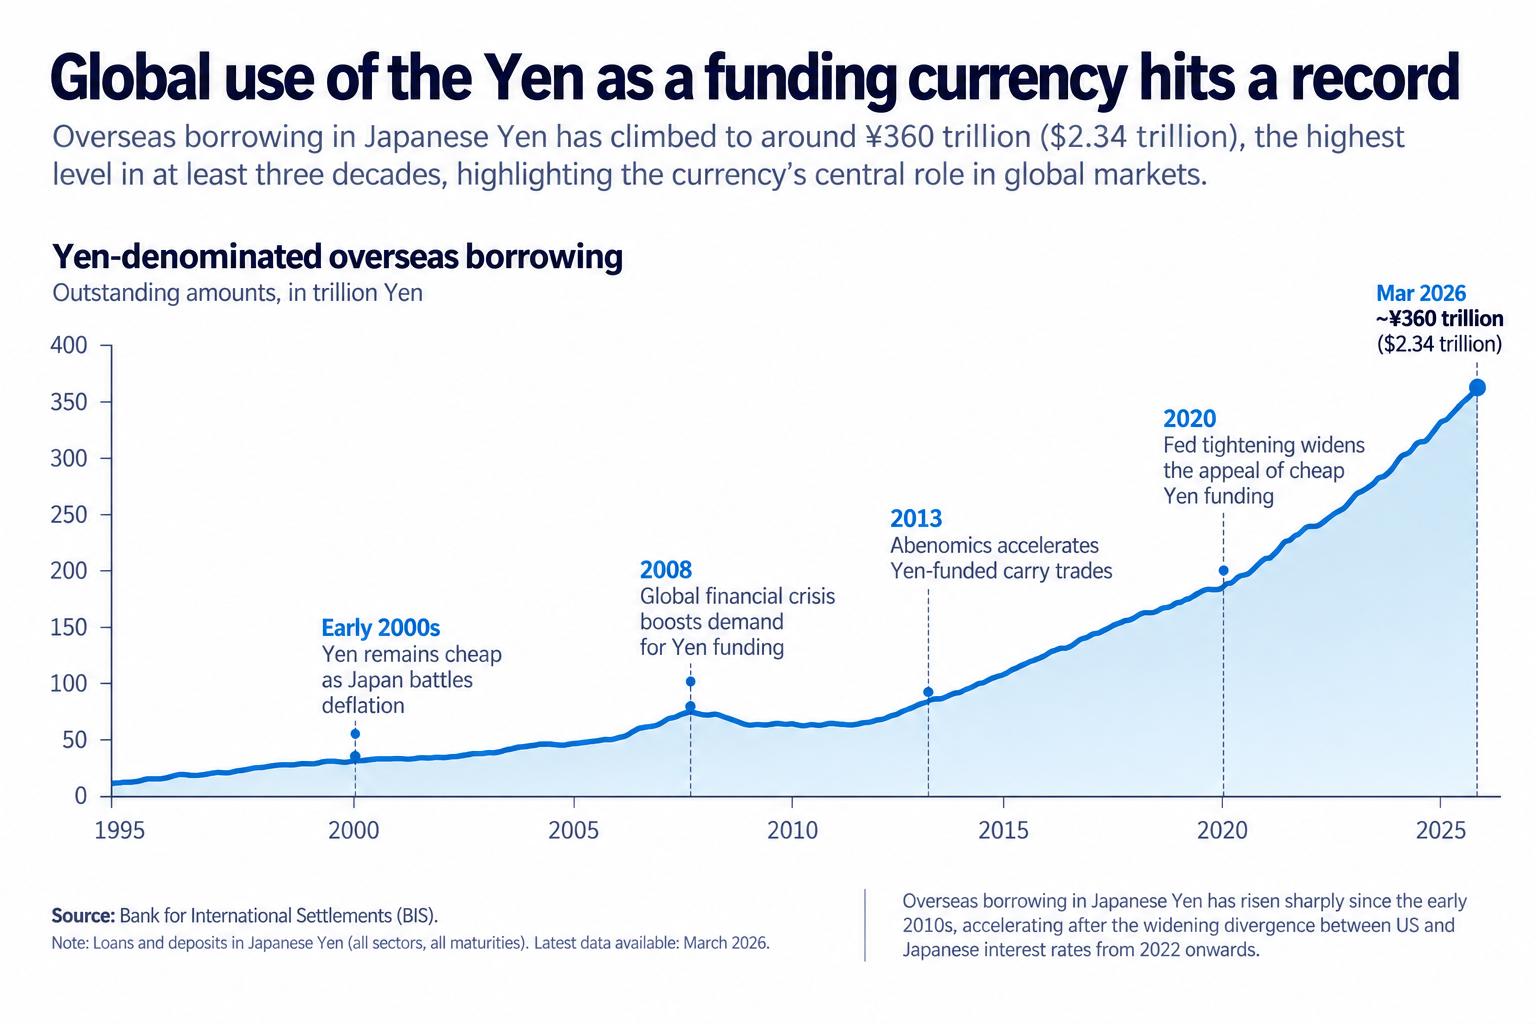
Dữ liệu đó không đại diện cho chính giao dịch carry. Tuy nhiên, chúng vẫn cung cấp một trong những chỉ báo rõ ràng nhất về mức độ sâu sắc mà đồng tiền Nhật Bản đã trở nên gắn chặt trong các thị trường tài trợ toàn cầu.
Vì sao tuần tới quan trọng
Thị trường tài chính kỳ vọng cả Cục Dự trữ Liên bang và Ngân hàng trung ương Nhật Bản sẽ tăng lãi suất tại các cuộc họp chính sách trong tuần này.
Câu hỏi then chốt đối với BoJ là họ có thể tiếp tục bình thường hóa chính sách nhanh đến mức nào. Khi lạm phát cho thấy sức bền hơn và tăng trưởng tiền lương cải thiện, các nhà hoạch định chính sách được kỳ vọng sẽ duy trì lộ trình thắt chặt dần dần sau nhiều năm nới lỏng đặc biệt.
Ngay cả một đợt tăng lãi suất khiêm tốn cũng sẽ tiếp tục thu hẹp chênh lệch lãi suất vốn đã hỗ trợ cho giao dịch carry trade truyền thống bằng đồng Yên, đặc biệt nếu lãi suất của Nhật Bản tiếp tục tăng trong khi chu kỳ thắt chặt của Fed tiến gần đến đỉnh.
Đối với các nhà đầu tư, vấn đề không chỉ đơn thuần là việc vay bằng đồng Yên trở nên đắt đỏ hơn. Mà là liệu những giả định đã nâng đỡ hơn một thập kỷ tài trợ giá rẻ bằng đồng Yên của Nhật Bản có đang dần biến mất hay không.
Tại sao đây không phải là một năm 2024 khác
Triển vọng BoJ tăng lãi suất thêm một lần nữa chắc chắn gợi lại ký ức về biến động thị trường từng chứng kiến trong năm 2024.
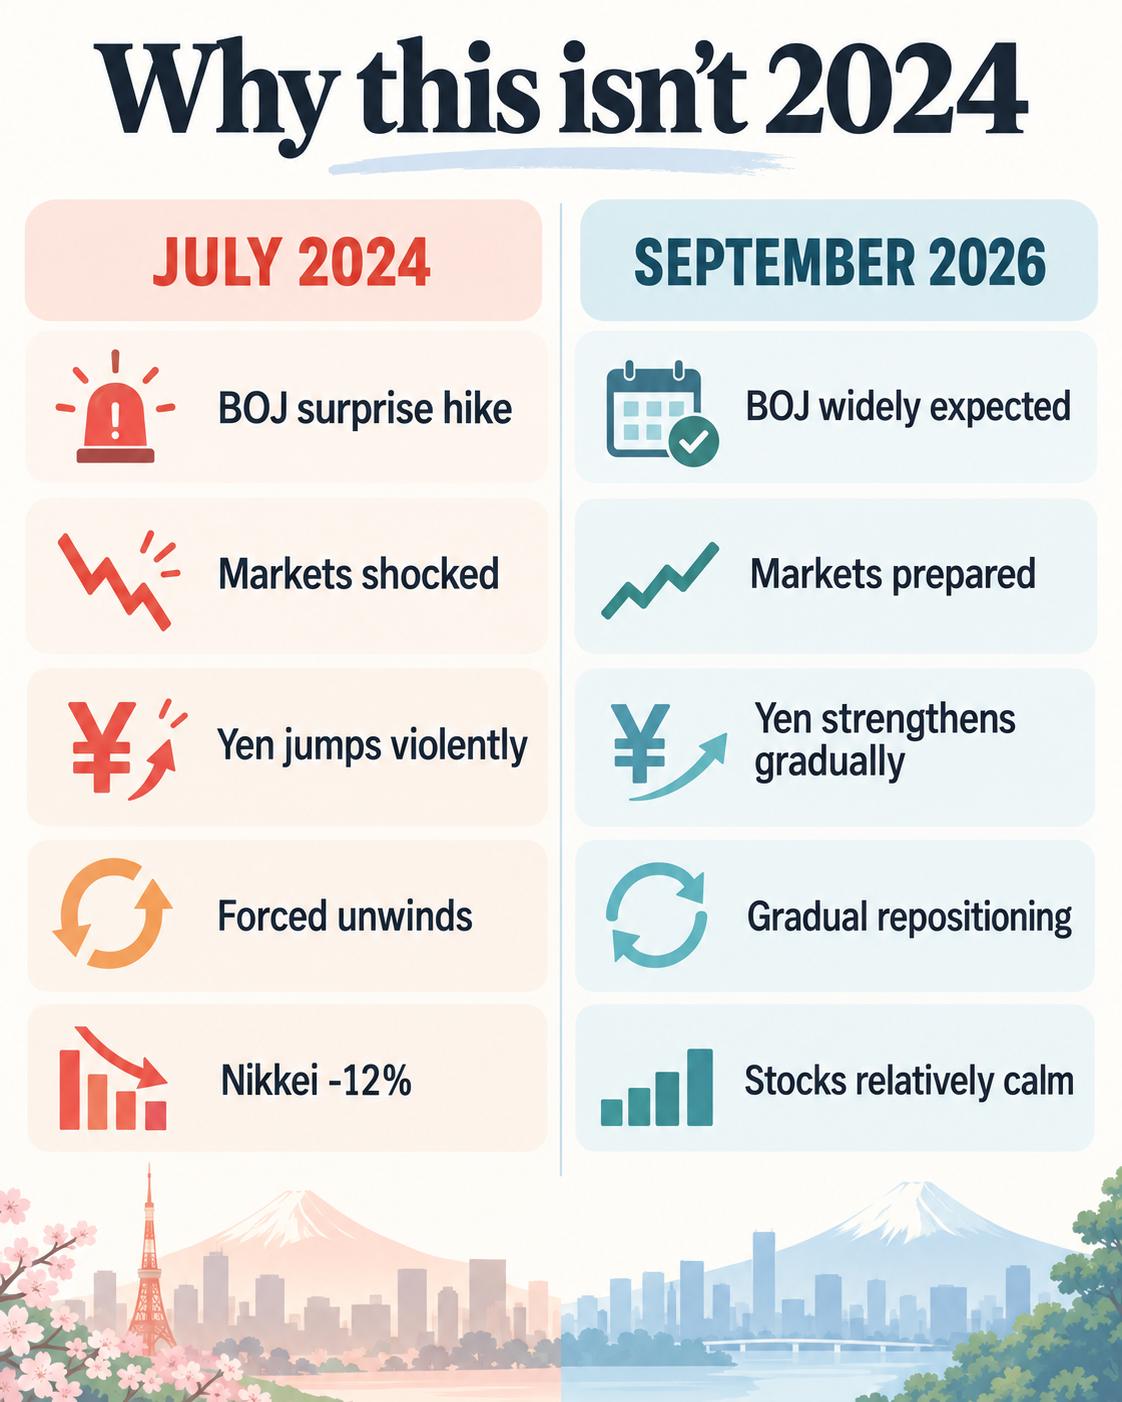
Khi ngân hàng trung ương bất ngờ thắt chặt chính sách, đồng Yên tăng giá nhanh chóng, buộc nhiều nhà đầu tư sử dụng đòn bẩy phải đồng loạt đóng vị thế. Chứng khoán Nhật Bản đã chịu một trong những đợt giảm mạnh nhất trong một ngày trong nhiều thập kỷ khi thị trường vội vã điều chỉnh.
Môi trường hiện tại trông rất khác.
Các quan chức BoJ đã dành nhiều tuần để chuẩn bị cho thị trường về khả năng tăng lãi suất thêm một lần nữa. Các nhà đầu tư đã có thời gian để đánh giá lại danh mục, giảm đòn bẩy và phòng hộ rủi ro tỷ giá.
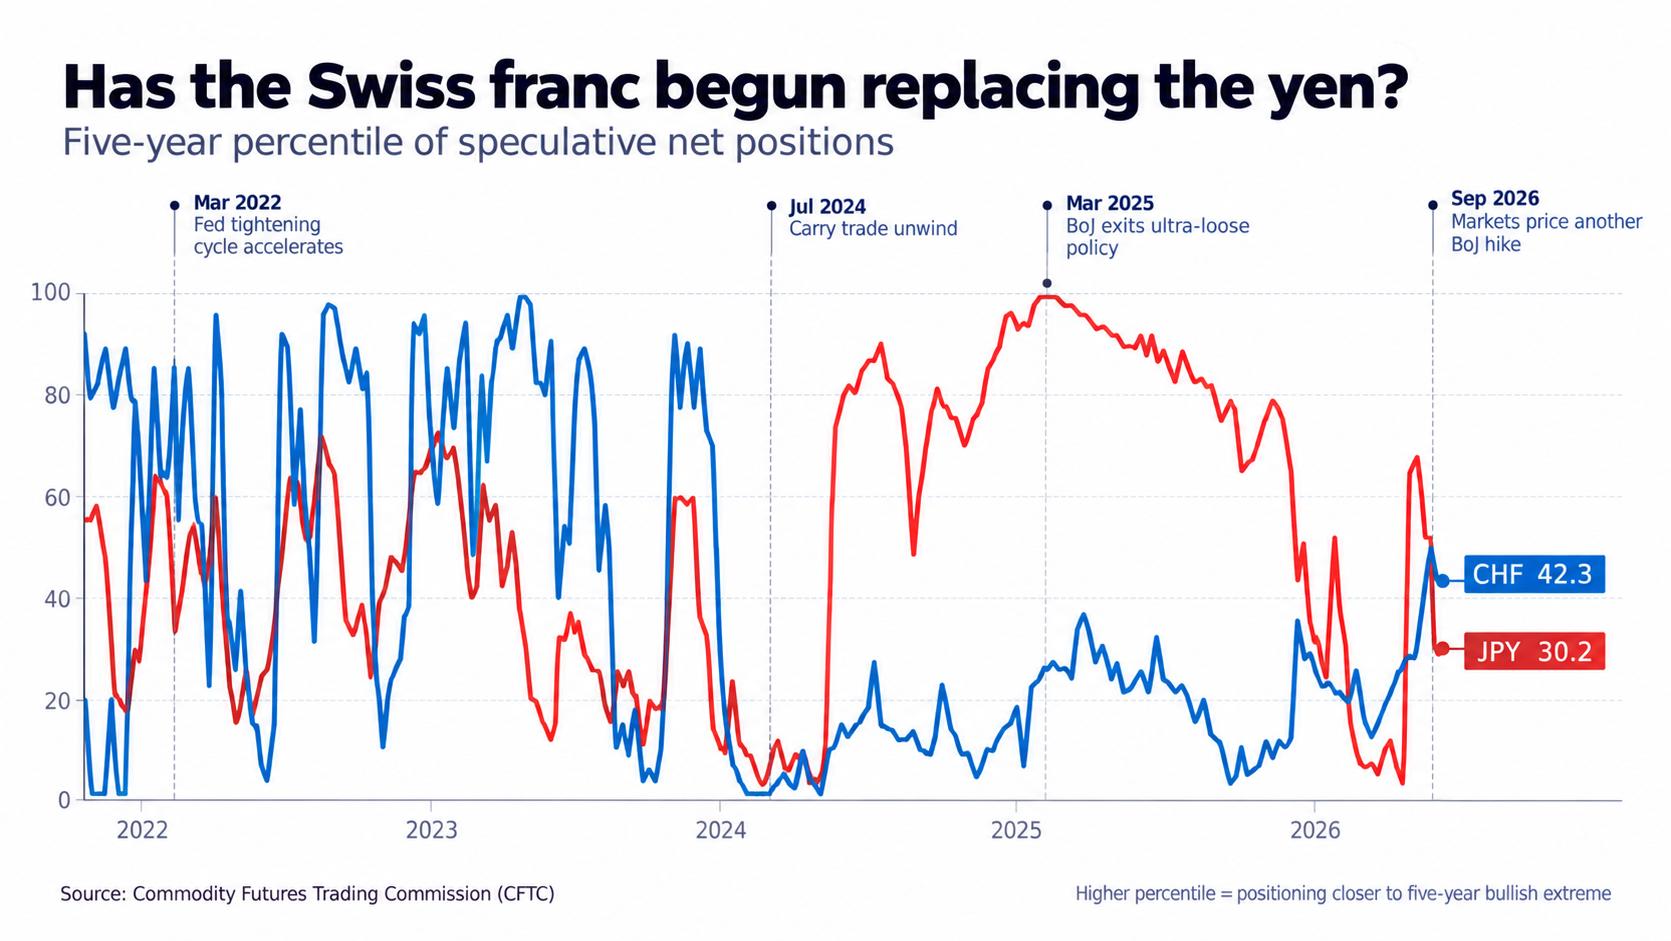
Dữ liệu định vị cho thấy các cược đầu cơ chống lại đồng Yên đã hạ nhiệt từ mức cực đoan hồi đầu năm nay, cho thấy một sự điều chỉnh trật tự hơn thay vì một cuộc tháo chạy đột ngột.
Đồng franc Thụy Sĩ có đang trở thành đồng tiền tài trợ tiếp theo?
Khi việc vay bằng đồng Yên dần trở nên đắt đỏ hơn, các nhà đầu tư ngày càng tìm kiếm những đồng tiền tài trợ thay thế, trong đó đồng Franc Thụy Sĩ thường được nhắc đến như một ứng viên tiềm năng nhờ lãi suất tương đối thấp của Thụy Sĩ, thị trường tài chính sâu rộng và danh tiếng là đồng tiền trú ẩn an toàn.
Ý tưởng này khá hợp lý. Nếu Nhật Bản đang dần rời xa các chính sách tiền tệ cực kỳ nới lỏng đã định hình thập kỷ qua, các nhà đầu tư sẽ tự nhiên tìm đến những nguồn tài trợ rẻ khác.
Tuy nhiên, bằng chứng vẫn còn trái chiều.
Trong khi những người tham gia thị trường đã chỉ ra sự quan tâm ngày càng tăng đối với các giao dịch carry trade được tài trợ bằng franc, dữ liệu định vị đầu cơ vẫn chưa cho thấy một sự dịch chuyển rộng rãi từ đồng Yên sang đồng Franc Thụy Sĩ. Thay vào đó, chúng cho thấy các nhà đầu tư đã giảm bớt những cược giảm giá cực đoan chống lại đồng Yên mà không đồng thời xây dựng các vị thế đầu cơ lớn bất thường đối với đồng Franc.
Sự khác biệt đó rất quan trọng. Thay vì báo hiệu một sự thay đổi toàn diện đối với đồng tiền tài trợ được ưa chuộng trên thế giới, định vị hiện tại phù hợp hơn với việc các nhà đầu tư đánh giá lại đòn bẩy và thích ứng với môi trường lãi suất đang thay đổi.
Nhật Bản đã xây dựng vị thế thống trị của mình như một đồng tiền tài trợ trong hơn một thập kỷ chính sách tiền tệ cực kỳ nới lỏng, thanh khoản dồi dào và các thị trường tài trợ đã được thiết lập vững chắc. Việc thay thế hệ sinh thái đó sẽ đòi hỏi nhiều hơn rất nhiều so với một thay đổi khiêm tốn trong chênh lệch lãi suất.
Việc cuối cùng đồng Franc Thụy Sĩ có đảm nhận vai trò tài trợ lớn hơn hay không sẽ trở nên rõ ràng hơn theo thời gian. Hiện tại, dữ liệu cho thấy carry trade đang được định giá lại trước khi được chuyển dịch.
Sự thay đổi lớn hơn
Câu hỏi lớn nhất đối với các nhà đầu tư không còn là liệu giao dịch carry trade bằng đồng Yên có thể tồn tại hay không, mà là nó sẽ phát triển như thế nào. Việc vay bằng đồng Yên xuyên biên giới vẫn gần mức cao kỷ lục, định vị đầu cơ cho thấy rất ít bằng chứng về một sự dịch chuyển quyết định sang đồng Franc Thụy Sĩ, và Ngân hàng trung ương Nhật Bản đang dần rút lại các chính sách cực kỳ nới lỏng vốn đã khiến chiến lược này trở nên hấp dẫn ngay từ đầu.
Kỷ nguyên tài trợ gần như miễn phí bằng đồng Yên của Nhật Bản đang dần phai nhạt. Việc liệu một đồng tiền khác cuối cùng có lấp đầy vai trò đó hay không vẫn chưa chắc chắn. Điều ngày càng rõ ràng là các nhà đầu tư đang bước vào một thế giới nơi đòn bẩy trở nên đắt đỏ hơn và Nhật Bản không còn là nguồn tiền rẻ gần như vô hạn như trước đây nữa.
Điều tiếp theo có thể không phải là sự kết thúc của carry trade… mà là sự khởi đầu của một carry trade mới.
Thông tin trên các trang này chứa các tuyên bố mang tính chất dự báo về tương lai và chứa đựng sự rủi ro và không chắc chắn. Các thị trường và công cụ được mô tả trên trang này chỉ dành cho mục đích thông tin và không phải là các khuyến nghị về việc mua hoặc bán các tài sản này. Bạn nên tự nghiên cứu kỹ lưỡng trước khi đưa ra bất kỳ quyết định đầu tư nào. FXStreet không đảm bảo rằng thông tin này không có lỗi, sai sót hoặc sai sót trọng yếu. FXStreet cũng không đảm bảo rằng thông tin này có tính chất kịp thời. Việc đầu tư vào các thị trường mở chứa đựng nhiều rủi ro, bao gồm việc mất tất cả hoặc một phần khoản đầu tư của bạn cũng như sự đau khổ về cảm xúc. Tất cả các rủi ro, tổn thất và chi phí liên quan đến đầu tư, bao gồm việc mất toàn bộ vốn đầu tư, thuộc trách nhiệm của bạn. Các quan điểm và ý kiến thể hiện trong bài viết này là của các tác giả và không nhất thiết phản ánh chính sách hoặc quan điểm chính thức của FXStreet cũng như các nhà quảng cáo của nó. Tác giả sẽ không chịu trách nhiệm về thông tin được tìm thấy ở cuối các liên kết được đăng trên trang này.
Nếu không được đề cập rõ ràng trong nội dung bài viết, tại thời điểm viết bài, tác giả không nắm giữ vị thế nào đối với bất kỳ cổ phiếu nào được đề cập trong bài viết này và không có quan hệ kinh doanh với bất kỳ công ty nào được đề cập. Tác giả không nhận được tiền công cho việc viết bài này, ngoài từ FXStreet.
FXStreet và tác giả không cung cấp các đề xuất được cá nhân hóa. Tác giả không cam đoan về tính chính xác, đầy đủ hoặc phù hợp của thông tin này. FXStreet và tác giả sẽ không chịu trách nhiệm về bất kỳ sai sót, thiếu sót hoặc bất kỳ tổn thất, thương tích hoặc thiệt hại nào phát sinh từ thông tin này và việc hiển thị hoặc sử dụng thông tin này. Ngoại trừ các lỗi và thiếu sót.
Tác giả và FXStreet không phải là các cố vấn đầu tư đã đăng ký và không có nội dung nào trong bài viết này nhằm mục đích tư vấn đầu tư.
Đề xuất của biên tập viên
ĐỀ XUẤT CỦA BIÊN TẬP VIÊN
Vàng chật vật gần mức đáy nhiều tuần khi dự báo Fed nâng lãi suất & rủi ro địa chính trị hỗ trợ USD
Vàng (XAU/USD) giảm nhẹ sang ngày thứ hai liên tiếp – đồng thời đánh dấu ngày giảm thứ ba – và giao dịch quanh khu vực 4.265$-4.264$, giảm 0,80% trong nửa đầu phiên giao dịch châu Âu vào thứ Ba.
Dogecoin bám vào hỗ trợ EMA khi đà phục hồi thiếu thuyết phục
Dogecoin (DOGE) dao động quanh 0,083$ tại thời điểm viết bài vào thứ Ba sau khi tìm thấy mức hỗ trợ quanh vùng hỗ trợ chính vào ngày hôm trước. Nhu cầu từ các tổ chức khá trầm lắng, cùng với định vị phái sinh trái chiều, cho thấy sự quan tâm đối với đồng meme lấy cảm hứng từ chó đang suy giảm.
Đạo luật CLARITY chịu thêm áp lực trước cuộc bỏ phiếu của Thượng viện về việc chấm dứt tranh luận
Đạo luật CLARITY đang đối mặt với sự phản đối mới từ một nhóm lưỡng đảng gồm các tổng chưởng lý cấp bang trước thềm một cuộc bỏ phiếu quan trọng tại Thượng viện, khi các quan chức này kêu gọi các nhà lập pháp bác bỏ dự luật trừ khi có những thay đổi để bảo toàn quyền thực thi của các bang.

Forex hôm nay: Đô la Mỹ mạnh lên nhờ lạm phát Mỹ nóng hơn dự đoán, dự báo Fed nâng lãi suất tăng
Đây là những gì bạn cần biết vào thứ Ba, ngày 15 tháng 9: Đồng Đô la Mỹ (USD) tăng sức mạnh lên gần mức cao nhất trong hai tuần quanh 99,60 trong phiên giao dịch châu Âu đầu ngày thứ Ba khi giá dầu tăng vọt đã đẩy lợi suất trái phiếu chính phủ Mỹ lên mức đỉnh mới kể từ năm 2007. Chỉ số giá tiêu dùng (CPI) của Mỹ đã tăng tốc trong tháng 8.
Trước thềm cuộc họp của Fed: Giá vàng tiếp tục chịu áp lực
Vàng đang giao dịch gần 4.348 USD/troy ounce vào đầu ngày thứ Hai. Kim loại quý này hiện đã đóng cửa giảm trong ba tuần liên tiếp. Các nhà đầu tư đang đánh giá dữ liệu lạm phát mới nhất của Mỹ trước cuộc họp của Cục Dự trữ Liên bang trong tuần này.