
Cuộc họp FOMC vào ngày 15–16 tháng 9 được kỳ vọng sẽ đánh dấu một bước ngoặt với đợt tăng lãi suất đầu tiên của Fed kể từ tháng 5 năm 2023. Mặc dù cho đến nay có thể đã có những lý do kinh tế để trì hoãn và duy trì trạng thái hiện tại (một số tín hiệu tiêu cực trên mặt trận việc làm và một số tín hiệu tích cực trên mặt trận lạm phát), nhưng các điều kiện cho một sự điều chỉnh cần thiết giờ đây dường như đã sẵn sàng.
Từ đầu năm đến ngày 11 tháng 9, trong số gần 90 ngân hàng trung ương trên toàn cầu, 25 ngân hàng đã hạ lãi suất chính sách của họ (mức giảm tích lũy trung bình là 85 điểm cơ bản), 25 ngân hàng đã nâng lãi suất (mức tăng tích lũy trung bình là 75 điểm cơ bản), và 36 ngân hàng giữ nguyên. Cục Dự trữ Liên bang Mỹ là một phần của nhóm trạng thái hiện tại này, trong khi ECB nằm trong số các ngân hàng trung ương đã tăng lãi suất (hai lần). Vậy bên nào là ngoại lệ, Fed hay ECB? Nhìn bề ngoài, trạng thái hiện tại của Fed dường như khó giải thích hơn đợt tăng lãi suất của ECB: tăng trưởng và lạm phát của Mỹ cao hơn đáng kể so với các chỉ số của Khu vực đồng euro. Tại sao trong trường hợp sau thì tình hình này lại biện minh cho việc tăng lãi suất, còn trong trường hợp trước thì chưa? Tóm lại, vì Fed có nhiệm vụ kép và cho đến gần đây, trọng tâm của Fed thiên về thành phần việc làm tối đa hơn là ổn định giá cả.
Liệu Fed có tiếp tục đi chệch hướng so với các đồng nghiệp trong tuần này, khi ECB đã thực hiện thêm một đợt tăng lãi suất vào ngày 10 tháng 9 và việc BoJ tiếp tục thắt chặt (ngày 17–18 tháng 9) cũng được dự đoán rộng rãi? Và trong khi trạng thái hiện tại từ BoE (cơ quan này cũng sẽ họp vào ngày 17 tháng 9) được kỳ vọng, cuộc bỏ phiếu nhiều khả năng sẽ rất sít sao (6-3 theo dự báo của chúng tôi, có thể là 6-4) và giọng điệu nên mang tính diều hâu. Trong kịch bản cơ sở mới của chúng tôi, chúng tôi tin rằng Fed sẽ gia nhập hàng ngũ các ngân hàng tăng lãi suất trong tuần này: Fed sẽ không còn chờ đến tháng 12 năm 2026 để bắt đầu chu kỳ (ngắn) gồm (ba) đợt tăng lãi suất (mỗi đợt 25 điểm cơ bản) mà chúng tôi đã dự báo trong nhiều tháng qua. Tuy nhiên, kết quả cuộc họp FOMC ngày 15–16 tháng 9 vẫn còn đôi chút bất định: chúng tôi tin rằng các điều kiện đã sẵn sàng cho một sự điều chỉnh chính sách tiền tệ. Nhưng liệu Fed có cùng quan điểm đó không?
Điều gì đã khiến Fed chưa tăng lãi suất cho đến nay? Một số dấu hiệu suy yếu trên thị trường lao động và tính chất tăng trưởng kiểu K
Tăng trưởng GDP đang diễn ra ở mức tương đối cao (trung bình 2,2% so với cùng kỳ năm trước kể từ quý 1 năm 2025, gấp đôi tốc độ tăng trưởng của Khu vực đồng euro) nhưng lại dựa trên nền tảng hẹp, phần lớn phụ thuộc vào làn sóng bùng nổ AI. Chính lĩnh vực này đang thúc đẩy một phần lớn đầu tư phi nhà ở (và ngược lại, kéo theo lượng nhập khẩu cũng rất đáng kể). Và chính hiệu ứng tài sản bắt nguồn từ đà tăng mạnh của các chỉ số chứng khoán—được dẫn dắt bởi cổ phiếu công nghệ—đang chủ yếu nâng đỡ tiêu dùng của các hộ gia đình giàu nhất, trong khi tiêu dùng của các hộ thu nhập thấp hơn đang gặp khó khăn, bị kìm hãm và chịu tác động bởi chi phí sinh hoạt cao.
Mạnh mẽ trên bề mặt nhưng mong manh hơn bên dưới: đặc điểm này của tăng trưởng Mỹ có lẽ đã góp phần, cho đến nay, nghiêng cán cân về phía trạng thái hiện tại trong chính sách tiền tệ. Mục tiêu là tránh rủi ro làm chậm động cơ AI và làm trầm trọng thêm khó khăn tài chính của các hộ gia đình thu nhập thấp hơn. Một quan điểm cũng đã lan truyền: rằng tăng trưởng mạnh này, được thúc đẩy bởi các mức tăng năng suất (được cho là xuất phát từ việc triển khai AI[1]), có thể mang tính giảm phát hơn là lạm phát. Tuy nhiên, lý thuyết này hiện tại vẫn chưa được dữ liệu xác nhận đầy đủ: ngược lại, làn sóng bùng nổ AI dường như lại mang tính lạm phát trong ngắn hạn, điều này sẽ khiến Fed phải xem xét lại trạng thái hiện tại của mình.
Thị trường lao động, giống như tăng trưởng kinh tế, cũng có cả mặt tích cực và mặt đáng lo ngại hơn. Mặt tích cực được thể hiện qua tỷ lệ thất nghiệp thấp, có xu hướng giảm trong vài tháng qua, và xu hướng này được kỳ vọng sẽ tiếp tục. Mặt còn lại bắt nguồn từ sự biến động và mức độ yếu tương đối của số việc làm tăng thêm đến tháng 7, áp lực giảm lên nguồn cung lao động, và sự cân bằng khó chịu của một tình huống kết hợp giữa số vụ sa thải thấp và tuyển dụng thấp. Fed đã nhạy cảm hơn với những điểm yếu này, phù hợp với nhiệm vụ kép của mình.
Lạm phát cao — dù đang có xu hướng giảm theo một số thước đo thay thế — và kỳ vọng lạm phát được neo giữ cũng đã giúp Fed áp dụng cách tiếp cận chờ đợi và quan sát
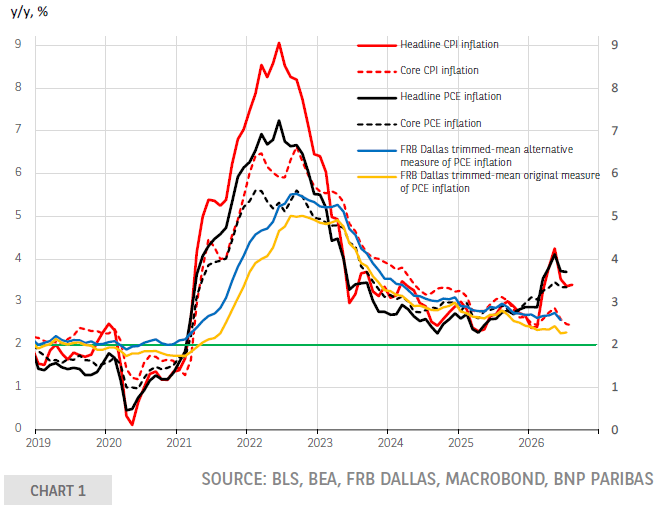
Lạm phát của Mỹ đang ở mức cao và đã cao hơn nhiều so với mục tiêu 2% trong sáu năm qua, theo các thước đo được sử dụng rộng rãi nhất; trong khi các thước đo thay thế lại gần mục tiêu hơn (xem Biểu đồ 1). Xu hướng, động lực và cơ cấu của lạm phát cũng rất quan trọng. Về xu hướng, dữ liệu tháng 6 và tháng 7 cho thấy xu hướng giảm nhẹ, một tín hiệu tích cực được củng cố thêm bởi sự ổn định (không tăng) trong tháng 8 (3,4% so với cùng kỳ năm trước đối với CPI toàn phần, trong khi lạm phát cơ bản thậm chí còn giảm nhẹ từ 2,5% xuống 2,4% so với cùng kỳ năm trước).
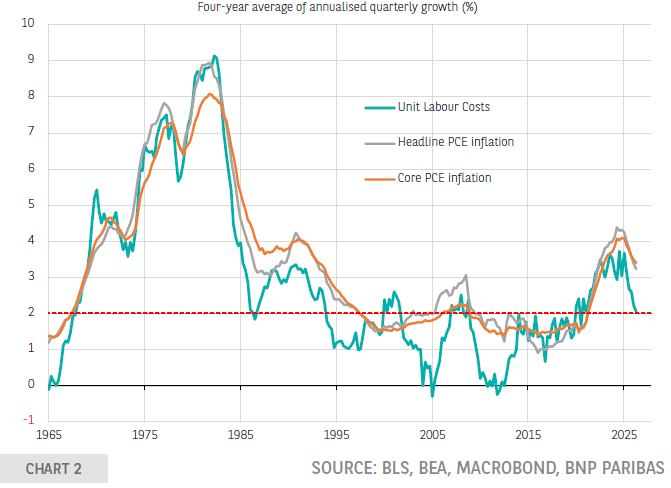
Mặt khác, nếu so sánh lạm phát với xu hướng của chi phí lao động trên mỗi đơn vị sản phẩm — một động lực then chốt, như Richard Clarida (cựu phó chủ tịch Fed)[2] chỉ ra — thì rõ ràng lạm phát đang có xu hướng giảm, với khả năng giảm phát hơn nữa ở phía trước (xem Biểu đồ 2).
Cuối cùng, xét về cơ cấu, áp lực lạm phát hiện tại chủ yếu bắt nguồn từ cú sốc nguồn cung năng lượng do xung đột ở Iran gây ra. Diễn biến như vậy không đòi hỏi phản ứng ngay lập tức từ ngân hàng trung ương, miễn là kỳ vọng lạm phát vẫn được neo giữ (điều hiện đang là như vậy) và với điều kiện đợt tăng vọt lạm phát chỉ mang tính tạm thời, không trở nên lan rộng và không kích hoạt các hiệu ứng vòng hai (điều này không thể được xem là hoàn toàn chắc chắn trong vài tháng tới, xét đến áp lực tăng dai dẳng lên giá năng lượng kết hợp với tăng trưởng Mỹ bền bỉ).
Tại sao trạng thái status quo về chính sách tiền tệ không còn khả thi? Có ít nhất bảy lý do
Sự kết hợp của nhiều yếu tố biện minh cho việc Fed tăng lãi suất chính sách, bắt đầu từ tháng 9. Theo quan điểm của chúng tôi, Fed lẽ ra đã nên làm như vậy, xét đến các dữ liệu kinh tế và lạm phát.
Thứ nhất, môi trường hiện tại hoàn toàn khác và thuận lợi hơn đáng kể so với môi trường tồn tại vào thời điểm ba đợt cắt giảm lãi suất bảo hiểm vào cuối năm 2025. Chỉ riêng việc đảo ngược sự nới lỏng này đã là hợp lý vào lúc này.
Thứ hai, tốc độ tăng trưởng GDP thực tế đang cao hơn nhiều so với tốc độ tiềm năng của nó.
Các điểm thứ 3, 4 và 5 của chúng tôi là như sau: thất nghiệp đang có xu hướng giảm, lạm phát cao hơn nhiều so với mục tiêu, và có nguy cơ kỳ vọng lạm phát mất neo.
Thứ sáu, cán cân rủi ro giữa hai thành phần trong nhiệm vụ của Fed đã thay đổi: việc giảm bớt lo ngại về việc làm khiến các rủi ro tăng đối với lạm phát trở nên nổi bật hơn.
Thứ bảy, chính sách tiền tệ của Mỹ có khả năng đang quá nới lỏng — ở mức độ khó có thể đánh giá chính xác, do không thể ước tính một cách chính xác lãi suất trung lập (theo ước tính của chúng tôi, nằm trong khoảng từ 3,25% đến 4,25% theo danh nghĩa). Nhưng rõ ràng là mức tăng năng suất cao hiện nay đang đẩy mức này lên cao hơn. Vì vậy, việc hiệu chỉnh lại chính sách tiền tệ dường như là cần thiết để đưa mục tiêu Fed Funds (hiện ở mức 3,50–3,75%) ít nhất tiến gần đến mức cao hơn trong ước tính của chúng tôi về lãi suất trung lập, hoặc thậm chí đi vào vùng hạn chế.
Thứ tám, Fed phải biến lời nói thành hành động
Liên quan đến kết quả cuộc họp FOMC ngày 15–16 tháng 9, Kevin Warsh chưa cho thấy sự sẵn sàng hành động dựa trên dữ liệu mới nhất. Ông muốn một Fed ít phụ thuộc vào dữ liệu hơn và được dẫn dắt nhiều hơn bởi các xu hướng cơ bản. Điều này là dễ hiểu và sự thay đổi này có thể xảy ra trong tương lai, sau các kết luận của các nhóm công tác. Tuy nhiên, ngoài thực tế là Kevin Warsh không phải là người ra quyết định duy nhất, dữ liệu mới nhất của tháng 8 đang cho thấy khả năng tăng lãi suất. Điều này là rõ ràng khi xét đến sự phục hồi mạnh mẽ của việc làm trong bảng lương phi nông nghiệp. Điều này cũng rõ ràng đối với lạm phát, khi mức thay đổi hàng tháng (đã điều chỉnh theo mùa) của CPI lõi (+0,29%) vượt ngưỡng kích hoạt mà chúng tôi đã xác định (một mức 0,2% “lớn”). Trên thực tế, chính sự dai dẳng của lạm phát cao[4], kết hợp với môi trường kinh tế (cả trong nước lẫn quốc tế) vẫn mang tính lạm phát, đang ủng hộ việc nâng mục tiêu Fed Funds.
Nếu Fed tính đến tín hiệu từ thị trường — như Kevin Warsh dường như có xu hướng làm — thì Fed phải tăng lãi suất chính sách mà không chậm trễ thêm nữa. Không chỉ điều kiện kinh tế đòi hỏi điều đó, mà còn là vấn đề quản trị rủi ro.
Điều đó cũng sẽ là việc Kevin Warsh nói đi đôi với làm để củng cố độ tin cậy cho những phát biểu của ông tại Jackson Hole về cam kết được tái khẳng định nhằm đảm bảo ổn định giá cả. Và cũng sẽ là việc không làm gia tăng thêm căng thẳng và sự bất an vốn đã hiện diện trên thị trường trái phiếu, bất kể nguồn gốc của chúng. Nếu Fed tính đến tín hiệu từ thị trường — như Kevin Warsh dường như có xu hướng làm khi ông cho rằng việc lợi suất dài hạn tăng đang thực hiện một phần công việc của ngân hàng trung ương và khi ông nhấn mạnh sự neo giữ đáng yên tâm của kỳ vọng lạm phát — thì Fed phải tăng lãi suất chính sách mà không chậm trễ thêm nữa. Không chỉ điều kiện kinh tế đòi hỏi điều đó, mà còn là vấn đề quản trị rủi ro.
Đề xuất của biên tập viên
ĐỀ XUẤT CỦA BIÊN TẬP VIÊN
Vàng chật vật gần mức đáy nhiều tuần khi dự báo Fed nâng lãi suất & rủi ro địa chính trị hỗ trợ USD
Vàng (XAU/USD) giảm nhẹ sang ngày thứ hai liên tiếp – đồng thời đánh dấu ngày giảm thứ ba – và giao dịch quanh khu vực 4.265$-4.264$, giảm 0,80% trong nửa đầu phiên giao dịch châu Âu vào thứ Ba.
Dogecoin bám vào hỗ trợ EMA khi đà phục hồi thiếu thuyết phục
Dogecoin (DOGE) dao động quanh 0,083$ tại thời điểm viết bài vào thứ Ba sau khi tìm thấy mức hỗ trợ quanh vùng hỗ trợ chính vào ngày hôm trước. Nhu cầu từ các tổ chức khá trầm lắng, cùng với định vị phái sinh trái chiều, cho thấy sự quan tâm đối với đồng meme lấy cảm hứng từ chó đang suy giảm.
Đạo luật CLARITY chịu thêm áp lực trước cuộc bỏ phiếu của Thượng viện về việc chấm dứt tranh luận
Đạo luật CLARITY đang đối mặt với sự phản đối mới từ một nhóm lưỡng đảng gồm các tổng chưởng lý cấp bang trước thềm một cuộc bỏ phiếu quan trọng tại Thượng viện, khi các quan chức này kêu gọi các nhà lập pháp bác bỏ dự luật trừ khi có những thay đổi để bảo toàn quyền thực thi của các bang.

Forex hôm nay: Đô la Mỹ mạnh lên nhờ lạm phát Mỹ nóng hơn dự đoán, dự báo Fed nâng lãi suất tăng
Đây là những gì bạn cần biết vào thứ Ba, ngày 15 tháng 9: Đồng Đô la Mỹ (USD) tăng sức mạnh lên gần mức cao nhất trong hai tuần quanh 99,60 trong phiên giao dịch châu Âu đầu ngày thứ Ba khi giá dầu tăng vọt đã đẩy lợi suất trái phiếu chính phủ Mỹ lên mức đỉnh mới kể từ năm 2007. Chỉ số giá tiêu dùng (CPI) của Mỹ đã tăng tốc trong tháng 8.
Trước thềm cuộc họp của Fed: Giá vàng tiếp tục chịu áp lực
Vàng đang giao dịch gần 4.348 USD/troy ounce vào đầu ngày thứ Hai. Kim loại quý này hiện đã đóng cửa giảm trong ba tuần liên tiếp. Các nhà đầu tư đang đánh giá dữ liệu lạm phát mới nhất của Mỹ trước cuộc họp của Cục Dự trữ Liên bang trong tuần này.