
- AUD/USD đã điều chỉnh về vùng 0,7100, nơi cặp tiền đã gặp hỗ trợ ban đầu.
- Đồng đô la Mỹ vẫn được mua vào mạnh mẽ trong bối cảnh kỳ vọng ổn định về việc Fed tăng lãi suất.
- Thị trường tiếp tục định giá khả năng tăng lãi suất 25 điểm cơ bản vào cuối tháng.
Đồng đô la Úc (AUD) suy yếu thêm trong khởi đầu khá tiêu cực của tuần giao dịch mới, kéo AUD/USD chỉ còn cách vài pip so với vùng tranh chấp quan trọng 0,7100, nơi một số hỗ trợ ban đầu dường như đã xuất hiện vào lúc này.
Thực tế, áp lực bán gia tăng ban đầu đã kéo giao ngay xuống mức thấp nhất trong bốn tuần, mặc dù việc đồng đô la Mỹ (USD) mất dần đà tăng vào cuối phiên đã cho phép cặp tiền lấy lại phần nào sự bình tĩnh và thu hẹp một phần mức giảm đó.
Trong khi đó, AUD/USD đã có xu hướng tăng kể từ đầu tháng 7, được hỗ trợ bởi thiên hướng chính sách diều hâu của Ngân hàng Dự trữ Úc (RBA) và lạm phát trong nước vẫn cao hơn mục tiêu của ngân hàng.
Dữ liệu của Úc cho thấy tăng trưởng chậm hơn nhưng bền bỉ
Nền kinh tế Úc tiếp tục so sánh tích cực với nhiều nền kinh tế G10 khác, được hỗ trợ bởi nhu cầu trong nước và tăng trưởng kinh tế tích cực. Lạm phát dai dẳng cũng hỗ trợ lập trường chính sách thận trọng, phụ thuộc vào dữ liệu của RBA.
Hoạt động kinh doanh vẫn ở vùng mở rộng trong tháng 8 sau khi các số liệu cuối cùng của Chỉ số người quản trị mua hàng (PMI) cho thấy chỉ số Sản xuất không đổi ở mức 52,0, trong khi chỉ số Dịch vụ giảm nhẹ xuống 53,2.
Dữ liệu thương mại mang lại một tín hiệu tích cực khác: Úc ghi nhận thặng dư A$1,923 tỷ trong tháng 7, nối tiếp mức thặng dư A$2,341 tỷ được ghi nhận trong tháng 6.
Tuy nhiên, các số liệu tăng trưởng kém khả quan hơn. Thực tế, Tổng sản phẩm quốc nội (GDP) tăng 0,4% theo quý trong quý 2 năm 2026, tăng từ mức 0,3%, trong khi tăng trưởng hàng năm đạt 2,1%, giảm so với mức tăng trưởng hàng năm 2,5% trước đó.
Thị trường lao động cũng cho thấy dấu hiệu mất đà trong tháng 7. Tỷ lệ thất nghiệp tăng lên 4,5%, trong khi Thay đổi việc làm giảm 15,8 nghìn sau khi mức tăng của tháng trước được điều chỉnh lên 80,3 nghìn.
Lạm phát vẫn là ràng buộc chính sau khi dữ liệu tháng 7 cho thấy áp lực giá cả vẫn cao hơn nhiều so với biên mục tiêu 2%-3% của RBA, cho thấy việc quay trở lại mục tiêu có thể vẫn không đồng đều và kéo dài. Dù vậy, lạm phát tiêu đề đã giảm xuống 3,5% trong tháng 7 (từ 3,8%), trong khi áp lực giá cơ bản được theo dõi bởi Trimmed Mean giữ nguyên ở mức 3,6%.
Thước đo Kỳ vọng lạm phát tiêu dùng của Melbourne Institute củng cố quan điểm đó, tăng lên 4,9% trong tháng 8 từ mức 4,7%.
Các số liệu này cho thấy nhiệm vụ kiểm soát lạm phát của RBA vẫn chưa hoàn tất. Các nhà hoạch định chính sách kỳ vọng lạm phát chỉ quay trở lại mục tiêu vào đầu năm 2028, giữ trọng tâm ở sự kiên nhẫn thay vì một sự xoay trục chính sách sắp xảy ra.
Trung Quốc ổn định trở lại nhưng không tạo thêm động lực tăng trưởng
Trung Quốc đang mang lại sự ổn định cho nền kinh tế Úc, nhưng không phải là cú hích tăng trưởng đã hỗ trợ đồng đô la Úc trong các giai đoạn mở rộng trước đây.
Nền kinh tế Trung Quốc tăng trưởng 4,3% so với cùng kỳ năm ngoái trong giai đoạn tháng 4-tháng 6, trong khi Doanh số bán lẻ chỉ tăng 0,6% trong năm tính đến tháng 7, và tăng trưởng Sản xuất công nghiệp chậm lại còn 4,5% trong mười hai tháng qua.
Các số liệu thương mại mạnh hơn. Thặng dư của Trung Quốc nới rộng lên 119,1 tỷ$ trong tháng 7 từ mức 112,5 tỷ$ trong tháng 6, được hỗ trợ bởi mức tăng khá ở cả nhập khẩu và xuất khẩu.
Các cuộc khảo sát kinh doanh cho thấy bức tranh trái chiều: Cục Thống kê Quốc gia báo cáo rằng PMI ngành sản xuất cải thiện lên 49,8 trong tháng 8 từ mức 49,2, trong khi PMI ngành dịch vụ không đổi ở mức 49,0. Mặt khác, các thước đo tư nhân như RatingDog vẫn ở vùng mở rộng, với Sản xuất ở mức 51,5 (từ 50,9) và Dịch vụ ở mức 51,4 (từ 50,4).
Áp lực giảm phát dường như đã tạm nghỉ trong tháng 8, với CPI tăng 0,8% so với cùng kỳ năm ngoái, tăng từ 0,5%, trong khi giá cả tăng 0,4% theo tháng. Giá sản xuất tăng 3,8% trong mười hai tháng qua, giảm so với mức tăng 3,5% được ghi nhận trong tháng trước.
Ngân hàng Nhân dân Trung Quốc (PBoC) đã giữ nguyên Lãi suất cho vay cơ bản (LPR) trong sự kiện gần nhất, duy trì lãi suất kỳ hạn 1 năm ở mức 3,00% và kỳ hạn 5 năm ở mức 3,50%.
Do đó, Trung Quốc không tạo ra cú hích lớn cũng không gây ra lực cản đáng kể. Trừ khi dữ liệu cho thấy sự tăng tốc hoặc suy yếu rõ ràng hơn, ảnh hưởng của nước này lên AUD/USD nhiều khả năng sẽ vẫn hạn chế.
RBA duy trì định hướng thắt chặt chính sách
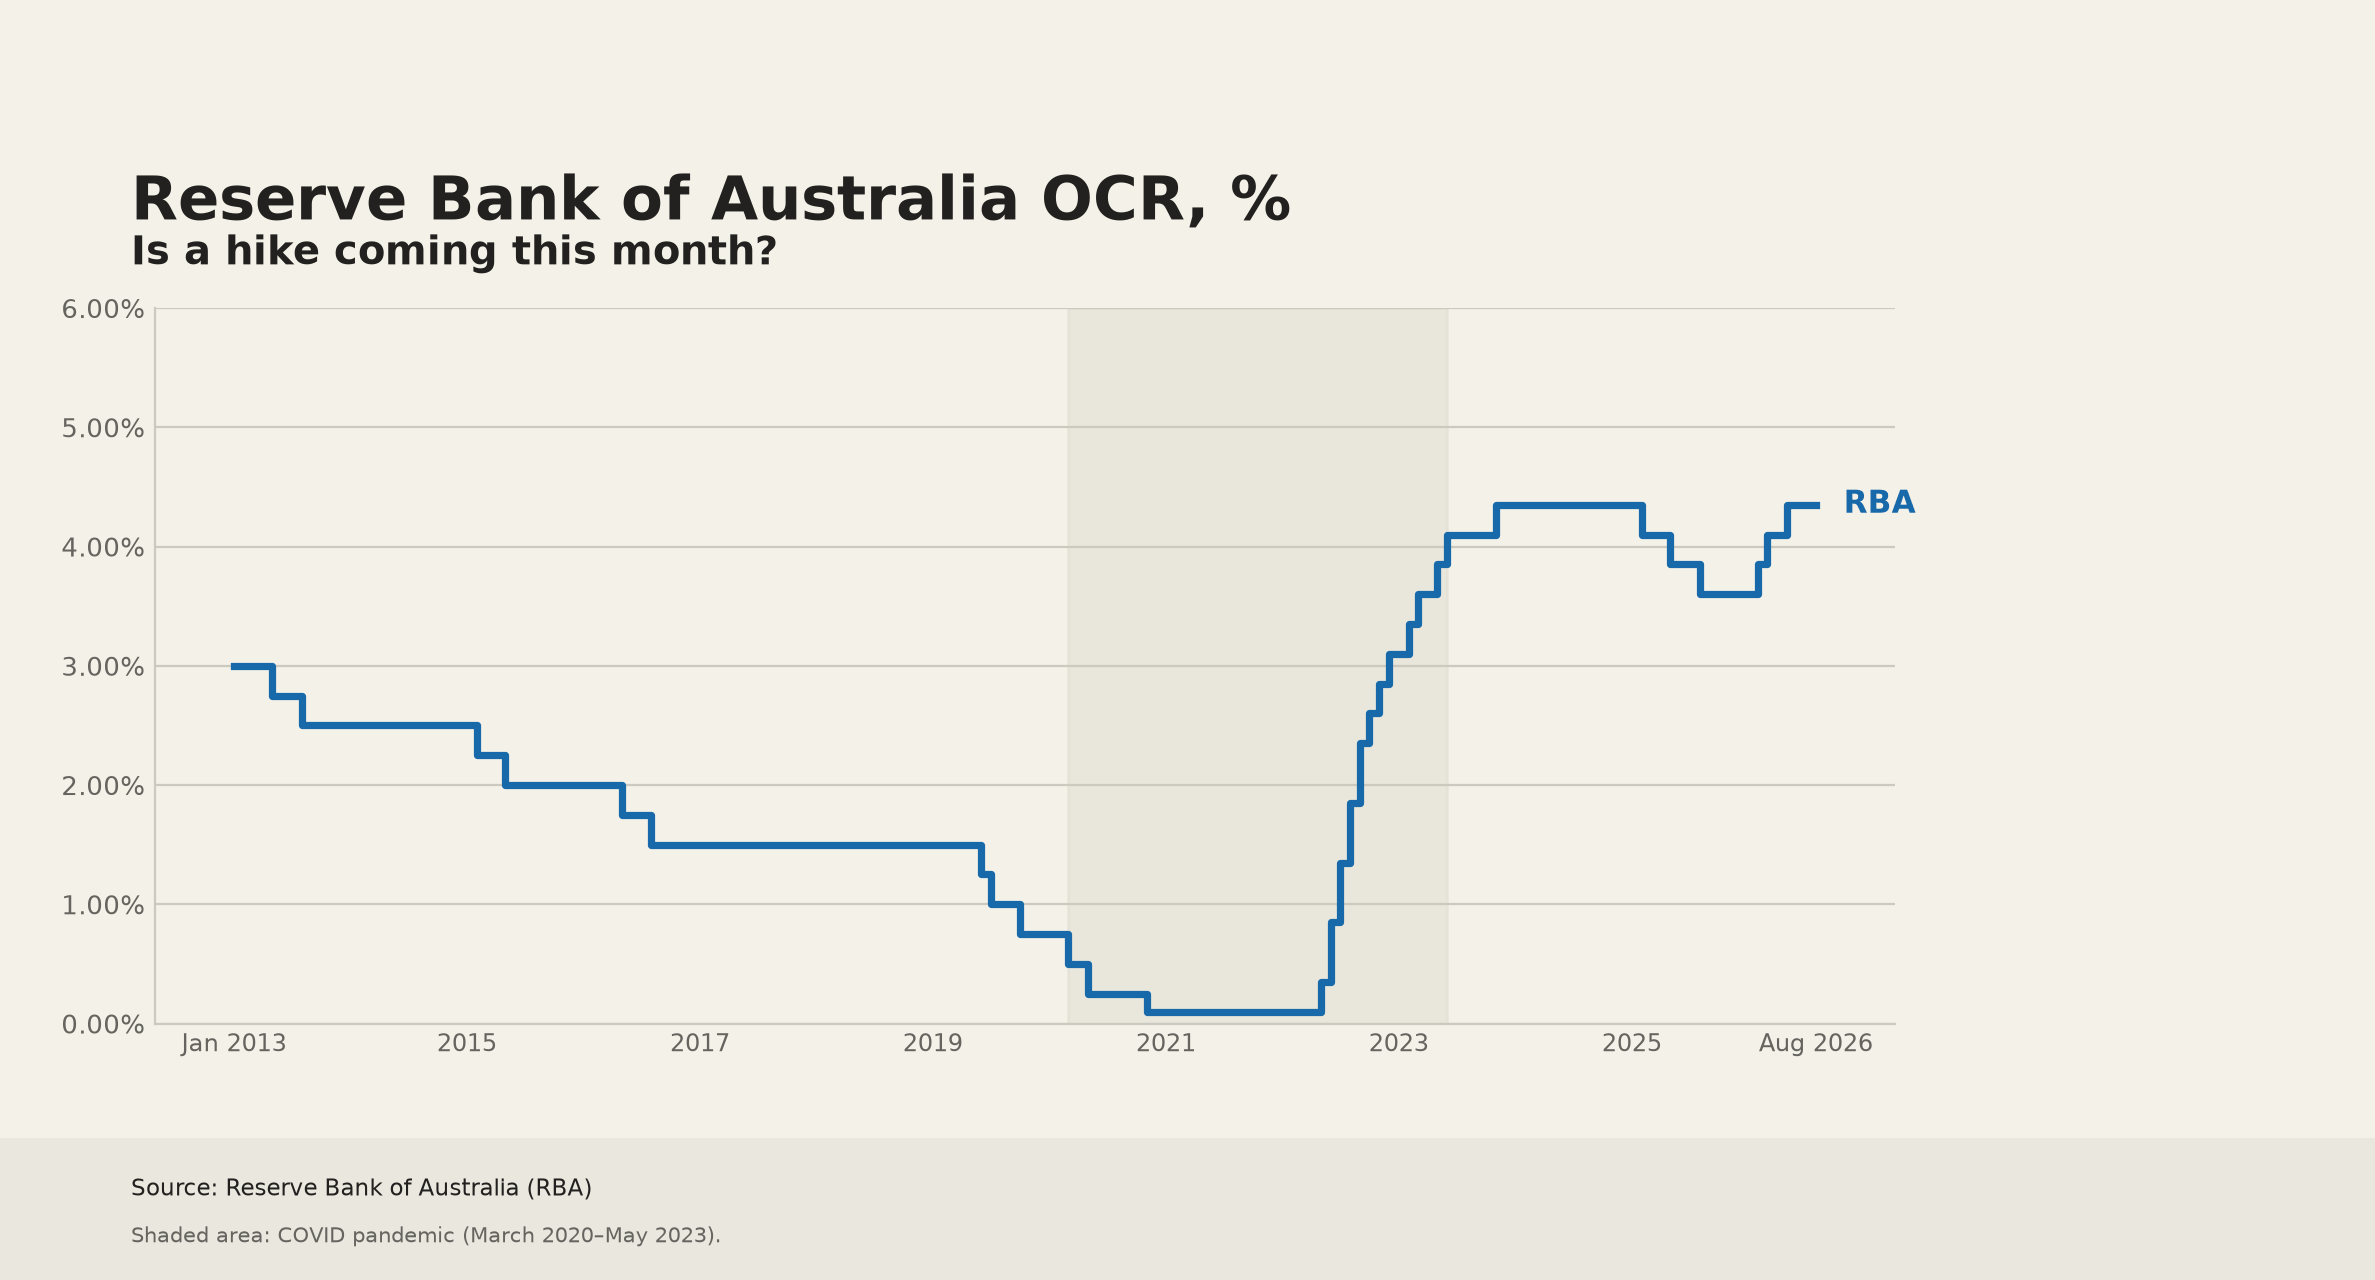
RBA đã giữ nguyên Lãi suất tiền mặt chính thức (OCR) vào ngày 11 tháng 8 và duy trì rõ ràng thiên hướng thắt chặt, viện dẫn lạm phát cao hơn mục tiêu và các rủi ro tăng đối với triển vọng. Quyết định giữ nguyên lãi suất là nhất trí.
Biên bản cuộc họp duy trì lập trường thận trọng nhưng diều hâu đó. Một số quan chức cảnh báo rằng rủi ro lạm phát có thể hiện hữu, điều này sẽ khiến Hội đồng sẵn sàng tăng lãi suất. Các nguồn áp lực tiềm năng bao gồm đầu tư gia tăng vào trung tâm dữ liệu, chuyển chi phí sang giá bán và giá năng lượng cao hơn.
Các nhà hoạch định chính sách đã thảo luận về mức tăng 25 điểm cơ bản nhưng kết luận rằng thiết lập chính sách hiện tại là đủ thắt chặt. Họ cũng thừa nhận các rủi ro cân bằng hơn, bao gồm giá nhà giảm và khả năng lạm phát có thể hạ nhiệt mà không gây thiệt hại đáng kể cho việc làm.
Các số liệu GDP, thị trường lao động và lạm phát mới sẽ được công bố trước cuộc họp tháng 9, khiến chính sách phụ thuộc vào dữ liệu sắp tới.
Thị trường đang định giá gần 38 điểm cơ bản thắt chặt vào cuối năm và kỳ vọng RBA sẽ tăng OCR thêm 25 điểm cơ bản tại cuộc họp ngày 29 tháng 9.
Triển vọng AUD/USD phụ thuộc vào mốc 0,7200
Kịch bản cơ sở
Triển vọng trung hạn vẫn nghiêng về khả năng tăng thêm, miễn là AUD/USD duy trì trên đường trung bình động giản đơn (SMA) 200 ngày, hiện quanh ngưỡng tâm lý 0,7000.
Tiến triển thêm vẫn sẽ đòi hỏi một chất xúc tác khá mạnh. Nếu không có sự cải thiện bền vững trong khẩu vị rủi ro hoặc đồng Đô la Mỹ tiếp tục suy yếu, đà tăng có thể bắt đầu phai nhạt.
Kịch bản tăng
Một môi trường ưa rủi ro mạnh hơn và một cú phá vỡ thuyết phục lên trên 0,7200 sẽ đưa mức đỉnh năm 2026 gần 0,7280 vào tầm ngắm.
Vượt qua mức đó, kháng cự xuất hiện tại mốc tròn 0,7300, tiếp theo là trần năm 2022 tại 0,7593.
Kịch bản giảm
Sự xấu đi trong tâm lý rủi ro toàn cầu, đồng bạc xanh mạnh lên trở lại hoặc dữ liệu Trung Quốc suy yếu thêm có thể khơi dậy lực bán mới trên thị trường giao ngay.
Mức hỗ trợ ban đầu nằm tại mức sàn tháng 9 ở 0,7108 (ngày 14 tháng 9), tiếp theo là các đường SMA 100 ngày và 55 ngày tạm thời gần 0,7080 và 0,7050, tương ứng. Mức quan trọng hơn vẫn là đường SMA 200 ngày.
Việc xuyên thủng xuống dưới khu vực đó sẽ làm suy yếu cấu trúc mang tính xây dựng rộng hơn và làm tăng rủi ro về một đợt giảm sâu hơn trong ngắn hạn.
Phe bán khống rút lui; niềm tin bắt đầu lung lay
Theo Ủy ban Giao dịch Hàng hóa Tương lai (CFTC), vị thế giảm giá AUD tiếp tục hạ nhiệt trong tuần kết thúc vào ngày 8 tháng 9. Thực tế, vị thế đầu cơ ròng được cải thiện khoảng 4,5K hợp đồng, đạt gần 35K hợp đồng. Hơn nữa, mức thay đổi trong 4 tuần tăng hơn 4,3K hợp đồng, báo hiệu sự cải thiện rõ rệt trong động lượng ngắn hạn.
Lãi suất mở cũng tăng vọt mạnh, tăng gần 63,8K hợp đồng lên khoảng 455,5K hợp đồng, tương đương mức tăng khoảng 16%. Động thái này cho thấy sự kết hợp giữa việc đóng vị thế bán và mở mới vị thế mua thay vì chỉ đơn thuần là rút lui khỏi thị trường, khi vị thế bán ròng giảm xuống ngay cả khi mức độ tham gia tăng lên.
Mức tiếp xúc đầu cơ được cải thiện lên -7,7%, dù phân vị của nó tăng lên 84,2. Điều này có nghĩa là mức tiếp xúc giảm giá AUD vẫn ở mức cao theo lịch sử ngay cả với sự cải thiện gần đây. Phân vị vị thế ròng cũng tăng lên 72,4, cho thấy định vị đang bớt giảm giá hơn nhưng vẫn chưa gần mức trung tính.
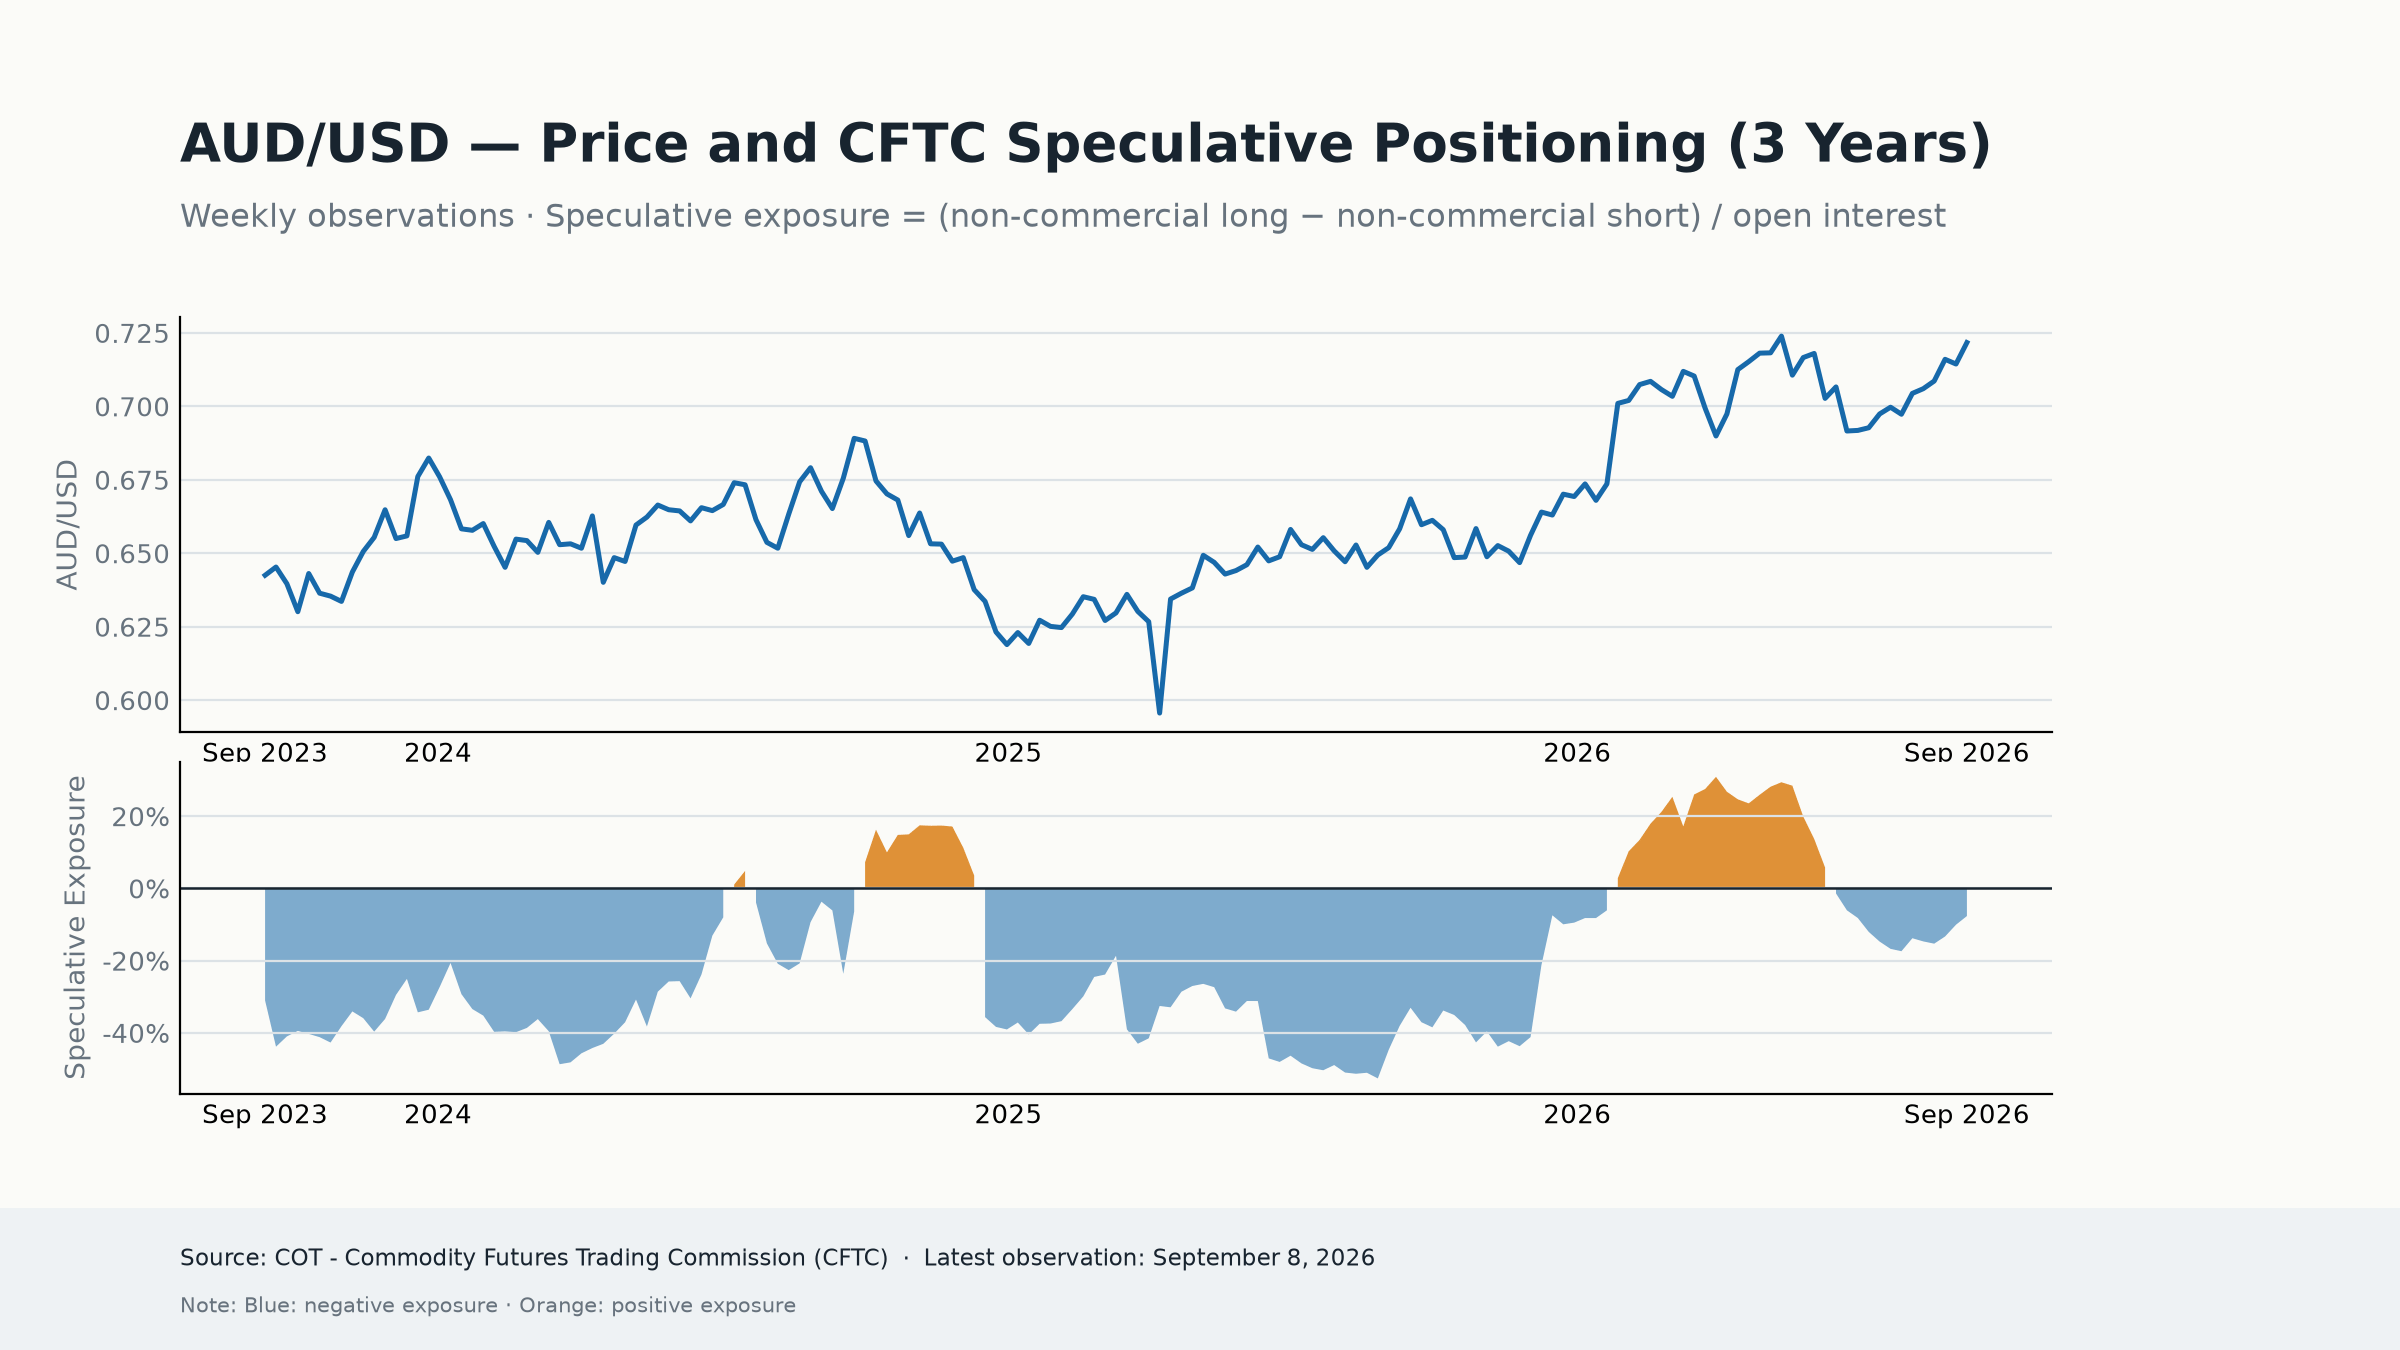
Nhìn chung, thiên hướng giảm giá của đồng Aussie đang mất dần động lực, và sự gia tăng mạnh của lãi suất mở làm tăng ý nghĩa của sự cải thiện mới nhất. Tuy nhiên, phân vị tiếp xúc cao cho thấy các vị thế bán vẫn còn đáng kể. Hiện tại, dữ liệu cho thấy một quá trình thu hẹp niềm tin giảm giá đang tiếp diễn hơn là một sự đảo chiều tăng giá đã được xác nhận đầy đủ.
Triển vọng tiếp theo của đồng đô la Úc sẽ ra sao
Động lực của Đô la Mỹ, tâm lý rủi ro toàn cầu và các diễn biến địa chính trị vẫn là những yếu tố dẫn dắt chính trong ngắn hạn đối với AUD/USD.
Trong khi đó, những người tham gia thị trường sẽ theo dõi việc công bố các dữ liệu quan trọng từ Trung Quốc trong bối cảnh lịch công bố ở Úc nhìn chung khá trống.
Ngoài các số liệu sắp công bố, những rủi ro chính bao gồm sự chậm lại mạnh hơn ở Trung Quốc, Cục Dự trữ Liên bang vẫn duy trì lập trường thận trọng, sự xấu đi trong khẩu vị rủi ro của nhà đầu tư hoặc sự thay đổi trong lập trường chính sách hiện tại của RBA. Bất kỳ diễn biến nào trong số này đều có thể nhanh chóng làm thay đổi triển vọng của đồng Đô la Úc.
Phân tích kỹ thuật
Trên biểu đồ ngày, AUD/USD giao dịch ở mức 0,7143, giữ thiên hướng tăng trong ngắn hạn khi vẫn nằm trên các đường trung bình động giản đơn (SMA) 55, 100 và 200 ngày tập trung trong vùng 0,7057 đến 0,7080. Cặp tiền đang tích lũy sau đợt tăng gần đây, với Chỉ báo sức mạnh tương đối (RSI) lùi về gần vùng 50, gợi ý sự mất dần động lượng tức thời hơn là một sự đảo chiều rõ ràng, trong khi Average Directional Index (ADX) gần 21 cho thấy môi trường biến động vừa phải, không có xu hướng rõ rệt.
Ở chiều giảm, hỗ trợ ban đầu được nhìn thấy tại mức ngang quanh 0,7079, được củng cố bởi đường SMA 100 ngày gần đó ở 0,7080 và đường SMA 55 ngày ở 0,7057, trước khi đến vùng cầu sâu hơn tại 0,7004 từ đường SMA 200 ngày và mức sàn cấu trúc rộng hơn tại 0,6833. Ở chiều tăng, AUD/USD đối mặt với một dải kháng cự dày đặc ngay phía trên thị trường, bắt đầu tại 0,7278 và 0,7283, với rào cản xa hơn tại 0,7661; một cú phá vỡ rõ ràng lên trên khu vực 0,7280 sẽ mở đường cho sự tiếp diễn của xu hướng tăng rộng hơn.
Rủi ro bên ngoài khiến việc duy trì đà tăng trở nên khó khăn hơn
Bức tranh rộng hơn vẫn tiếp tục nghiêng về phía AUD.
Bối cảnh trong nước của Australia đang so sánh thuận lợi với nhiều nền kinh tế phát triển khác, và RBA không vội từ bỏ lập trường diều hâu của mình.
Tuy nhiên, đà phục hồi vẫn dễ tổn thương trước sức mạnh trở lại của đồng bạc xanh, sự bất định địa chính trị kéo dài và nền kinh tế Trung Quốc đang ổn định hơn là tăng tốc.
Đường SMA 200 ngày vẫn là mức then chốt cho triển vọng trung hạn. Việc giữ trên mức này sẽ duy trì cấu trúc mang tính xây dựng, nhưng một cú phá vỡ thuyết phục lên trên 0,7200 có lẽ sẽ đòi hỏi một đợt bán tháo đồng bạc xanh thuyết phục hơn, nhu cầu mạnh hơn đối với các tài sản nhạy cảm với rủi ro, lạm phát Mỹ hạ nhiệt thêm hoặc một sự thay đổi ôn hòa từ Fed (ít có khả năng hơn).
Cho đến lúc đó, các yếu tố bên ngoài có khả năng sẽ tác động đến đồng Đô la Úc nhiều hơn là các yếu tố cơ bản trong nước.
Câu hỏi thường gặp về RBA
Ngân hàng Dự trữ Úc (RBA) thiết lập lãi suất và quản lý chính sách tiền tệ cho Úc. Các quyết định được đưa ra bởi hội đồng thống đốc tại 11 cuộc họp một năm và các cuộc họp khẩn cấp theo yêu cầu. Nhiệm vụ chính của RBA là duy trì sự ổn định giá cả, nghĩa là tỷ lệ lạm phát ở mức 2-3%, nhưng cũng "...góp phần vào sự ổn định của đồng tiền, việc làm đầy đủ và sự thịnh vượng kinh tế và phúc lợi của người dân Úc". Công cụ chính để đạt được điều này là tăng hoặc giảm lãi suất. Lãi suất tương đối cao sẽ củng cố đồng Đô la Úc (AUD) và ngược lại. Các công cụ khác của RBA bao gồm nới lỏng định lượng và thắt chặt.
Trong khi lạm phát luôn được coi là yếu tố tiêu cực đối với tiền tệ vì nó làm giảm giá trị của tiền nói chung, thì thực tế lại ngược lại trong thời hiện đại với việc nới lỏng kiểm soát vốn xuyên biên giới. Lạm phát cao hơn một chút hiện có xu hướng khiến các ngân hàng trung ương tăng lãi suất, điều này lại có tác dụng thu hút thêm dòng vốn từ các nhà đầu tư toàn cầu đang tìm kiếm một nơi sinh lợi để giữ tiền của họ. Điều này làm tăng nhu cầu đối với đồng tiền địa phương, trong trường hợp của Úc là Đô la Úc.
Dữ liệu kinh tế vĩ mô đánh giá sức khỏe của một nền kinh tế và có thể tác động đến giá trị đồng tiền của nền kinh tế đó. Các nhà đầu tư thích đầu tư vốn của họ vào các nền kinh tế an toàn và đang phát triển hơn là bấp bênh và suy thoái. Dòng vốn chảy vào lớn hơn làm tăng tổng cầu và giá trị của đồng nội tệ. Các chỉ số kinh điển, chẳng hạn như GDP, Chỉ số người quản trị mua hàng (PMI) ngành sản xuất và dịch vụ, việc làm và khảo sát tâm lý người tiêu dùng có thể ảnh hưởng đến AUD. Một nền kinh tế mạnh có thể khuyến khích Ngân hàng Dự trữ Úc tăng lãi suất, đồng thời hỗ trợ AUD.
Nới lỏng định lượng (QE) là một công cụ được sử dụng trong những tình huống cực đoan khi việc hạ lãi suất không đủ để khôi phục dòng tín dụng trong nền kinh tế. QE là quá trình Ngân hàng Dự trữ Úc (RBA) in Đô la Úc (AUD) nhằm mục đích mua tài sản – thường là trái phiếu chính phủ hoặc trái phiếu doanh nghiệp – từ các tổ chức tài chính, qua đó cung cấp cho họ thanh khoản rất cần thiết. QE thường dẫn đến đồng AUD yếu hơn.
Thắt chặt định lượng (QT) là ngược lại với QE. Nó được thực hiện sau QE khi nền kinh tế đang phục hồi và lạm phát bắt đầu tăng. Trong khi ở QE, Ngân hàng Dự trữ Úc (RBA) mua trái phiếu chính phủ và trái phiếu doanh nghiệp từ các tổ chức tài chính để cung cấp cho họ thanh khoản, thì ở QT, RBA ngừng mua thêm tài sản và ngừng tái đầu tư số tiền gốc đáo hạn vào các trái phiếu mà họ đang nắm giữ. Điều này sẽ tích cực (hoặc tăng giá) cho Đô la Úc.
Thông tin trên các trang này chứa các tuyên bố mang tính chất dự báo về tương lai và chứa đựng sự rủi ro và không chắc chắn. Các thị trường và công cụ được mô tả trên trang này chỉ dành cho mục đích thông tin và không phải là các khuyến nghị về việc mua hoặc bán các tài sản này. Bạn nên tự nghiên cứu kỹ lưỡng trước khi đưa ra bất kỳ quyết định đầu tư nào. FXStreet không đảm bảo rằng thông tin này không có lỗi, sai sót hoặc sai sót trọng yếu. FXStreet cũng không đảm bảo rằng thông tin này có tính chất kịp thời. Việc đầu tư vào các thị trường mở chứa đựng nhiều rủi ro, bao gồm việc mất tất cả hoặc một phần khoản đầu tư của bạn cũng như sự đau khổ về cảm xúc. Tất cả các rủi ro, tổn thất và chi phí liên quan đến đầu tư, bao gồm việc mất toàn bộ vốn đầu tư, thuộc trách nhiệm của bạn. Các quan điểm và ý kiến thể hiện trong bài viết này là của các tác giả và không nhất thiết phản ánh chính sách hoặc quan điểm chính thức của FXStreet cũng như các nhà quảng cáo của nó. Tác giả sẽ không chịu trách nhiệm về thông tin được tìm thấy ở cuối các liên kết được đăng trên trang này.
Nếu không được đề cập rõ ràng trong nội dung bài viết, tại thời điểm viết bài, tác giả không nắm giữ vị thế nào đối với bất kỳ cổ phiếu nào được đề cập trong bài viết này và không có quan hệ kinh doanh với bất kỳ công ty nào được đề cập. Tác giả không nhận được tiền công cho việc viết bài này, ngoài từ FXStreet.
FXStreet và tác giả không cung cấp các đề xuất được cá nhân hóa. Tác giả không cam đoan về tính chính xác, đầy đủ hoặc phù hợp của thông tin này. FXStreet và tác giả sẽ không chịu trách nhiệm về bất kỳ sai sót, thiếu sót hoặc bất kỳ tổn thất, thương tích hoặc thiệt hại nào phát sinh từ thông tin này và việc hiển thị hoặc sử dụng thông tin này. Ngoại trừ các lỗi và thiếu sót.
Tác giả và FXStreet không phải là các cố vấn đầu tư đã đăng ký và không có nội dung nào trong bài viết này nhằm mục đích tư vấn đầu tư.
Đề xuất của biên tập viên
ĐỀ XUẤT CỦA BIÊN TẬP VIÊN
Dự báo giá vàng: XAU/USD tăng lên 4.200$ khi lợi suất Mỹ lùi bước
Vàng (XAU/USD) tăng tốc phục hồi vào thứ Sáu, được hỗ trợ bởi đồng đô la Mỹ yếu hơn, trong bối cảnh lợi suất Mỹ điều chỉnh giảm nhẹ. Cặp XAU/USD đã chạm mức cao nhất trong phiên ngay trên 4.200$ trong phiên châu Âu, từ mức thấp nhất trong hai tháng tại 4.066$ vào thứ Tư, trước khi hạ nhiệt về vùng 4.183$ tại thời điểm viết bài.
Bitcoin thực sự đã thoát khỏi các lực vĩ mô mà nó được tạo ra để chống lại chưa?
Hơn 17 năm trước, Satoshi Nakamoto đã thiết kế Bitcoin (BTC) trên nền của một cuộc khủng hoảng tài chính toàn cầu như một giải pháp thay thế cho hệ thống tiền tệ toàn cầu nằm ngoài sự kiểm soát của các ngân hàng trung ương, chính phủ và các trung gian truyền thống. Điều này đặt ra một câu hỏi then chốt: liệu Bitcoin thực sự đã trở nên độc lập với các lực lượng kinh tế vĩ mô mà nó được tạo ra để thách thức?
Dự báo hàng tuần Bitcoin: Uptober hay Rektober?
Giá Bitcoin (BTC) đã giảm hơn 4% tính đến thời điểm hiện tại trong tuần này, giao dịch dưới mức 83.000$ vào thời điểm viết bài vào thứ Sáu khi áp lực bán gia tăng đe dọa làm chệch hướng đợt tăng giá theo mùa "Uptober". Chốt lãi, làn sóng thanh lý vị thế mua và nhu cầu suy yếu từ các nhà đầu tư tổ chức đang đè nặng lên BTC.
Forex hôm nay: Đồng USD suy yếu cùng với lợi suất trái phiếu khi tâm lý thị trường được cải thiện
Dưới đây là những thông tin cần lưu ý trong ngày thứ Sáu, ngày 9 tháng 10: Tâm lý thị trường cải thiện trong phiên giao dịch cuối tuần khi các nhà đầu tư phản ứng với thông báo của Tổng thống Mỹ Donald Trump rằng sẽ không có cuộc tấn công nào nhắm vào Iran trước cuộc bầu cử giữa nhiệm kỳ vào ngày 3 tháng 11.
Dự báo giá vàng: XAU/USD sẽ tiếp cận 4.200$ khi điều chỉnh vị thế trước khi Mỹ công bố dữ liệu CPI
Trong phiên giao dịch châu Á ngày thứ Sáu, giá vàng tiếp tục nới rộng khoảng cách so với mức đáy hai tháng là 4.067$ và hướng tới mốc 4.200$, trong bối cảnh đồng USD tiếp tục giảm từ mức cao nhất trong 18 tháng.