
- AUD/USD cộng thêm đà thoái lui của thứ Hai, tiến gần mức 0,7100.
- Đồng đô la Mỹ kéo dài đà tăng trước sự kiện FOMC vào thứ Tư.
- Fed được dự báo sẽ nâng FFTR thêm 25 điểm cơ bản.
Đồng đô la Úc (AUD) cộng thêm khởi đầu tiêu cực của tuần, kéo AUD/USD quay trở lại vùng biên của khu vực 0,7100, vùng này dường như đang giữ khá tốt đợt điều chỉnh giảm hiện tại.
Đợt giảm trong ngày thứ hai liên tiếp của cặp tiền này một lần nữa diễn ra sau tâm lý cải thiện quanh đồng đô la Mỹ (USD) trong bối cảnh lợi suất trái phiếu chính phủ Mỹ có sự điều chỉnh nhẹ, trong khi những người tham gia thị trường tiếp tục chuẩn bị cho sự kiện FOMC quan trọng vào thứ Tư.
Trong khi đó, xu hướng tăng của AUD/USD kể từ tháng 7 dường như bị ảnh hưởng đôi chút sau các mức đỉnh nhiều tuần của tuần trước ở trên mốc 0,7200. Tuy nhiên, lập trường tích cực nhìn chung hiện tại của cặp tiền này vẫn dựa trên thiên hướng chính sách diều hâu của Ngân hàng Dự trữ Úc (RBA) và lạm phát trong nước ở mức cao.
Sức chống chịu trong nước gặp lạm phát dai dẳng
Nền kinh tế Úc tiếp tục so sánh thuận lợi với nhiều nền kinh tế G10 khác, được hỗ trợ bởi nhu cầu trong nước và tăng trưởng kinh tế tích cực. Lạm phát dai dẳng cũng hỗ trợ lập trường chính sách thận trọng, phụ thuộc vào dữ liệu của RBA.
Hoạt động kinh doanh vẫn ở vùng mở rộng trong tháng 8 sau khi các số liệu cuối cùng của Chỉ số người quản lý mua hàng (PMI) cho thấy chỉ số Sản xuất không đổi ở mức 52,0, trong khi chỉ số Dịch vụ giảm nhẹ xuống 53,2.
Dữ liệu thương mại mang lại thêm một tín hiệu tích cực: Úc ghi nhận thặng dư 1,923 tỷ đô la Úc trong tháng 7, nối tiếp mức thặng dư 2,341 tỷ đô la Úc được ghi nhận trong tháng 6.
Tuy nhiên, số liệu tăng trưởng kém khả quan hơn. Thực tế, Tổng sản phẩm quốc nội (GDP) tăng 0,4% theo quý trong quý 2 năm 2026, tăng từ mức 0,3%, trong khi tăng trưởng hàng năm đạt 2,1%, giảm từ mức tăng trưởng 2,5% của năm trước.
Thị trường lao động cũng cho thấy dấu hiệu mất đà trong tháng 7. Tỷ lệ thất nghiệp tăng lên 4,5%, trong khi Thay đổi việc làm giảm 15,8 nghìn sau khi mức tăng của tháng trước được điều chỉnh lên 80,3 nghìn.
Lạm phát vẫn là ràng buộc chính, với dữ liệu tháng 7 cho thấy áp lực giá đang cao hơn nhiều so với vùng mục tiêu 2%-3% của RBA, cho thấy việc quay trở lại mục tiêu có thể vẫn không đồng đều và kéo dài. Dù vậy, lạm phát tiêu đề đã giảm xuống 3,5% trong tháng 7 (từ 3,8%), trong khi áp lực giá cơ bản được theo dõi bởi Trimmed Mean giữ nguyên ở mức 3,6%.
Thước đo Kỳ vọng lạm phát tiêu dùng của Melbourne Institute củng cố quan điểm đó, tăng lên 4,9% trong tháng 8 từ mức 4,7%.
Các số liệu này khiến nhiệm vụ kiểm soát lạm phát của RBA chưa hoàn tất. Các nhà hoạch định chính sách kỳ vọng lạm phát chỉ quay trở lại mục tiêu vào đầu năm 2028, giữ trọng tâm ở sự kiên nhẫn thay vì một sự xoay trục chính sách sắp xảy ra.
Trung Quốc mang lại sự ổn định, không phải động lực mới
Trung Quốc đang mang lại sự ổn định cho nền kinh tế Úc, nhưng không phải là cú hích tăng trưởng động lực đã hỗ trợ đồng đô la Úc trong các giai đoạn mở rộng trước đây.
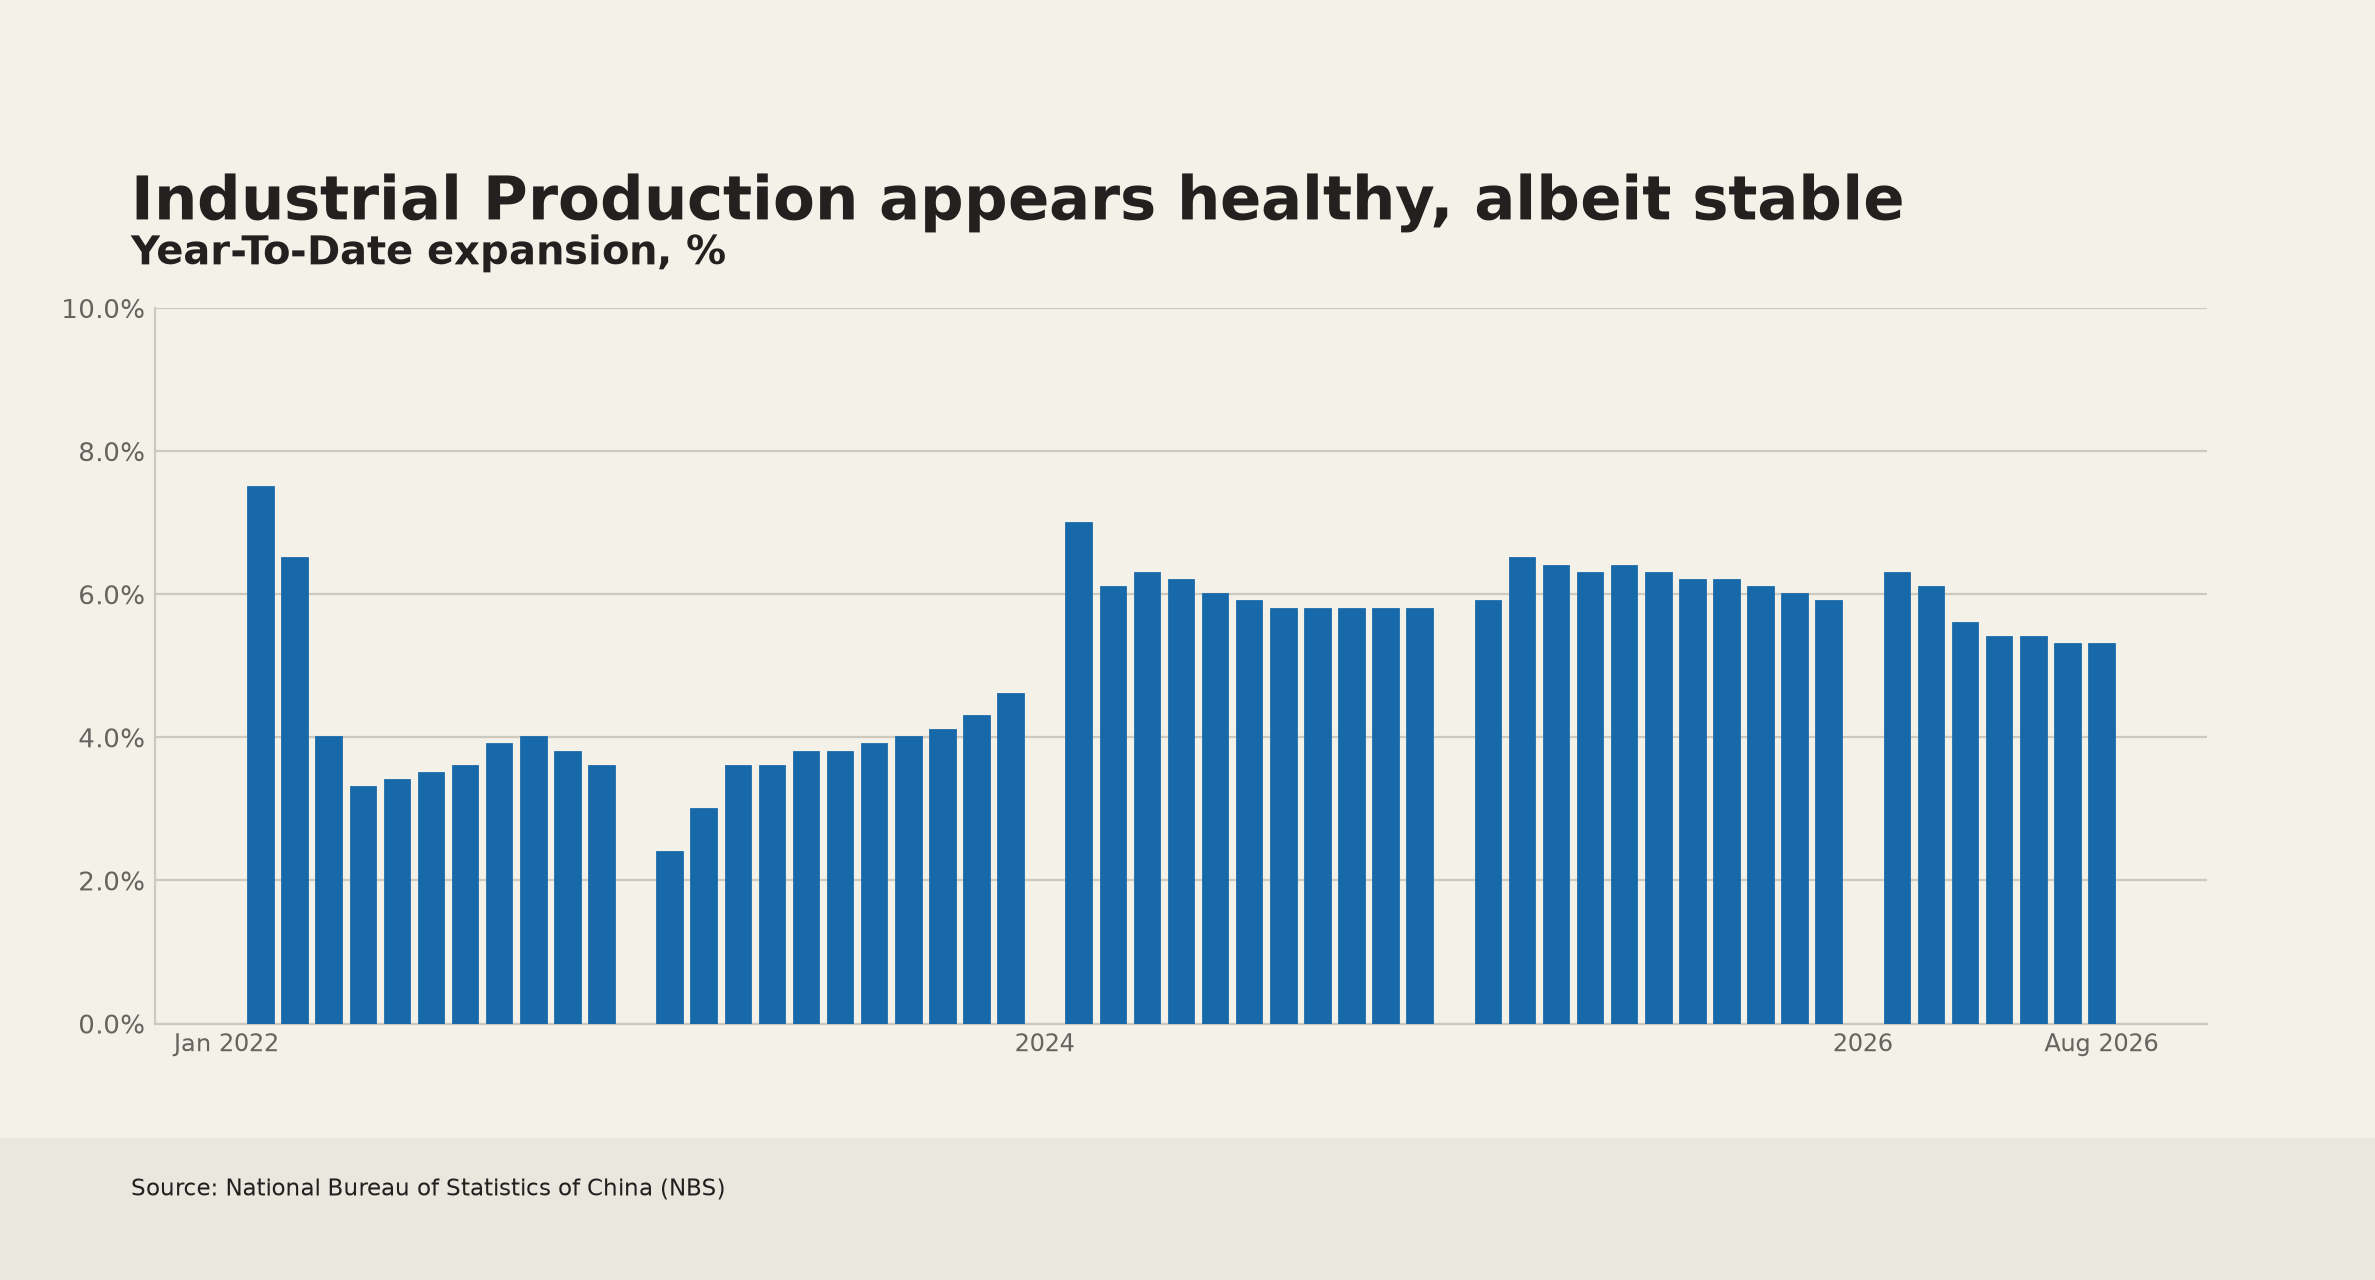
Nền kinh tế Trung Quốc tăng trưởng 4,3% so với cùng kỳ năm ngoái trong giai đoạn tháng 4-tháng 6, trong khi tăng trưởng Sản xuất công nghiệp lấy lại đà, tăng 5,2% từ đầu năm đến nay, và thặng dư thương mại nới rộng lên 119,1 tỷ đô la vào tháng 7, được hỗ trợ bởi mức tăng khá tốt ở cả nhập khẩu và xuất khẩu. Tuy nhiên, ở chiều ngược lại, chi tiêu tiêu dùng vẫn ảm đạm sau khi Doanh số bán lẻ chỉ tăng 0,4% so với một năm trước.
Ngoài ra, các khảo sát kinh doanh cho thấy bức tranh trái chiều: Cục Thống kê Quốc gia báo cáo rằng PMI ngành sản xuất cải thiện lên 49,8 trong tháng 8 từ mức 49,2, trong khi PMI ngành dịch vụ không đổi ở mức 49,0. Mặt khác, các thước đo tư nhân như RatingDog vẫn ở vùng mở rộng, với Sản xuất ở mức 51,5 (từ 50,9) và Dịch vụ ở mức 51,4 (từ 50,4).
Áp lực giảm phát dường như đã tạm nghỉ trong tháng 8, với CPI tăng 0,8% so với cùng kỳ năm ngoái, từ mức 0,5%, trong khi giá tăng 0,4% trên cơ sở hàng tháng. Giá sản xuất tăng 3,8% trong mười hai tháng trước đó, giảm từ mức tăng 3,5% được ghi nhận trong tháng trước.
Ngân hàng Nhân dân Trung Quốc (PBoC) đã giữ nguyên Lãi suất cho vay cơ bản (LPR) tại sự kiện gần nhất, duy trì lãi suất kỳ hạn 1 năm ở mức 3,00% và kỳ hạn 5 năm ở mức 3,50%.
Do đó, Trung Quốc hiện không tạo ra cú hích lớn cũng như không gây ra lực cản đáng kể. Trừ khi dữ liệu cho thấy sự tăng tốc hoặc suy yếu rõ ràng hơn, ảnh hưởng của nước này lên AUD/USD nhiều khả năng sẽ vẫn hạn chế.
RBA vẫn để ngỏ khả năng thắt chặt thêm
RBA đã giữ nguyên Lãi suất tiền mặt chính thức (OCR) vào ngày 11 tháng 8 và duy trì rõ ràng thiên hướng thắt chặt, viện dẫn lạm phát cao hơn mục tiêu và các rủi ro tăng đối với triển vọng. Quyết định giữ nguyên lãi suất là nhất trí.
Biên bản họp duy trì lập trường thận trọng nhưng diều hâu đó. Một số quan chức cảnh báo rằng rủi ro lạm phát có thể hiện hữu, điều này sẽ khiến Hội đồng sẵn sàng tăng lãi suất. Các nguồn áp lực tiềm tàng bao gồm đầu tư gia tăng vào trung tâm dữ liệu, chuyển tiếp chi phí và giá năng lượng cao hơn.
Các nhà hoạch định chính sách đã thảo luận về mức tăng 25 điểm cơ bản nhưng kết luận rằng thiết lập chính sách hiện tại là đủ mức độ thắt chặt. Họ cũng thừa nhận các rủi ro cân bằng hơn, bao gồm giá nhà giảm và khả năng lạm phát có thể hạ nhiệt mà không gây tổn hại đáng kể đến việc làm.
Các số liệu GDP, thị trường lao động và lạm phát mới sẽ được công bố trước cuộc họp tháng 9, khiến chính sách phụ thuộc vào dữ liệu sắp tới.
Thị trường đang dự báo chỉ hơn 38 điểm cơ bản thắt chặt vào cuối năm và kỳ vọng RBA sẽ tăng OCR thêm 25 điểm cơ bản tại cuộc họp ngày 29 tháng 9.
Phe mua AUD/USD đối mặt bài kiểm tra quyết định tại mốc 0,7200
Kịch bản cơ sở
Triển vọng trung hạn vẫn nghiêng về khả năng tăng thêm, miễn là AUD/USD duy trì trên Đường trung bình động giản đơn (SMA) 200 ngày, hiện đang quanh ngưỡng tâm lý 0,7000.
Tiến triển thêm vẫn sẽ đòi hỏi một chất xúc tác khá mạnh. Nếu không có sự cải thiện bền vững trong khẩu vị rủi ro hoặc đồng Đô la Mỹ tiếp tục suy yếu, đà tăng có thể bắt đầu phai nhạt.
Kịch bản tăng
Một môi trường ưa rủi ro mạnh hơn và một cú phá vỡ thuyết phục lên trên 0,7200 sẽ đưa mức đỉnh năm 2026 gần 0,7280 vào tầm ngắm.
Vượt qua mức đó, kháng cự xuất hiện tại mốc tròn 0,7300, tiếp theo là trần năm 2022 tại 0,7593.
Kịch bản giảm
Sự xấu đi trong tâm lý rủi ro toàn cầu, đồng bạc xanh mạnh lên trở lại hoặc dữ liệu Trung Quốc suy yếu thêm có thể khơi dậy lực bán mới trên thị trường giao ngay.
Mức hỗ trợ ban đầu nằm tại mức sàn tháng 9 ở 0,7108 (ngày 14 tháng 9), tiếp theo là các đường SMA 100 ngày và 55 ngày tạm thời gần 0,7080 và 0,7050, tương ứng. Mức quan trọng hơn vẫn là đường SMA 200 ngày.
Việc xuyên thủng xuống dưới khu vực đó sẽ làm suy yếu cấu trúc tích cực rộng hơn và làm tăng rủi ro về một đợt giảm sâu hơn trong ngắn hạn.
Lệnh bán khống được tháo gỡ khi mức độ tham gia thị trường tăng vọt
Theo Ủy ban Giao dịch Hàng hóa Tương lai (CFTC), vị thế giảm giá đối với AUD đã giảm thêm trong tuần kết thúc vào ngày 8 tháng 9. Thực tế, vị thế đầu cơ ròng đã cải thiện khoảng 4,5K hợp đồng, đạt gần 35K hợp đồng. Hơn nữa, mức thay đổi 4 tuần tăng hơn 4,3K hợp đồng, báo hiệu sự cải thiện rõ rệt trong đà ngắn hạn.
Lãi suất mở cũng tăng vọt mạnh, tăng gần 63,8K hợp đồng lên khoảng 455,5K hợp đồng, tương đương mức tăng khoảng 16%. Động thái này cho thấy sự kết hợp giữa việc mua bù bán khống và mở mới vị thế mua thay vì chỉ đơn thuần là rút lui khỏi thị trường, khi vị thế bán ròng giảm xuống ngay cả lúc mức độ tham gia tăng lên.
Mức độ tiếp xúc đầu cơ đã cải thiện lên -7,7%, dù phân vị của nó tăng lên 84,2. Điều này có nghĩa là mức độ tiếp xúc giảm giá đối với AUD vẫn ở mức cao theo lịch sử ngay cả với sự cải thiện gần đây. Phân vị vị thế ròng cũng tăng lên 72,4, cho thấy định vị đang bớt giảm giá hơn nhưng vẫn chưa gần mức trung tính.
Nhìn chung, xu hướng giảm giá của đồng Aussie đang mất dần động lực, và sự gia tăng mạnh của lãi suất mở làm tăng ý nghĩa của sự cải thiện mới nhất. Tuy nhiên, phân vị tiếp xúc cao cho thấy các vị thế bán vẫn còn đáng kể. Hiện tại, dữ liệu cho thấy một quá trình tháo gỡ niềm tin giảm giá đang tiếp diễn hơn là một sự đảo chiều tăng giá đã được xác nhận đầy đủ.
Quyết định của Fed trở thành tâm điểm đối với đồng Aussie
Động lực của Đô la Mỹ, tâm lý rủi ro toàn cầu và các diễn biến địa chính trị vẫn là những yếu tố dẫn dắt chính trong ngắn hạn đối với AUD/USD.
Trong khi đó, sự kiện tiếp theo trên lịch công bố trong nước sẽ là việc công bố Chỉ số Dẫn dắt của Westpac, mặc dù tâm điểm chắc chắn sẽ là cuộc họp FOMC, nơi mức tăng lãi suất 25 điểm cơ bản đã được định giá.
Ngoài các dữ liệu sắp công bố, những rủi ro chính bao gồm sự chậm lại mạnh hơn ở Trung Quốc, Cục Dự trữ Liên bang (Fed) duy trì lập trường thận trọng kéo dài, sự xấu đi trong khẩu vị rủi ro của nhà đầu tư hoặc sự thay đổi trong lập trường chính sách hiện tại của RBA. Bất kỳ diễn biến nào trong số này đều có thể nhanh chóng làm thay đổi triển vọng của đồng Đô la Úc.
Bức tranh kỹ thuật
Trên biểu đồ ngày, AUD/USD giao dịch ở mức 0,7129, giữ thiên hướng tích cực khi nằm trên các đường trung bình động giản đơn (SMA) 55 ngày, 100 ngày và 200 ngày, tập trung trong khoảng từ 0,7060 đến 0,7006. Vị thế này cho thấy xu hướng tăng rộng hơn vẫn còn nguyên vẹn, ngay cả khi Chỉ báo sức mạnh tương đối (RSI) dịu xuống gần vùng trung tính và Average Directional Index (ADX) cho thấy một xu hướng vừa phải hơn là mang tính bứt phá.
Ở chiều giảm, hỗ trợ ban đầu được nhìn thấy tại mức ngang gần 0,7079, được củng cố bởi SMA 100 ngày quanh 0,7080 và SMA 55 ngày tại 0,7061, với SMA 200 ngày tại 0,7006 đóng vai trò là vùng đệm sâu hơn trước khu vực 0,6833. Ở chiều tăng, kháng cự xuất hiện đầu tiên tại 0,7283, với việc phá vỡ lên trên rào cản này sẽ mở ra mục tiêu tăng tiếp theo gần 0,7661.
(Phân tích kỹ thuật của bài viết này được viết với sự hỗ trợ của một công cụ AI. Tìm hiểu thêm.)
Sức mạnh trong nước va chạm với các lực cản bên ngoài
Bức tranh rộng hơn vẫn tiếp tục nghiêng về AUD.
Bối cảnh trong nước của Australia đang so sánh thuận lợi với nhiều nền kinh tế phát triển khác, và RBA không vội từ bỏ lập trường diều hâu của mình.
Tuy nhiên, đà phục hồi vẫn dễ tổn thương trước sức mạnh trở lại của đồng bạc xanh, sự bất định địa chính trị kéo dài và nền kinh tế Trung Quốc đang ổn định hơn là tăng tốc.
SMA 200 ngày vẫn là mức then chốt cho triển vọng trung hạn. Việc giữ trên mức này duy trì cấu trúc tích cực, nhưng một cú phá vỡ thuyết phục lên trên 0,7200 có lẽ sẽ đòi hỏi đồng bạc xanh phải bán tháo mạnh hơn, nhu cầu đối với các tài sản nhạy cảm với rủi ro tăng lên, lạm phát Mỹ hạ nhiệt thêm hoặc một sự thay đổi ôn hòa từ Fed (ít có khả năng hơn).
Cho đến lúc đó, các yếu tố bên ngoài có khả năng sẽ tác động đến đồng Đô la Úc nhiều hơn là các yếu tố cơ bản trong nước.
Câu hỏi thường gặp về Lãi suất Hoa Kỳ
Lãi suất do các tổ chức tài chính tính cho các khoản vay của người đi vay và được trả dưới dạng lãi suất cho người gửi tiền và người tiết kiệm. Lãi suất này chịu ảnh hưởng của lãi suất cho vay cơ bản, do các ngân hàng trung ương thiết lập để ứng phó với những thay đổi trong nền kinh tế. Các ngân hàng trung ương thường có nhiệm vụ đảm bảo ổn định giá cả, trong hầu hết các trường hợp có nghĩa là nhắm mục tiêu vào tỷ lệ lạm phát cơ bản khoảng 2%. Nếu lạm phát giảm xuống dưới mục tiêu, ngân hàng trung ương có thể cắt giảm lãi suất cho vay cơ bản, nhằm mục đích kích thích cho vay và thúc đẩy nền kinh tế. Nếu lạm phát tăng đáng kể trên 2%, thông thường ngân hàng trung ương sẽ tăng lãi suất cho vay cơ bản để cố gắng hạ lạm phát.
Lãi suất cao hơn thường giúp tăng giá trị đồng tiền của một quốc gia vì chúng khiến quốc gia này trở thành nơi hấp dẫn hơn đối với các nhà đầu tư toàn cầu để gửi tiền.
Lãi suất cao hơn nhìn chung sẽ gây áp lực lên giá Vàng vì làm tăng chi phí cơ hội khi nắm giữ Vàng thay vì đầu tư vào tài sản có lãi hoặc gửi tiền mặt vào ngân hàng. Nếu lãi suất cao, điều này thường đẩy giá Đô la Mỹ (USD) lên cao và vì Vàng được định giá bằng Đô la, điều này có tác dụng làm giảm giá Vàng.
Lãi suất quỹ Fed là lãi suất qua đêm mà các ngân hàng Hoa Kỳ cho nhau vay. Đây là lãi suất tiêu đề thường được Cục Dự trữ Liên bang đưa ra tại các cuộc họp FOMC. Lãi suất này được thiết lập theo phạm vi, ví dụ 4,75%-5,00%, mặc dù giới hạn trên (trong trường hợp đó là 5,00%) là con số được trích dẫn. Kỳ vọng của thị trường đối với lãi suất quỹ Fed trong tương lai được theo dõi bởi công cụ CME FedWatch, công cụ này định hình cách nhiều thị trường tài chính hành xử khi dự đoán các quyết định về chính sách tiền tệ trong tương lai của Cục Dự trữ Liên bang.
Thông tin trên các trang này chứa các tuyên bố mang tính chất dự báo về tương lai và chứa đựng sự rủi ro và không chắc chắn. Các thị trường và công cụ được mô tả trên trang này chỉ dành cho mục đích thông tin và không phải là các khuyến nghị về việc mua hoặc bán các tài sản này. Bạn nên tự nghiên cứu kỹ lưỡng trước khi đưa ra bất kỳ quyết định đầu tư nào. FXStreet không đảm bảo rằng thông tin này không có lỗi, sai sót hoặc sai sót trọng yếu. FXStreet cũng không đảm bảo rằng thông tin này có tính chất kịp thời. Việc đầu tư vào các thị trường mở chứa đựng nhiều rủi ro, bao gồm việc mất tất cả hoặc một phần khoản đầu tư của bạn cũng như sự đau khổ về cảm xúc. Tất cả các rủi ro, tổn thất và chi phí liên quan đến đầu tư, bao gồm việc mất toàn bộ vốn đầu tư, thuộc trách nhiệm của bạn. Các quan điểm và ý kiến thể hiện trong bài viết này là của các tác giả và không nhất thiết phản ánh chính sách hoặc quan điểm chính thức của FXStreet cũng như các nhà quảng cáo của nó. Tác giả sẽ không chịu trách nhiệm về thông tin được tìm thấy ở cuối các liên kết được đăng trên trang này.
Nếu không được đề cập rõ ràng trong nội dung bài viết, tại thời điểm viết bài, tác giả không nắm giữ vị thế nào đối với bất kỳ cổ phiếu nào được đề cập trong bài viết này và không có quan hệ kinh doanh với bất kỳ công ty nào được đề cập. Tác giả không nhận được tiền công cho việc viết bài này, ngoài từ FXStreet.
FXStreet và tác giả không cung cấp các đề xuất được cá nhân hóa. Tác giả không cam đoan về tính chính xác, đầy đủ hoặc phù hợp của thông tin này. FXStreet và tác giả sẽ không chịu trách nhiệm về bất kỳ sai sót, thiếu sót hoặc bất kỳ tổn thất, thương tích hoặc thiệt hại nào phát sinh từ thông tin này và việc hiển thị hoặc sử dụng thông tin này. Ngoại trừ các lỗi và thiếu sót.
Tác giả và FXStreet không phải là các cố vấn đầu tư đã đăng ký và không có nội dung nào trong bài viết này nhằm mục đích tư vấn đầu tư.
Đề xuất của biên tập viên
ĐỀ XUẤT CỦA BIÊN TẬP VIÊN
Vàng chật vật gần mức đáy nhiều tuần khi dự báo Fed nâng lãi suất & rủi ro địa chính trị hỗ trợ USD
Vàng (XAU/USD) giảm nhẹ sang ngày thứ hai liên tiếp – đồng thời đánh dấu ngày giảm thứ ba – và giao dịch quanh khu vực 4.265$-4.264$, giảm 0,80% trong nửa đầu phiên giao dịch châu Âu vào thứ Ba.
Bitcoin điều chỉnh khi các ngưỡng định giá trần vẫn được giữ trong khi đà yếu của XAU vẫn tiếp diễn
Bitcoin (BTC) điều chỉnh cùng với thị trường tiền điện tử rộng lớn hơn vào thứ Ba khi áp lực bán tiếp diễn trước quyết định chính sách tiền tệ của Cục Dự trữ Liên bang Mỹ (Fed). Những người tham gia thị trường kỳ vọng ngân hàng trung ương sẽ nâng lãi suất lên 3,75%-4,00% vào thứ Tư, điều này có thể gây áp lực lên các tài sản rủi ro.
Đạo luật CLARITY chịu thêm áp lực trước cuộc bỏ phiếu của Thượng viện về việc chấm dứt tranh luận
Đạo luật CLARITY đang đối mặt với sự phản đối mới từ một nhóm lưỡng đảng gồm các tổng chưởng lý cấp bang trước thềm một cuộc bỏ phiếu quan trọng tại Thượng viện, khi các quan chức này kêu gọi các nhà lập pháp bác bỏ dự luật trừ khi có những thay đổi để bảo toàn quyền thực thi của các bang.

Forex hôm nay: Đô la Mỹ mạnh lên nhờ lạm phát Mỹ nóng hơn dự đoán, dự báo Fed nâng lãi suất tăng
Đây là những gì bạn cần biết vào thứ Ba, ngày 15 tháng 9: Đồng Đô la Mỹ (USD) tăng sức mạnh lên gần mức cao nhất trong hai tuần quanh 99,60 trong phiên giao dịch châu Âu đầu ngày thứ Ba khi giá dầu tăng vọt đã đẩy lợi suất trái phiếu chính phủ Mỹ lên mức đỉnh mới kể từ năm 2007. Chỉ số giá tiêu dùng (CPI) của Mỹ đã tăng tốc trong tháng 8.
Trước thềm cuộc họp của Fed: Giá vàng tiếp tục chịu áp lực
Vàng đang giao dịch gần 4.348 USD/troy ounce vào đầu ngày thứ Hai. Kim loại quý này hiện đã đóng cửa giảm trong ba tuần liên tiếp. Các nhà đầu tư đang đánh giá dữ liệu lạm phát mới nhất của Mỹ trước cuộc họp của Cục Dự trữ Liên bang trong tuần này.