
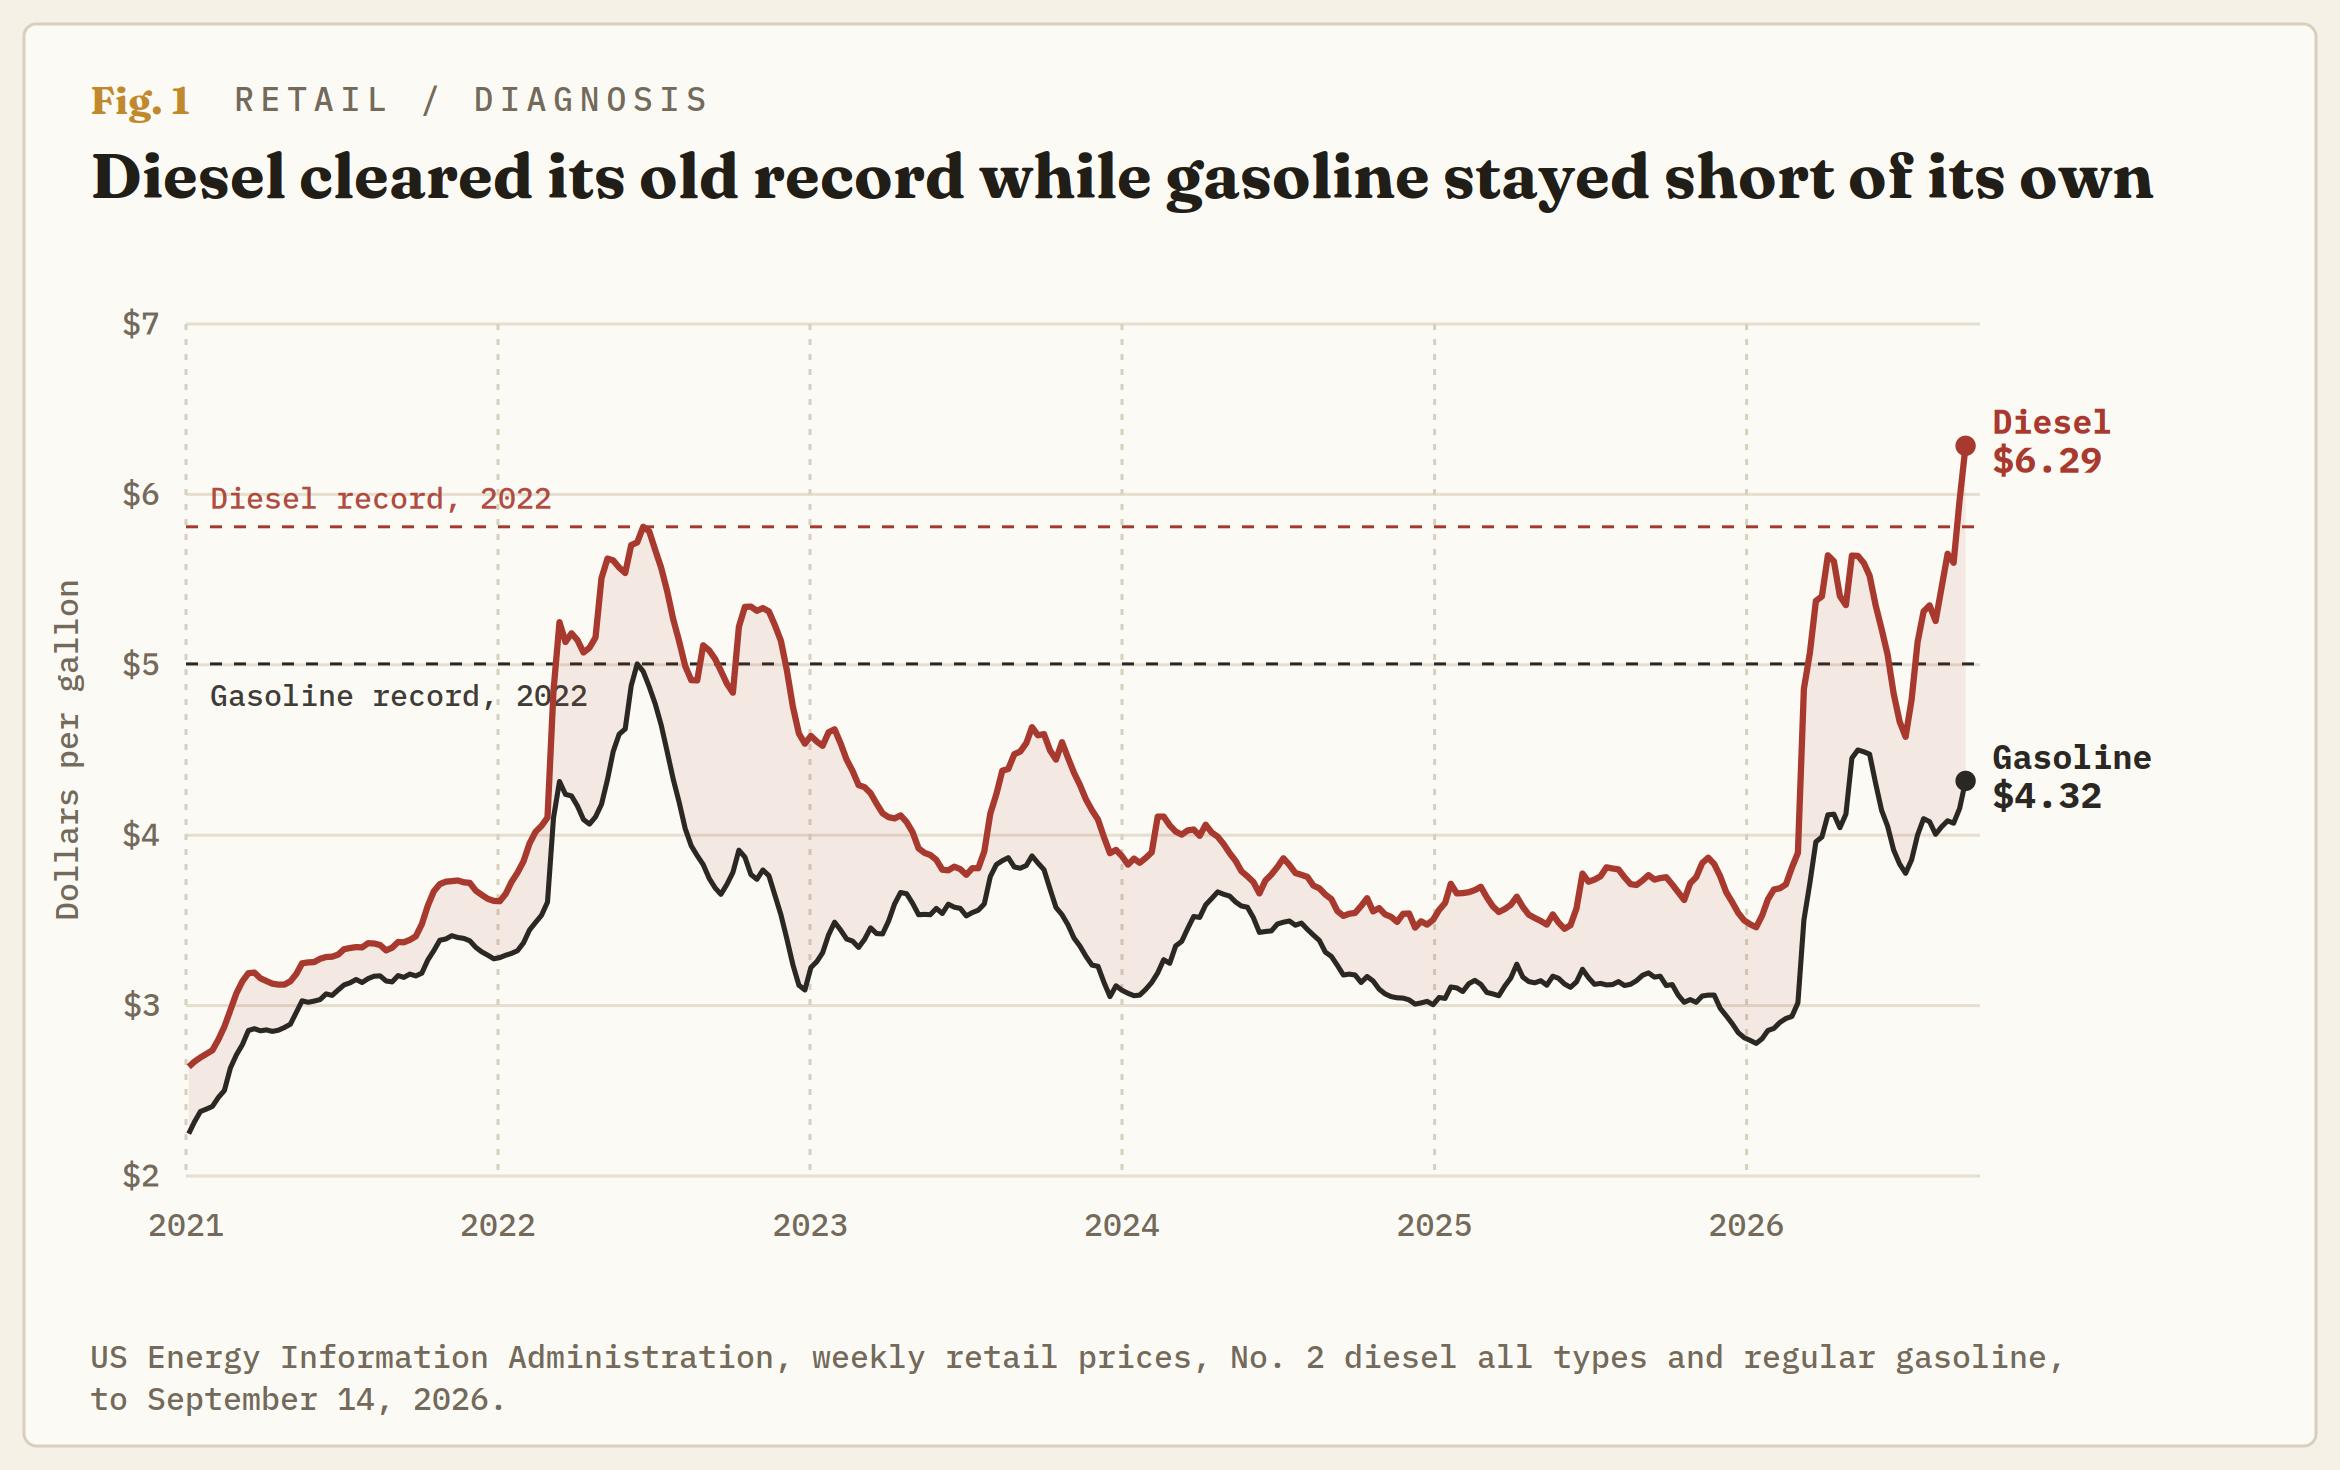
Diesel của Mỹ có giá 6,285$/gallon, cao hơn mức từng có trước đây, và đạt tới mức đó trong một năm mà xăng chưa bao giờ tiến gần đến kỷ lục của chính nó. Giá xăng hiện thấp hơn khoảng 14% so với mức đỉnh thiết lập vào tháng 6 năm 2022. Giá diesel hiện cao hơn khoảng 8% so với mức đỉnh thiết lập trong tháng đó. Cùng một loại dầu thô, cùng một nhà máy lọc dầu, cùng một mức thuế, nhưng chênh lệch gần 2$/gallon giữa chúng. Thế giới không thiếu dầu nghiêm trọng. Thế giới đang thiếu máy móc biến dầu thành nhiên liệu vận chuyển hàng hóa, và tình trạng này đã trở nên tồi tệ hơn kể từ tháng 2.
Sự khác biệt đó quyết định giá sẽ đi về đâu từ đây. Tình trạng thiếu dầu thô kết thúc khi ai đó bơm thêm. Tình trạng thiếu lọc dầu kết thúc khi ai đó xây một nhà máy lọc dầu, việc này mất khoảng một thập kỷ, hoặc khi các nhà máy lọc dầu hiện có ngừng bị tấn công.
Bạn không thể tạo thêm diesel từ cùng một thùng dầu
Một thùng dầu không chỉ là một sản phẩm. Một nhà máy lọc dầu tách nó thành xăng, diesel, nhiên liệu máy bay và các phần dư nặng, và tỷ lệ phân tách được quyết định bởi thiết bị trong nhà máy chứ không phải bởi nhu cầu của khách hàng. Một nhà máy lọc dầu có thể điều chỉnh nhẹ cơ cấu sản phẩm. Không ai có thể thay đổi nó nhiều, và không ai có thể thay đổi nó nhanh chóng.
Vì vậy, hai mức giá tại trạm bơm đã tách rời nhau. Giá diesel đã tăng 81% kể từ tuần đầu tiên của tháng 1, từ 3,477$. Giá xăng tăng khoảng 55% trong cùng giai đoạn và vẫn thấp hơn 0,69$ so với mức đỉnh của chính nó. Diesel là thứ mà xe tải, máy kéo, tàu hỏa, tàu thủy và lò sưởi gia đình đốt, và đó là loại đã cạn kiệt.
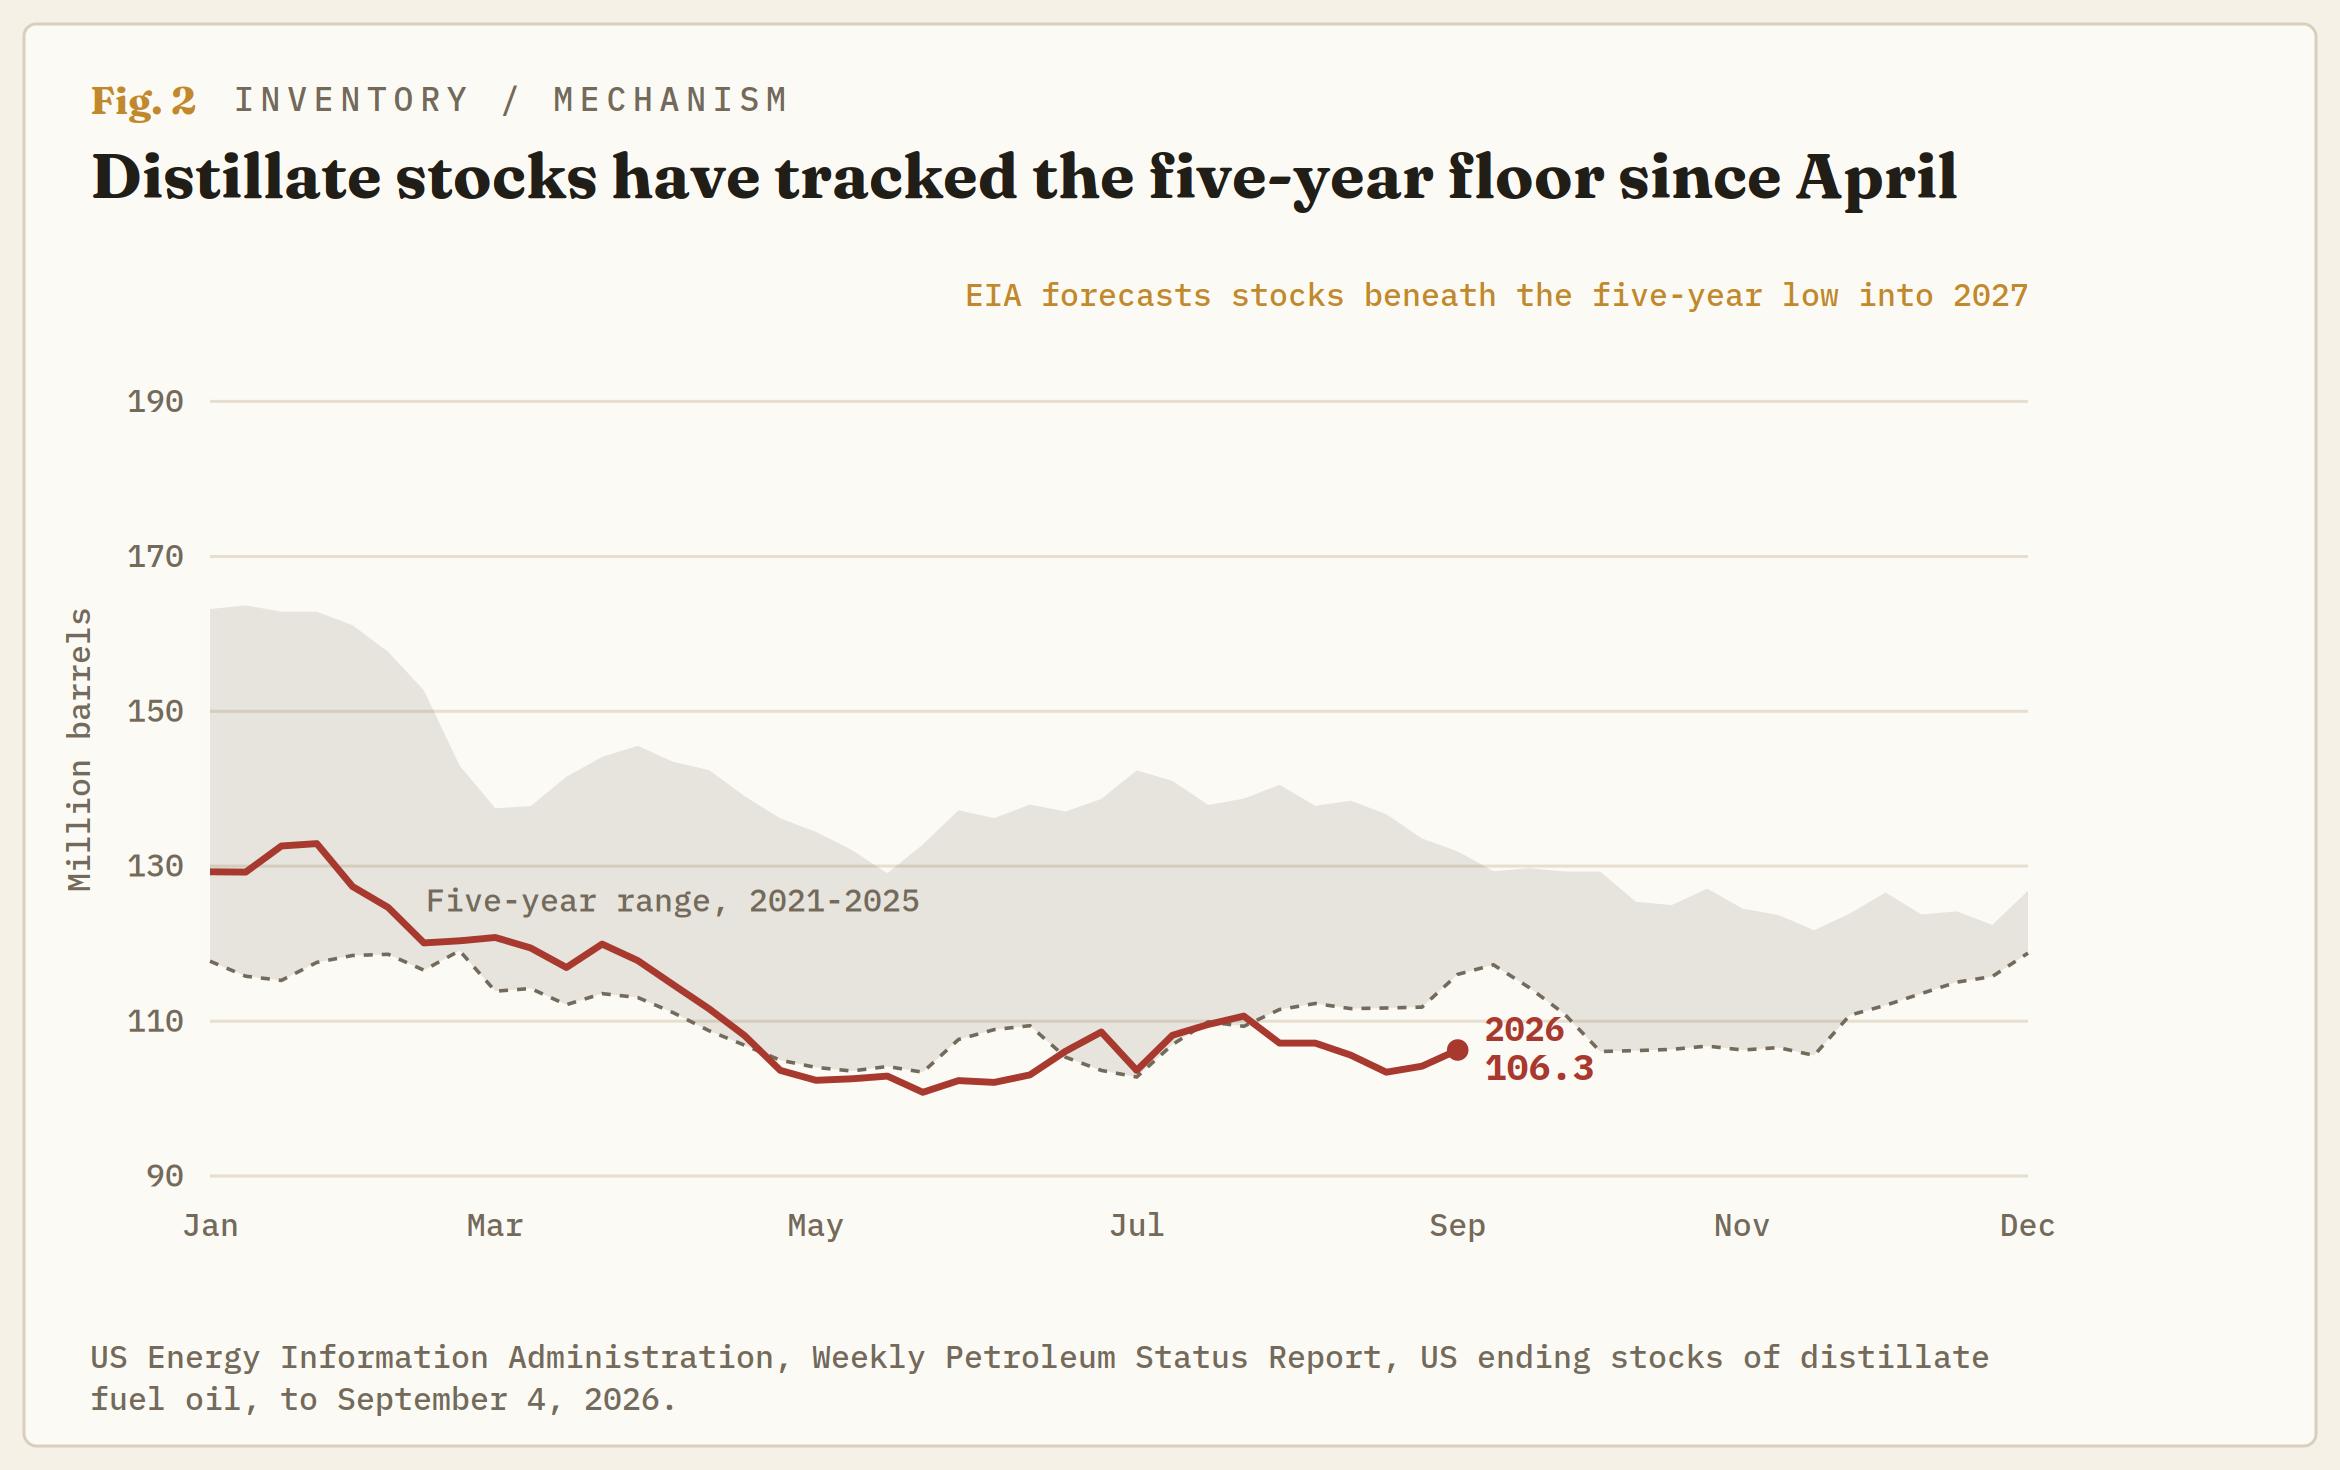
Distillate, nhóm bao gồm diesel và dầu sưởi, đạt 106,274 triệu thùng trong tuần kết thúc vào ngày 4 tháng 9. Con số này thấp hơn khoảng 14% so với mức trung bình 5 năm của tuần đó, và thấp hơn mức mà bất kỳ năm nào trong 5 năm đó đạt được trong cùng tuần. Với tốc độ Mỹ đốt cháy nó, đó tương đương khoảng bốn tuần diesel trong nước. Trong cùng tuần, dầu thô ở mức 424,1 triệu thùng, chỉ thấp hơn 0,5% so với mức trung bình 5 năm của chính nó và vẫn nằm thoải mái trong phạm vi của nó.
Hai cuộc chiến đã làm tan rã các nhà máy lọc dầu của thế giới
Các cuộc tấn công của Ukraine đã nhiều lần làm gián đoạn hoạt động lọc dầu của Nga và gần như chặn đứng xuất khẩu sản phẩm của nước này, trong khi cuộc đối đầu giữa Mỹ và Iran đã khiến các nhà máy lọc dầu vùng Vịnh không thể xuất hàng. Cơ quan Năng lượng Quốc tế (IEA) đưa ra một con số về điều đó. Xuất khẩu ròng diesel và gasoil từ vùng Vịnh và Nga trong tháng 8 thấp hơn 1,6 triệu thùng/ngày so với tháng 2, và vào tháng 2, hai khu vực này cung cấp gần 45% thương mại đường biển toàn cầu của mặt hàng này.
Phần còn lại đã hoạt động hết công suất. Công suất vận hành của các nhà máy lọc dầu toàn cầu đạt đỉnh mùa hè là 81,4 triệu thùng/ngày trong tháng 8 và vẫn thấp hơn 4,2 triệu thùng/ngày so với cùng kỳ năm trước. Các nhà máy lọc dầu của Mỹ hoạt động ở mức 97,8% công suất trong tuần đầu tiên của tháng 9, gần như mức cao nhất có thể, và năm nay họ đã xuất khẩu nhiều distillate ra nước ngoài hơn bất kỳ năm gần đây nào, trung bình 1,482 triệu thùng/ngày so với 1,267 triệu thùng/ngày năm ngoái. Xuất khẩu hết công suất là điều hợp lý khi biên lợi nhuận tốt nhất trong lịch sử. Đó cũng là lý do các bồn chứa trong nước chưa được lấp đầy trở lại.
Sau đó, cả hai lối thoát đều sụp đổ trong cùng một tuần. Khi Eo biển Hormuz trên thực tế đã bị đóng kể từ tháng 3, Saudi Arabia đã vận chuyển khoảng 5 triệu thùng/ngày qua đất nước bằng đường ống Đông-Tây đến Yanbu trên Biển Đỏ, trên tuyến được xây dựng cho 7 triệu thùng/ngày. Máy bay không người lái phóng từ Iraq đã tấn công các trạm bơm của nước này vào ngày 10 tháng 9 và vương quốc đã đóng tuyến này. Việc sửa chữa được mô tả là tính bằng tuần. Vài ngày trước đó, lực lượng Houthi đã chiếm Mocha và đảo Perim, nằm ở cửa eo biển mà bất kỳ tàu hàng nào rời Yanbu đều phải đi qua. Saudi Arabia hiện không còn lối ra đáng tin cậy nào về phía đông hoặc phía tây.
Các nhà sản xuất nhận ra hóa đơn trước khi người tiêu dùng nhận ra
Các số liệu lạm phát tháng 8 được công bố chỉ vài ngày trước khi Ủy ban Thị trường mở Liên bang (FOMC) họp, và chúng kể hai câu chuyện khác nhau. Chỉ số giá tiêu dùng (CPI), công bố ngày 11 tháng 9, tăng 0,4% trong tháng, với giá xăng tăng 3,9% và chiếm hơn một phần ba mức tăng. Đọc đến đây thì vấn đề là đổ xăng cho xe.
Chỉ số giá sản xuất (PPI), công bố vào ngày hôm trước, lại nói điều khác. Giá dầu diesel đã tăng vọt 24,1% trong tháng 8. Chỉ riêng một mặt hàng này đã giải thích hơn một phần ba mức tăng trong giá mà các nhà sản xuất tính cho hàng hóa và gần hai phần ba mức tăng trong hàng hóa chế biến bán cho các doanh nghiệp khác. Cục Thống kê Lao động (BLS) chia chuỗi sản xuất thành bốn giai đoạn theo mức độ gần của một hàng hóa với người mua, và dầu diesel xuất hiện như một chi phí tăng lên ở mọi giai đoạn. Các công ty thực sự bán nhiên liệu đã chứng kiến biên lợi nhuận của họ giảm 11,3% trong cùng tháng, vì vậy những người có tên trên trụ bơm đã bị cắt giảm thu nhập trong tháng mà mọi người đổ lỗi cho họ về giá cả.
Giá vận tải đường bộ tăng 2,0% trong tháng 8, và vận chuyển hàng hóa cùng kho bãi tăng 2,3%, bởi dầu diesel là biến chi phí đơn lẻ lớn nhất trong việc vận chuyển một kiện hàng, và các hợp đồng chuyển thẳng chi phí đó sang bên khác. Lãi suất của Fed đang ở mức 3,50%-3,75%; xác suất tăng lên 3,75%-4,00% được định giá ở mức 92,5% cho thứ Tư, và thị trường tương lai đang định giá lãi suất ở mức 4,17% vào tháng 12. Dầu diesel không gây ra tất cả điều đó. Nó nằm trong mọi con số mà ủy ban đang đọc.
Mọi dự báo ở đây đều giả định các tàu quay trở lại
Quan điểm chính thức là điều này sẽ hạ nhiệt. Cơ quan Thông tin Năng lượng (EIA) đã công bố Triển vọng Năng lượng Ngắn hạn (STEO) vào ngày 9 tháng 9 và dự báo biên lợi nhuận lọc dầu diesel của Mỹ sẽ duy trì trên 2$ một gallon đến tháng 11 rồi sau đó giảm đều đặn đến năm 2027. Cán cân của IEA cũng nghiêng về thặng dư theo quỹ đạo gần như tương tự. Cả hai đều nói rằng điều đó phụ thuộc vào việc lưu lượng tàu chở dầu qua eo biển Hormuz trở lại bình thường, điều này sẽ cho phép các nhà máy lọc dầu của Saudi Arabia và Kuwait tiếp tục đưa sản phẩm chưng cất ra thế giới.
EIA đã chốt các đầu vào của mình vào ngày 3 tháng 9. Đường ống đã bị phá hủy vào ngày 10 tháng 9.
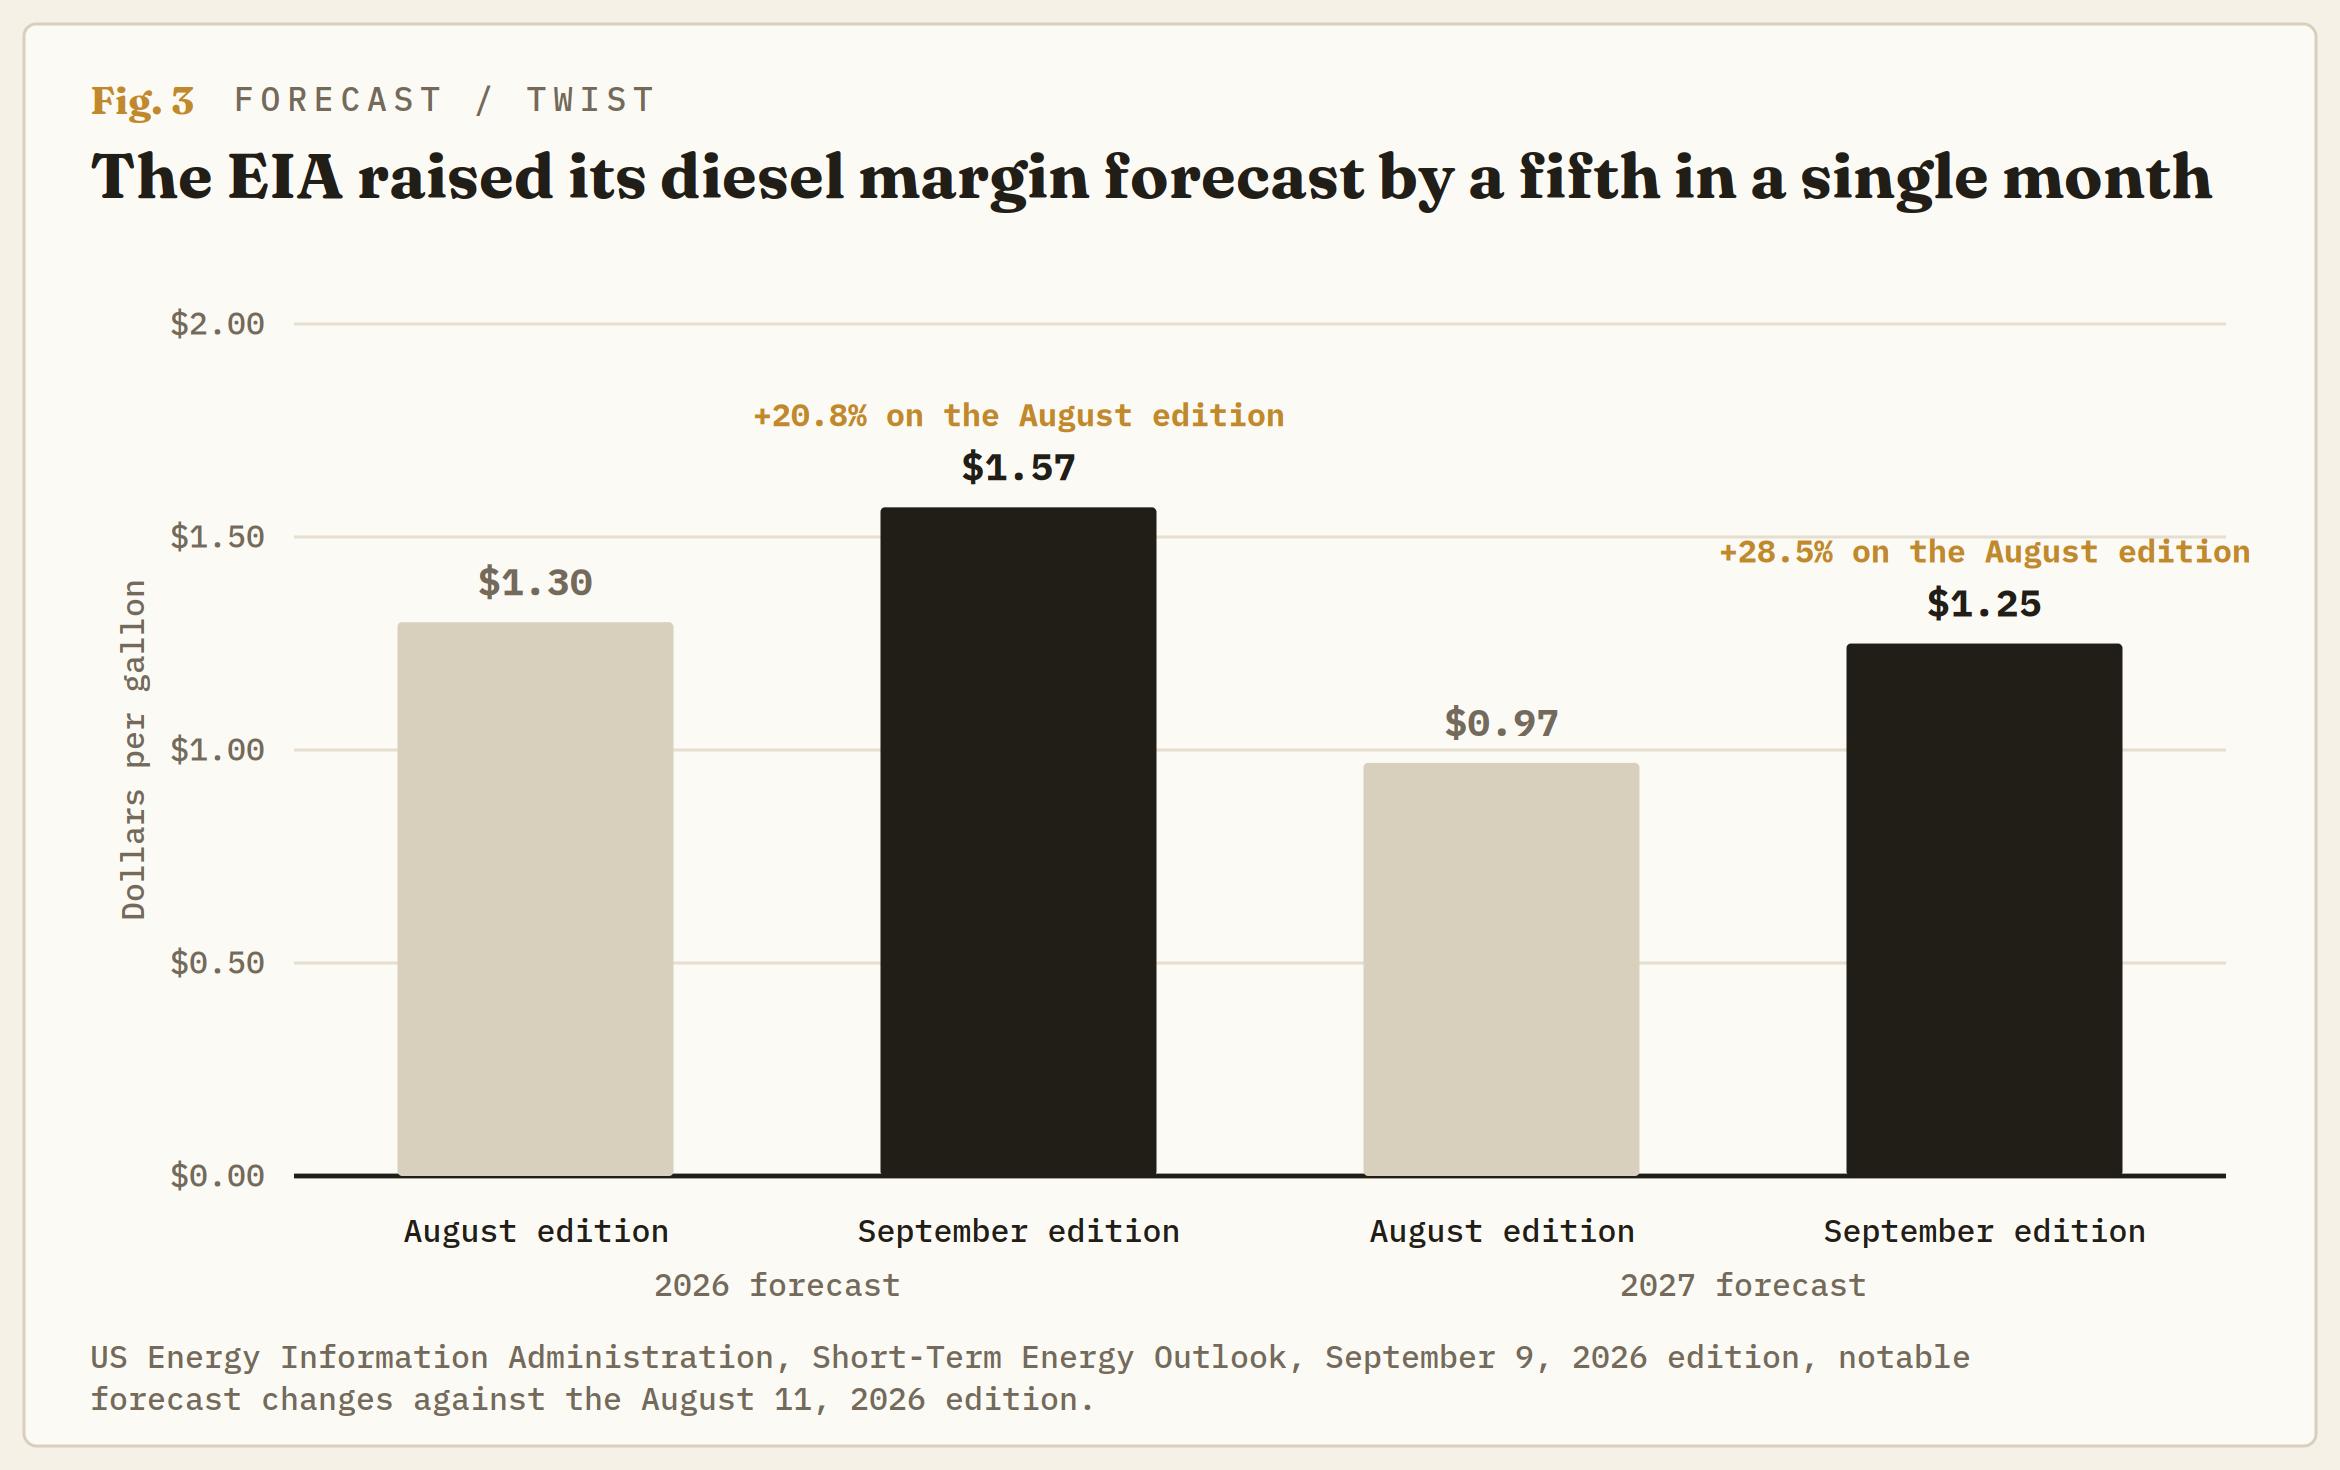
Chỉ trong một tháng, EIA đã nâng dự báo biên lợi nhuận diesel năm 2026 thêm 20,8% và dự báo năm 2027 thêm 28,5%, đồng thời nâng dự báo giá bán lẻ diesel lên 5,07$ cho năm nay và 4,40$ cho năm tới. Trong ba thay đổi mà cơ quan này đánh dấu là đáng chú ý trong ấn bản đó, hai thay đổi là về diesel. Quỹ đạo giảm trở lại của nó đi qua một tuyến đường đã bị đóng cửa một tuần sau khi cơ quan này ngừng gõ máy.
Thị trường chứng khoán đã nhận ra điều này từ nhiều tháng trước. Marathon Petroleum (MPC) tăng 153% trong năm nay, Valero Energy (VLO) tăng 143%, HF Sinclair (DINO) tăng 142% và Phillips 66 (PSX) tăng 106%. Exxon Mobil (XOM) và Chevron (CVX), vốn chủ yếu tìm kiếm và bán dầu thô, tăng khoảng 40%, còn S&P 500 tăng khoảng 11%. Trong chín tháng, nhà đầu tư đã trả gần gấp ba lần cho khả năng chế biến một thùng dầu so với chính thùng dầu đó.
Điều gì sẽ phải xảy ra
Bất kỳ ai đang mua dầu diesel ở đây đều đang đặt cược vào lịch sửa chữa ở Saudi Arabia. Hợp đồng tương lai diesel đang giao dịch ngay dưới 5,00$ một gallon và biên lợi nhuận lọc dầu ở mức gần 105$ một thùng, giảm từ 113$, vì vậy thị trường đã kỳ vọng sẽ có một biện pháp khắc phục vào một thời điểm nào đó. Tranh luận là về thời điểm nó xuất hiện.
Điều này phụ thuộc vào việc nhiên liệu có thể lưu thông trở lại trước khi mùa vụ thay đổi hay không. Hoặc tuyến Đông-Tây sẽ khởi động lại trong vòng vài tuần và lưu lượng qua Hormuz thực sự trở lại bình thường, trong trường hợp đó quỹ đạo của EIA là khá đúng, biên lợi nhuận sẽ bị thu hẹp từ tháng 12, và giao dịch cổ phiếu nhà máy lọc dầu sẽ trả lại phần lớn của một năm tăng trưởng rất lớn; hoặc việc sửa chữa kéo dài sang mùa thu vốn đã có ba nhu cầu chồng lên nhau: các nhà máy lọc dầu giảm công suất để bảo trì theo kế hoạch, vụ thu hoạch đốt dầu diesel trên đồng ruộng, và mùa sưởi bắt đầu ở vùng đông bắc với lượng tồn kho dưới mức sàn 5 năm. Ba yếu tố đó sẽ xuất hiện trên lịch bất kể thợ hàn làm được gì.
Bốn yếu tố sẽ quyết định điều này:
- Ngày khởi động lại đường ống từ Aramco, chứ không phải từ các quan chức chính trị.
- Tồn kho sản phẩm chưng cất hàng tuần so với mốc 100 triệu thùng, mà EIA kỳ vọng sẽ bị phá vỡ trong tháng này.
- Mức sử dụng công suất lọc dầu khi mùa bảo trì bắt đầu, trong đó mức đọc trên 95% có nghĩa là các nhà vận hành đang hoãn bảo trì để chạy theo biên lợi nhuận và tích tụ một mùa xuân tồi tệ hơn.
- Và triển vọng của tháng tới, nơi một lần điều chỉnh tăng thứ hai liên tiếp sẽ cho thấy các cơ quan đang đi theo thị trường này chứ không phải dự báo nó.
Luận điểm sẽ sai nếu cả hai tuyến cùng mở lại một cách bền vững, nếu tồn kho sản phẩm chưng cất quay trở lại trong phạm vi 5 năm, hoặc nếu diesel 6$ đơn giản là khiến hàng hóa không thể lưu thông. Kịch bản cuối cùng là phiên bản mà giá tự điều chỉnh bằng cách phá vỡ nhu cầu, và nó kéo theo cả giao dịch cổ phiếu nhà máy lọc dầu đi xuống cùng với nó.
Thông tin trên các trang này chứa các tuyên bố mang tính chất dự báo về tương lai và chứa đựng sự rủi ro và không chắc chắn. Các thị trường và công cụ được mô tả trên trang này chỉ dành cho mục đích thông tin và không phải là các khuyến nghị về việc mua hoặc bán các tài sản này. Bạn nên tự nghiên cứu kỹ lưỡng trước khi đưa ra bất kỳ quyết định đầu tư nào. FXStreet không đảm bảo rằng thông tin này không có lỗi, sai sót hoặc sai sót trọng yếu. FXStreet cũng không đảm bảo rằng thông tin này có tính chất kịp thời. Việc đầu tư vào các thị trường mở chứa đựng nhiều rủi ro, bao gồm việc mất tất cả hoặc một phần khoản đầu tư của bạn cũng như sự đau khổ về cảm xúc. Tất cả các rủi ro, tổn thất và chi phí liên quan đến đầu tư, bao gồm việc mất toàn bộ vốn đầu tư, thuộc trách nhiệm của bạn. Các quan điểm và ý kiến thể hiện trong bài viết này là của các tác giả và không nhất thiết phản ánh chính sách hoặc quan điểm chính thức của FXStreet cũng như các nhà quảng cáo của nó. Tác giả sẽ không chịu trách nhiệm về thông tin được tìm thấy ở cuối các liên kết được đăng trên trang này.
Nếu không được đề cập rõ ràng trong nội dung bài viết, tại thời điểm viết bài, tác giả không nắm giữ vị thế nào đối với bất kỳ cổ phiếu nào được đề cập trong bài viết này và không có quan hệ kinh doanh với bất kỳ công ty nào được đề cập. Tác giả không nhận được tiền công cho việc viết bài này, ngoài từ FXStreet.
FXStreet và tác giả không cung cấp các đề xuất được cá nhân hóa. Tác giả không cam đoan về tính chính xác, đầy đủ hoặc phù hợp của thông tin này. FXStreet và tác giả sẽ không chịu trách nhiệm về bất kỳ sai sót, thiếu sót hoặc bất kỳ tổn thất, thương tích hoặc thiệt hại nào phát sinh từ thông tin này và việc hiển thị hoặc sử dụng thông tin này. Ngoại trừ các lỗi và thiếu sót.
Tác giả và FXStreet không phải là các cố vấn đầu tư đã đăng ký và không có nội dung nào trong bài viết này nhằm mục đích tư vấn đầu tư.
Đề xuất của biên tập viên
ĐỀ XUẤT CỦA BIÊN TẬP VIÊN
Vàng chật vật gần mức đáy nhiều tuần khi dự báo Fed nâng lãi suất & rủi ro địa chính trị hỗ trợ USD
Vàng (XAU/USD) giảm nhẹ sang ngày thứ hai liên tiếp – đồng thời đánh dấu ngày giảm thứ ba – và giao dịch quanh khu vực 4.265$-4.264$, giảm 0,80% trong nửa đầu phiên giao dịch châu Âu vào thứ Ba.
Bitcoin điều chỉnh khi các ngưỡng định giá trần vẫn được giữ trong khi đà yếu của XAU vẫn tiếp diễn
Bitcoin (BTC) điều chỉnh cùng với thị trường tiền điện tử rộng lớn hơn vào thứ Ba khi áp lực bán tiếp diễn trước quyết định chính sách tiền tệ của Cục Dự trữ Liên bang Mỹ (Fed). Những người tham gia thị trường kỳ vọng ngân hàng trung ương sẽ nâng lãi suất lên 3,75%-4,00% vào thứ Tư, điều này có thể gây áp lực lên các tài sản rủi ro.
Đạo luật CLARITY chịu thêm áp lực trước cuộc bỏ phiếu của Thượng viện về việc chấm dứt tranh luận
Đạo luật CLARITY đang đối mặt với sự phản đối mới từ một nhóm lưỡng đảng gồm các tổng chưởng lý cấp bang trước thềm một cuộc bỏ phiếu quan trọng tại Thượng viện, khi các quan chức này kêu gọi các nhà lập pháp bác bỏ dự luật trừ khi có những thay đổi để bảo toàn quyền thực thi của các bang.

Forex hôm nay: Đô la Mỹ mạnh lên nhờ lạm phát Mỹ nóng hơn dự đoán, dự báo Fed nâng lãi suất tăng
Đây là những gì bạn cần biết vào thứ Ba, ngày 15 tháng 9: Đồng Đô la Mỹ (USD) tăng sức mạnh lên gần mức cao nhất trong hai tuần quanh 99,60 trong phiên giao dịch châu Âu đầu ngày thứ Ba khi giá dầu tăng vọt đã đẩy lợi suất trái phiếu chính phủ Mỹ lên mức đỉnh mới kể từ năm 2007. Chỉ số giá tiêu dùng (CPI) của Mỹ đã tăng tốc trong tháng 8.
Trước thềm cuộc họp của Fed: Giá vàng tiếp tục chịu áp lực
Vàng đang giao dịch gần 4.348 USD/troy ounce vào đầu ngày thứ Hai. Kim loại quý này hiện đã đóng cửa giảm trong ba tuần liên tiếp. Các nhà đầu tư đang đánh giá dữ liệu lạm phát mới nhất của Mỹ trước cuộc họp của Cục Dự trữ Liên bang trong tuần này.