
- Đồng Đô la Mỹ tiếp tục kéo dài đà tăng giá đang diễn ra trong tuần này.
- Bài phát biểu diều hâu của Fed và địa chính trị đã nâng đỡ Đồng bạc xanh.
- Tiếp theo trên lịch trong nước là Biên bản cuộc họp FOMC.
Tuần vừa qua
Đà tăng của Đồng Đô la Mỹ (USD) không hề suy giảm, khi tăng tuần thứ ba liên tiếp và chạm mức được thấy lần cuối vào tháng 4 năm 2025. Động thái đi lên này diễn ra trên nền diễn biến trái chiều của lợi suất trái phiếu Kho bạc Mỹ, khi lợi suất tiếp tục tăng ở phần giữa và phần dài của đường cong nhưng mất bớt động lực ở phần ngắn.
Địa chính trị cũng lên tiếng sau khi căng thẳng trong cuộc xung đột Mỹ-Iran-Hormuz tái bùng phát. Tình hình này, cùng với việc Nhà Trắng không hành động và dường như tất cả các bên liên quan đều hoàn toàn không muốn chấm dứt cuộc khủng hoảng này, dường như đã khơi lại nhu cầu mới đối với tài sản trú ẩn an toàn, cuối cùng tiếp thêm lực đẩy cho đà tăng của đồng bạc xanh.
Trong khi đó, không có thay đổi nào trong lập trường của các quan chức Cục Dự trữ Liên bang (Fed), khi gần như tất cả đều ủng hộ lập trường chính sách tiền tệ thắt chặt hơn, trái ngược với sự “kiên nhẫn” được John Williams của Fed New York ưa chuộng. Sự kiên nhẫn đó rất cần tình trạng sôi sục ở Trung Đông chấm dứt, và vẫn còn phải xem liệu tác động trễ của các đợt tăng lãi suất gần đây có kịp thời tác động lên giá tiêu dùng và kỳ vọng hay không. Theo quan điểm khiêm tốn của tôi, sự kiên nhẫn vẫn là một thứ xa xỉ mà đa số không thể chi trả.
Trong bối cảnh đó, Chỉ số Đô la Mỹ (DXY) đã vượt qua ngưỡng 102,00 để chạm mức đỉnh mới trong 17 tháng, tăng hơn 3% trong tháng 9.
Việc làm vẫn âm ỉ ở phía sau
Động lực tăng mạnh của Đồng Đô la Mỹ dường như đã bị ảnh hưởng bởi các số liệu đáng thất vọng từ báo cáo Nonfarm Payrolls mới nhất, cho thấy nền kinh tế chỉ tạo thêm 29K việc làm trong tháng trước, trong khi số liệu trước đó được điều chỉnh giảm xuống 133K (từ 162K). Tuy nhiên, đáng chú ý là tỷ lệ thất nghiệp tăng lên 4,2% (từ 4,1%).
Trước khi dữ liệu việc làm được công bố, không ai dự đoán Fed sẽ tăng lãi suất tại cuộc họp tháng 10, và sau NFP thì cũng không ai nghĩ khác đi. Trong khi đó, thị trường vẫn rộng rãi kỳ vọng Fed sẽ tăng 0,25 điểm phần trăm vào tháng 12, một động thái phù hợp với kỳ vọng của nhà đầu tư về mức thắt chặt 27 điểm cơ bản vào cuối năm.
Một lần nữa, động thái này không dựa trên thị trường lao động mà hoàn toàn dựa trên lạm phát.
Các quan chức Fed tiếp tục duy trì lập trường thắt chặt
Các quan chức Fed đã sử dụng tuần sau đợt tăng lãi suất tháng 9 để củng cố lập luận cho việc tiếp tục điều chỉnh chính sách. Lạm phát vẫn còn quá cao và đang cho thấy dấu hiệu lan rộng, trong khi giá năng lượng, căng thẳng Trung Đông, thuế quan và nhu cầu liên quan đến AI tiếp tục tạo ra các rủi ro tăng giá.
Christopher Waller (Hội đồng Thống đốc) cho biết một đợt tăng lãi suất khác có khả năng xảy ra nếu nền kinh tế diễn biến như kỳ vọng, trong khi đồng nghiệp Michael Barr nói rằng có lẽ sẽ cần thêm các điều chỉnh nữa. Lorie Logan (Dallas) còn đi xa hơn khi cho rằng lãi suất có thể cần tăng thêm 50 điểm cơ bản hoặc hơn vì chính sách hiện vẫn chưa đủ hạn chế.
Thông điệp không hoàn toàn đồng nhất về thời điểm. John Williams (New York) cho rằng không cần vội vàng và nói rằng cần thêm dữ liệu, dù ông vẫn xem một đợt tăng nữa trong năm nay là có khả năng. Neel Kashkari (Minneapolis) đã dự tính thêm một đợt tăng vào năm 2026 và một đợt nữa vào năm 2027 nhưng đặt câu hỏi liệu lãi suất trung lập có cao hơn so với trước đây hay không. Phó Chủ tịch Philip Jefferson (Hội đồng Thống đốc) cũng ủng hộ dành thêm thời gian trước động thái tiếp theo, đồng thời nhấn mạnh rằng Fed phải ngăn lạm phát trở nên ăn sâu. Quan điểm của Alberto Musalem (St. Louis) là thắt chặt sớm hơn, từng bước thay vì chờ đợi và đối mặt với nguy cơ phải tăng mạnh hơn sau này.
Điểm chung là nền kinh tế vẫn có sức chống chịu, nhu cầu vẫn vững và thị trường lao động nhìn chung khỏe mạnh, tạo cho Fed dư địa để tập trung vào ổn định giá cả. AI đang vừa tạo ra nhu cầu mang tính lạm phát vừa mang lại các lợi ích năng suất tiềm năng trong tương lai, trong khi các quan chức vẫn cảnh giác với rủi ro rằng các cú sốc nguồn cung lặp đi lặp lại có thể đẩy kỳ vọng lên cao.
Nhìn chung, giọng điệu là diều hâu, nhưng lộ trình có khả năng vẫn sẽ từ từ và phụ thuộc vào dữ liệu: các đợt tăng lãi suất tiếp theo ngày càng có khả năng, dù lợi suất trái phiếu cao hơn và khả năng lãi suất trung lập tăng lên có thể ảnh hưởng đến mức độ thắt chặt bổ sung cuối cùng là bao nhiêu.
Vị thế mua đồng đô la tiếp tục suy giảm
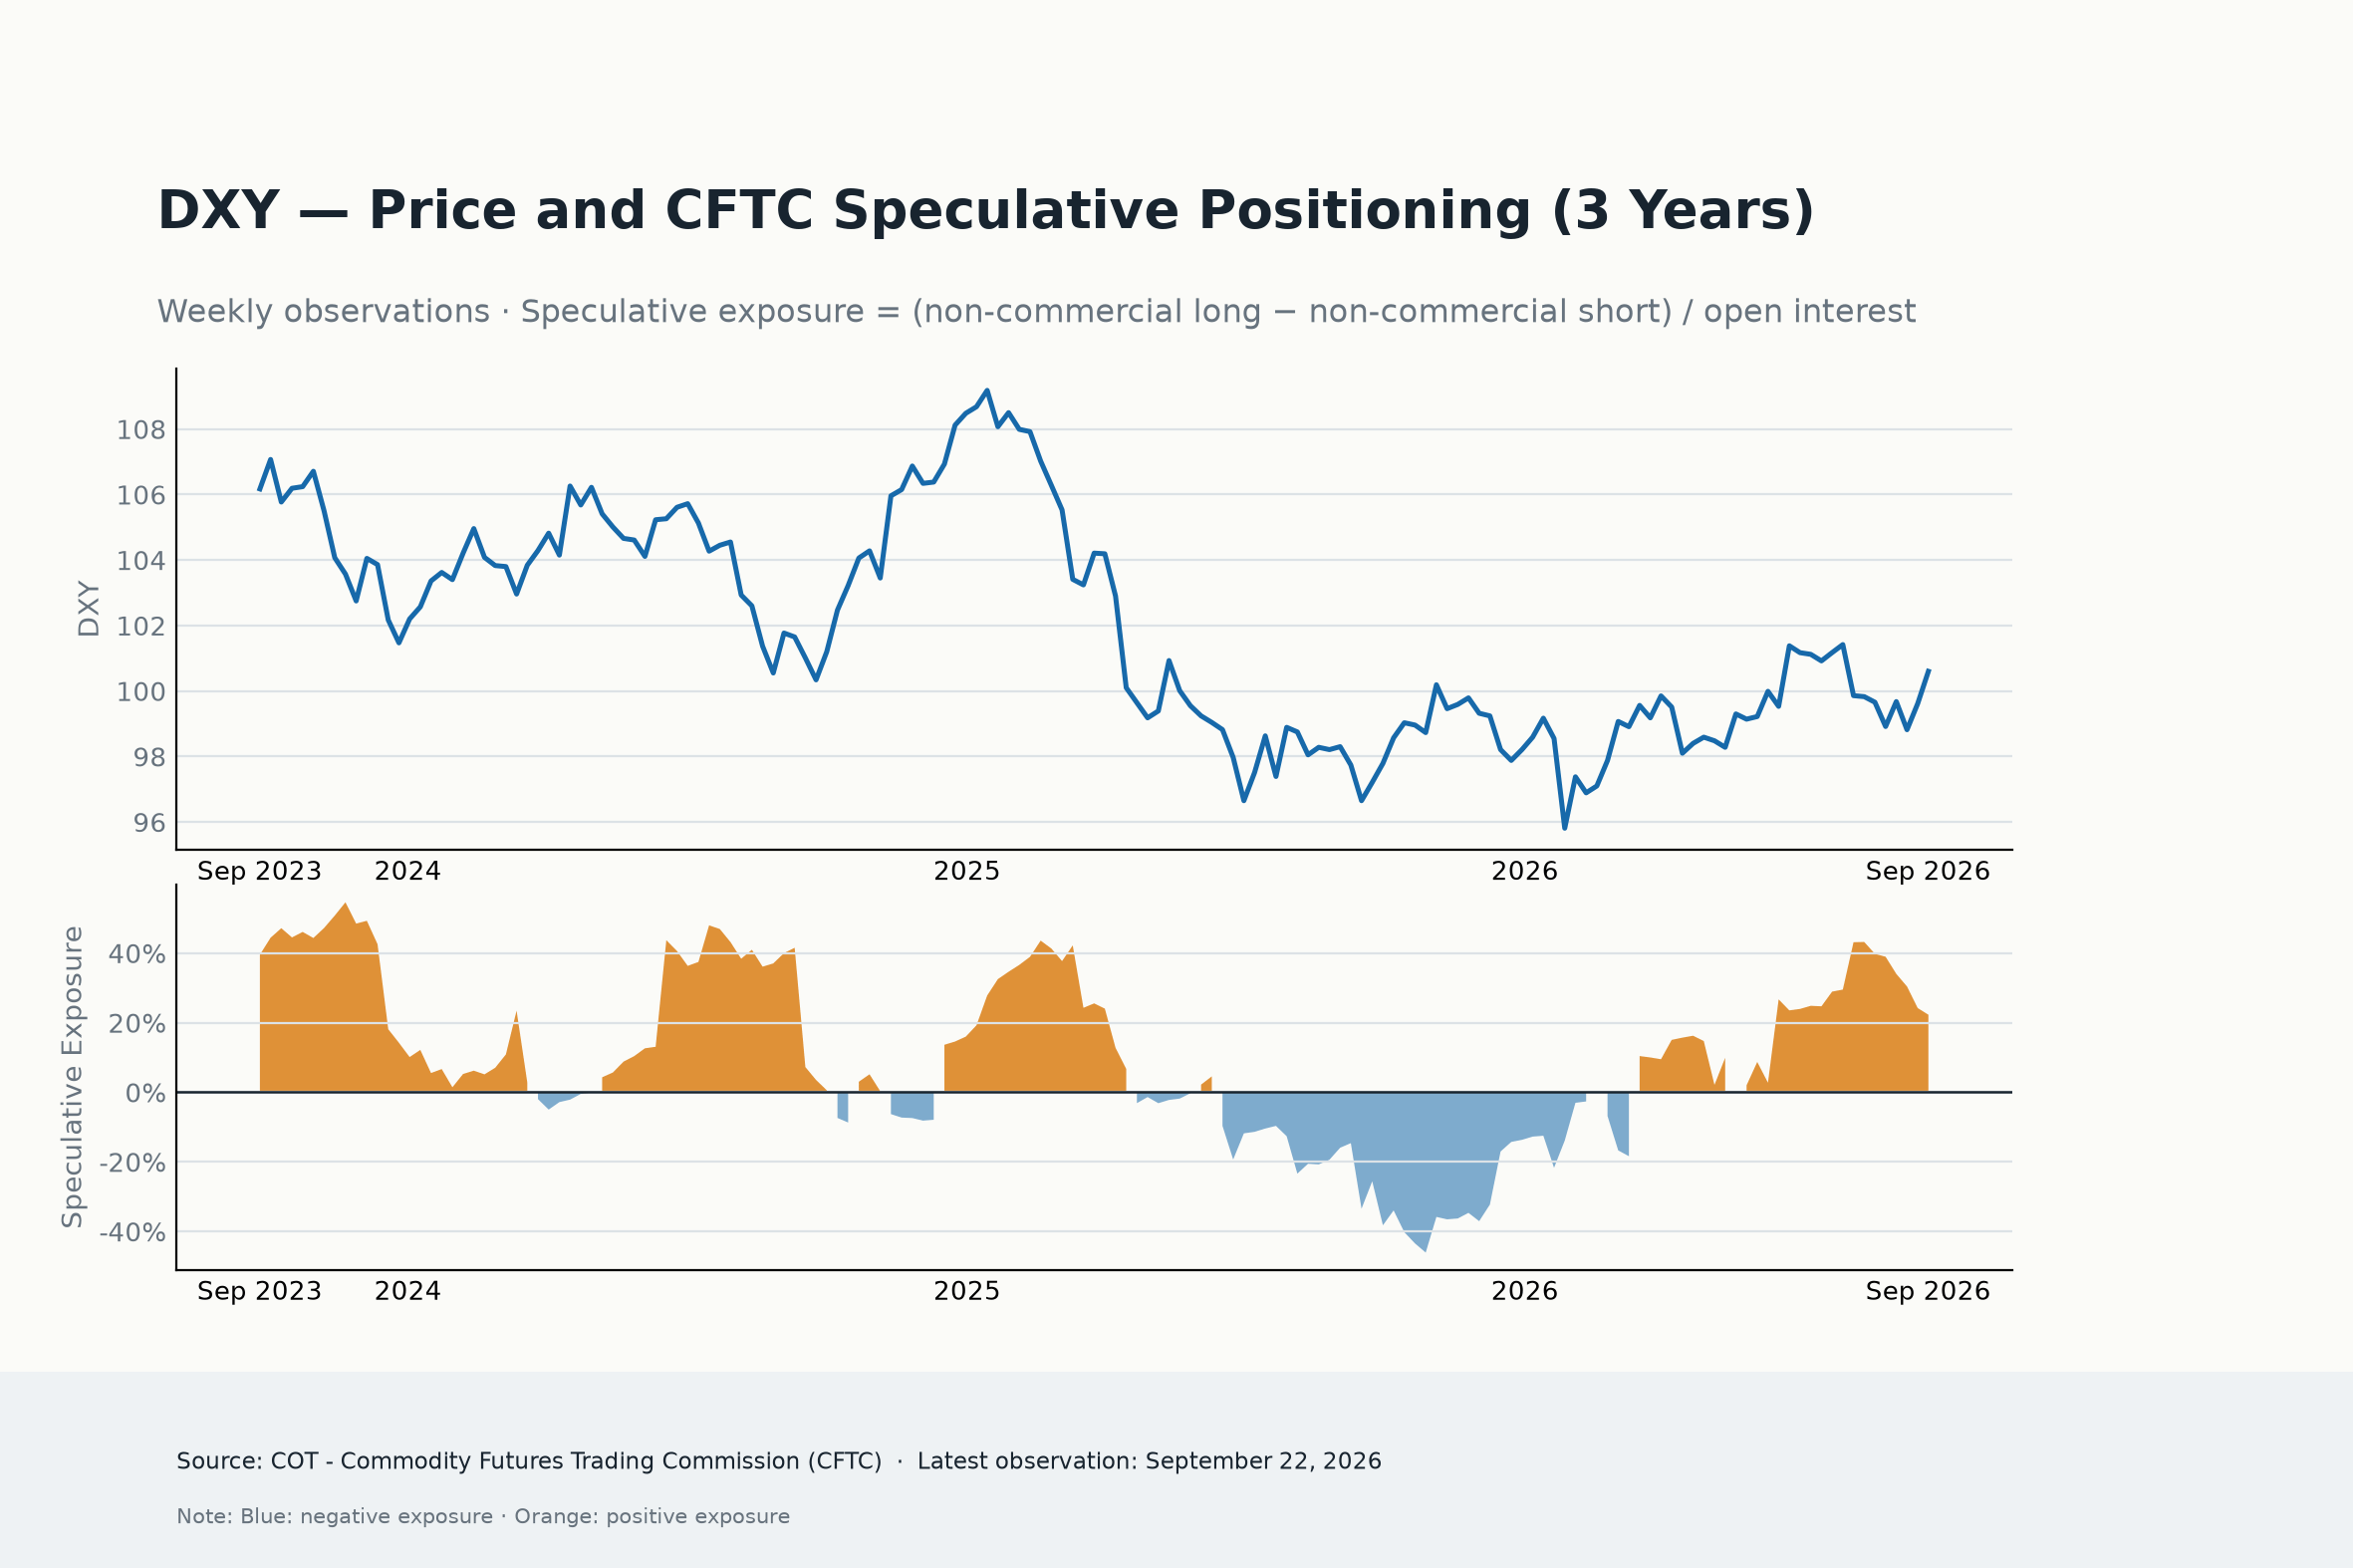
Dữ liệu của Ủy ban Giao dịch Hàng hóa Tương lai (CFTC) công bố trong tuần này cho thấy vị thế đầu cơ đối với đồng đô la Mỹ nhìn chung đã ổn định, với các nhà đầu tư chỉ điều chỉnh ở mức rất nhỏ sau vài tuần cắt giảm mức độ tiếp xúc tăng giá. Báo cáo mới nhất cho thấy thay vì thay đổi trong tâm lý, thị trường đang chờ các chất xúc tác vĩ mô mới sau các quyết định lớn của các ngân hàng trung ương trong tháng 9.
Dù vậy, các nhà đầu cơ phi thương mại phần lớn vắng bóng trong kỳ báo cáo gần nhất sau khi liên tục giảm các cược tăng giá trong nhiều tuần, với vị thế mua ròng giảm nhẹ xuống khoảng 10,3K hợp đồng.
Điều chỉnh nhỏ này cho thấy các nhà đầu tư không còn vội vàng đảo ngược các vị thế mua đồng đô la mà thay vào đó đang áp dụng lập trường trung lập hơn khi thị trường hấp thụ các diễn biến mới nhất từ Fed và các ngân hàng trung ương chủ chốt khác.
Thiên hướng tăng giá tiếp tục suy giảm
Mặc dù vị thế đầu cơ vẫn tích cực, nhưng trong tháng qua nó đã trở nên kém tích cực hơn đáng kể.
Mức độ tiếp xúc đầu cơ giảm xuống 22,3%, kéo dài đà suy giảm dần từ các mức đỉnh gần đây. Phân vị phần trăm mức độ tiếp xúc đầu cơ là 42,9, và phân vị phần trăm vị thế ròng là 44,8, cho thấy vị thế hiện tại đối với đồng đô la không đặc biệt tăng giá hay giảm giá xét trên góc độ lịch sử.
Điều này trái ngược rõ rệt với đầu năm, khi các nhà đầu tư có niềm tin tăng giá mạnh hơn nhiều đối với đồng bạc xanh.
Câu chuyện vĩ mô vẫn cân bằng
Dữ liệu vị thế phù hợp với bối cảnh vĩ mô rộng hơn.
Cả Fed và Ngân hàng trung ương Nhật Bản (BoJ) đều tăng lãi suất 25 điểm cơ bản trong tuần báo cáo, trong khi dữ liệu kinh tế Mỹ tiếp tục nhấn mạnh sức chống chịu của nền kinh tế trong nước. Đồng thời, lợi suất trái phiếu chính phủ Mỹ tạm dừng đà tăng gần đây, và giá dầu lùi xuống khi hy vọng về một giải pháp ngoại giao cho xung đột Trung Đông làm dịu bớt lo ngại về một cú sốc lạm phát khác.
Những lực kéo trái chiều đó khiến nhà đầu tư không có nhiều lý do để mạnh tay xây dựng lại các vị thế mua đồng đô la hoặc gia tăng đáng kể các cược giảm giá, khiến vị thế đầu cơ hầu như không thay đổi.
Đà giảm vẫn đang chiếm ưu thế
Mặc dù báo cáo tuần này cho thấy ít thay đổi, xu hướng rộng hơn vẫn tiếp tục cho thấy sự giảm dần trong tâm lý lạc quan đối với đồng đô la.
Thay đổi trong 4 tuần tiếp tục cho thấy các nhà đầu cơ đã cắt giảm mức tiếp xúc mua đồng đô la trong tháng qua. Mặc dù tốc độ bán ra đã chậm lại đáng kể, vị thế vẫn chưa cho thấy dấu hiệu phục hồi bền vững.
Tổng quan
Báo cáo CFTC mới nhất cho thấy các nhà giao dịch đầu cơ đã tạm dừng việc đánh giá lại đồng đô la Mỹ chứ không phải đảo ngược nó.
Vị thế nhìn chung vẫn ổn định đáng kể bất chấp một tuần bận rộn của các ngân hàng trung ương, với cả mức độ tiếp xúc đầu cơ và các phân vị lịch sử đều cho thấy thị trường phần lớn ở trạng thái trung lập.
Hiện tại, các nhà giao dịch dường như hài lòng chờ chất xúc tác lớn tiếp theo, dù đó là dữ liệu lạm phát và thị trường lao động Mỹ sắp tới, biến động của lợi suất trái phiếu chính phủ Mỹ, hay định hướng bổ sung từ Fed, trước khi đưa ra quan điểm định hướng mạnh hơn đối với USD.
Điều gì tiếp theo đối với đồng đô la Mỹ
Tuần tới sẽ không có nhiều dữ liệu đáng chú ý, mặc dù sẽ thú vị khi theo dõi sát diễn biến hậu trường của cuộc họp Fed trong tháng 9 với việc công bố Biên bản cuộc họp FOMC. Ngoài ra, PMI Dịch vụ ISM và dữ liệu sơ bộ về Tâm lý người tiêu dùng U-Mich cũng sẽ thu hút một số sự chú ý.
Như thường lệ, các bình luận từ quan chức Fed sẽ đáng để theo dõi.
Kết luận
Đồng đô la Mỹ bước vào tuần mới trong trạng thái mạnh, được hỗ trợ bởi Fed vẫn mang lập trường diều hâu, bất ổn địa chính trị ở mức cao và lợi suất trái phiếu chính phủ Mỹ bền bỉ.
Tuy nhiên, vị thế đầu cơ nhìn chung là trung lập, và thị trường lao động đang cho thấy những dấu hiệu ban đầu của sự hạ nhiệt, khiến khả năng đợt tăng tiếp theo đến từ riêng yếu tố vị thế là không cao.
Thay vào đó, dữ liệu lạm phát và bất kỳ bằng chứng nào cho thấy áp lực giá vẫn đủ dai dẳng để biện minh cho một đợt tăng lãi suất khác của Fed vào tháng 12 có lẽ sẽ quyết định liệu đồng đô la Mỹ có thể kéo dài đà tăng vượt qua các mức đỉnh nhiều tháng hiện tại hay không, hoặc liệu đà tăng gần đây có bắt đầu mất động lực hay không.
Cuối cùng, triển vọng của đồng đô la không còn chủ yếu được định hình bởi dữ liệu việc làm mà bởi diễn biến của lạm phát. Chừng nào áp lực giá vẫn chưa phù hợp với mục tiêu 2% của Fed, các nhà hoạch định chính sách nhiều khả năng sẽ tiếp tục để ngỏ khả năng bổ sung thắt chặt, duy trì lợi thế tương đối của đồng bạc xanh ngay cả khi thị trường lao động tiếp tục hạ nhiệt dần.
Câu hỏi thường gặp về Việc làm
Điều kiện thị trường lao động là yếu tố chính để đánh giá sức khỏe của nền kinh tế và do đó là động lực chính cho việc định giá tiền tệ. Việc làm cao hoặc thất nghiệp thấp có tác động tích cực đến chi tiêu của người tiêu dùng và do đó là tăng trưởng kinh tế, thúc đẩy giá trị của đồng tiền địa phương. Hơn nữa, thị trường lao động rất chặt chẽ - tình trạng thiếu hụt lao động để lấp đầy các vị trí tuyển dụng - cũng có thể có tác động đến mức lạm phát và do đó là chính sách tiền tệ vì nguồn cung lao động thấp và nhu cầu cao dẫn đến mức lương cao hơn.
Tốc độ tăng lương trong một nền kinh tế là yếu tố then chốt đối với các nhà hoạch định chính sách. Tăng trưởng lương cao có nghĩa là các hộ gia đình có nhiều tiền hơn để chi tiêu, thường dẫn đến tăng giá hàng tiêu dùng. Ngược lại với các nguồn lạm phát biến động hơn như giá năng lượng, tăng trưởng lương được coi là thành phần chính của lạm phát cơ bản và dai dẳng vì việc tăng lương không có khả năng bị đảo ngược. Các ngân hàng trung ương trên toàn thế giới chú ý chặt chẽ đến dữ liệu tăng trưởng lương khi quyết định chính sách tiền tệ.
Trọng số mà mỗi ngân hàng trung ương phân bổ cho các điều kiện thị trường lao động phụ thuộc vào mục tiêu của họ. Một số ngân hàng trung ương có nhiệm vụ rõ ràng liên quan đến thị trường lao động ngoài việc kiểm soát mức lạm phát. Ví dụ, Cục Dự trữ Liên bang Hoa Kỳ (Fed) có nhiệm vụ kép là thúc đẩy việc làm tối đa và ổn định giá cả. Trong khi đó, nhiệm vụ duy nhất của Ngân hàng Trung ương Châu Âu (ECB) là kiểm soát lạm phát. Tuy nhiên, và bất chấp bất kỳ nhiệm vụ nào họ có, các điều kiện thị trường lao động là một yếu tố quan trọng đối với các nhà hoạch định chính sách vì tầm quan trọng của dữ liệu như một thước đo sức khỏe của nền kinh tế và mối quan hệ trực tiếp của chúng với lạm phát.
Thông tin trên các trang này chứa các tuyên bố mang tính chất dự báo về tương lai và chứa đựng sự rủi ro và không chắc chắn. Các thị trường và công cụ được mô tả trên trang này chỉ dành cho mục đích thông tin và không phải là các khuyến nghị về việc mua hoặc bán các tài sản này. Bạn nên tự nghiên cứu kỹ lưỡng trước khi đưa ra bất kỳ quyết định đầu tư nào. FXStreet không đảm bảo rằng thông tin này không có lỗi, sai sót hoặc sai sót trọng yếu. FXStreet cũng không đảm bảo rằng thông tin này có tính chất kịp thời. Việc đầu tư vào các thị trường mở chứa đựng nhiều rủi ro, bao gồm việc mất tất cả hoặc một phần khoản đầu tư của bạn cũng như sự đau khổ về cảm xúc. Tất cả các rủi ro, tổn thất và chi phí liên quan đến đầu tư, bao gồm việc mất toàn bộ vốn đầu tư, thuộc trách nhiệm của bạn. Các quan điểm và ý kiến thể hiện trong bài viết này là của các tác giả và không nhất thiết phản ánh chính sách hoặc quan điểm chính thức của FXStreet cũng như các nhà quảng cáo của nó. Tác giả sẽ không chịu trách nhiệm về thông tin được tìm thấy ở cuối các liên kết được đăng trên trang này.
Nếu không được đề cập rõ ràng trong nội dung bài viết, tại thời điểm viết bài, tác giả không nắm giữ vị thế nào đối với bất kỳ cổ phiếu nào được đề cập trong bài viết này và không có quan hệ kinh doanh với bất kỳ công ty nào được đề cập. Tác giả không nhận được tiền công cho việc viết bài này, ngoài từ FXStreet.
FXStreet và tác giả không cung cấp các đề xuất được cá nhân hóa. Tác giả không cam đoan về tính chính xác, đầy đủ hoặc phù hợp của thông tin này. FXStreet và tác giả sẽ không chịu trách nhiệm về bất kỳ sai sót, thiếu sót hoặc bất kỳ tổn thất, thương tích hoặc thiệt hại nào phát sinh từ thông tin này và việc hiển thị hoặc sử dụng thông tin này. Ngoại trừ các lỗi và thiếu sót.
Tác giả và FXStreet không phải là các cố vấn đầu tư đã đăng ký và không có nội dung nào trong bài viết này nhằm mục đích tư vấn đầu tư.
Đề xuất của biên tập viên
ĐỀ XUẤT CỦA BIÊN TẬP VIÊN

Tin nóng: Bảng lương phi nông nghiệp của Mỹ tăng 29 nghìn trong tháng 9 so với mức dự báo 90 nghìn
Bảng lương phi nông nghiệp (NFP) tại Mỹ (US) đã tăng 29 nghìn trong tháng 9, Cục Thống kê Lao động Mỹ (BLS) báo cáo hôm thứ Sáu. Con số này nối tiếp mức tăng 133 nghìn được ghi nhận trong tháng 8 (điều chỉnh từ 162 nghìn) và thấp hơn rất xa so với kỳ vọng của thị trường là 90 nghìn.
Crypto hôm nay: Bitcoin, Ethereum và XRP tăng giá củng cố triển vọng tăng giá
Giá tiền điện tử nhìn chung đang phục hồi vào thứ Sáu, dẫn đầu bởi Bitcoin khi vượt lên trên 86.000$. Ethereum đã tái khẳng định triển vọng tăng giá, tăng lên trên 2.700$ trong khi khu vực ngay lập tức tại 2.800$ hạn chế đà tăng. Trong khi đó, Ripple dao động gần 1,54$.
Dự báo giá Ripple: Đà phục hồi của XRP tăng sức hút khi dòng tiền vào ETF quay trở lại
Ripple (XRP) tăng nhẹ, giao dịch quanh mức 1,54$ tại thời điểm viết bài vào thứ Sáu khi áp lực tăng giá gia tăng trên toàn thị trường tiền điện tử.

Forex hôm nay: Đồng USD tích luỹ đà tăng trước thềm công bố dữ liệu Bảng lương phi nông nghiệp
Dưới đây là những thông tin cần lưu ý trong ngày thứ Sáu, ngày 2 tháng 10: Đồng Đô la Mỹ (USD) điều chỉnh giảm so với các đồng tiền chủ chốt vào đầu phiên thứ Sáu khi các nhà đầu tư chuẩn bị đón nhận báo cáo việc làm quan trọng tháng 9, bao gồm các số liệu về Bảng lương phi nông nghiệp (NFP), lạm phát tiền lương và Tỷ lệ thất nghiệp.

Dự báo giá vàng: Bảng lương phi nông nghiệp của Mỹ sẽ quyết định bước đi lớn tiếp theo của XAU/USD
Giá vàng đã quay lại đà giảm tại thị trường châu Á vào thứ Sáu sau khi thất bại trong nhiều nỗ lực giành lại mốc 4.200$.