
Khoảng ba đợt tăng lãi suất nữa của Cục Dự trữ Liên bang đã được định giá, và các ngân hàng trung ương đứng sau đồng euro, bảng Anh, yên và CAD đều đang tăng lãi suất hoặc sắp làm như vậy. Điều đó khiến Chỉ số Đô la Mỹ không còn nhiều dư địa tăng nếu Fed tiếp tục nghiêng về lãi suất cao hơn.
Chỉ số Đô la Mỹ (DXY) đã tăng hơn 3% trong tháng sau khi Cục Dự trữ Liên bang (Fed) nâng lãi suất vào ngày 16 tháng 9, và chỉ số này chưa lập đỉnh mới kể từ ngày 14 tháng 10. Chỉ số đã chạm mức cao đó vào ngày lạm phát của Mỹ được công bố ở mức 3,7% rồi sau đó trả lại mức tăng, giảm xuống sau cuộc họp Fed nơi hai quan chức bỏ phiếu cho một đợt tăng nữa, trong khi các nhà giao dịch đã định giá khoảng ba đợt tăng nữa và hầu hết các ngân hàng trung ương khác trong rổ chỉ số cũng đang tăng lãi suất. Điều thúc đẩy chỉ số từ đây chủ yếu là tin tức từ châu Âu, và đồng euro chiếm 57,6% trong đó.
Ngân hàng Trung ương Châu Âu (ECB) đã giữ nguyên lãi suất tiền gửi ở mức 2,5% vào thứ Năm, trong khi thị trường vẫn kỳ vọng một đợt tăng vào tháng 12. Chủ tịch ECB Christine Lagarde nói với Hội đồng Điều hành cùng ngày rằng bà sẽ từ chức vào ngày 7 tháng 2 năm 2027, gần chín tháng trước khi nhiệm kỳ của bà kết thúc.
Ba đợt tăng đã được định giá, và Fed sẽ không ám chỉ đợt thứ tư
Giá hợp đồng tương lai, theo công cụ CME FedWatch, cho thấy xác suất tăng lãi suất vào ngày 9 tháng 12 gần 83%. Cộng dồn theo từng cuộc họp, xác suất này tương đương khoảng hai đợt tăng nữa vào tháng 3 năm 2027, hai đợt rưỡi vào tháng 6 và gần ba đợt vào tháng 9. Mức lãi suất có khả năng cao nhất vào tháng 6 là 4,50%-4,75%, cao hơn ba lần tăng 0,25 điểm phần trăm so với mức hiện tại 3,75%-4,00%.
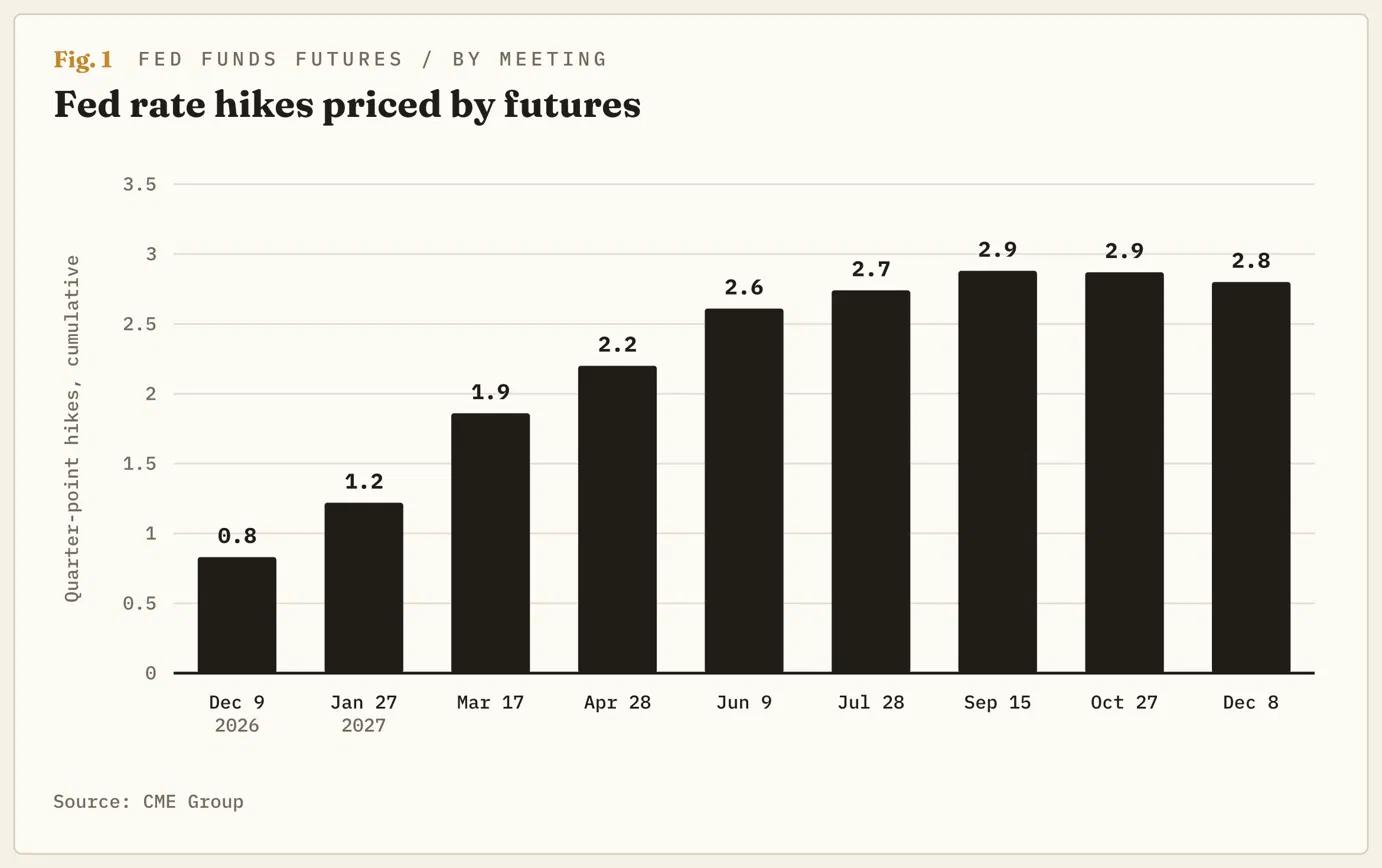
Để Fed có thể kéo đồng đô la đi lên từ đây, họ phải phát tín hiệu về một đợt tăng thứ tư, và Chủ tịch Fed Warsh đã coi việc không nói trước động thái tiếp theo là một chính sách. Ông lặp lại vào thứ Tư rằng ông không ủng hộ việc phát tín hiệu về lộ trình lãi suất, vì vậy các cuộc họp báo của ông có thể xác nhận những gì hợp đồng tương lai đã định giá nhưng không thể bổ sung thêm. Thống đốc Fed Lisa Cook và Chủ tịch Fed Cleveland Beth Hammack đã bỏ phiếu cho một đợt tăng lãi suất, là phiếu mang tính diều hâu nhất tại cuộc họp, và chỉ số đã giảm trong cuộc họp báo sau đó.
Fed cũng cho biết vào thứ Tư rằng một trong tám cuộc họp năm 2027 của mình, vào mùa thu, sẽ không bao gồm quyết định về lãi suất, và cơ quan này dự kiến sẽ có sáu quyết định lãi suất trong năm 2028 thay vì tám. Điều đó đồng nghĩa với việc trong năm 2028 sẽ có ít hơn hai cơ hội theo lịch để gây bất ngờ cho bất kỳ ai.
Các ngân hàng trung ương khác đang tăng lãi suất hoặc sắp làm vậy
Lãi suất tiền gửi của ECB hiện ở mức 2,5% sau các đợt tăng vào tháng 6 và tháng 9. Ngân hàng trung ương Anh (BoE) được kỳ vọng sẽ nâng mức lãi suất 3,75% của mình vào ngày 5 tháng 11, với khoảng bốn đợt tăng đã được định giá trong vòng một năm. Ngân hàng trung ương Canada (BoC) đã nâng lãi suất lên 2,50% vào thứ Tư và cho biết có thể cần đi xa hơn, còn thị trường cho Ngân hàng trung ương Nhật Bản (BoJ) khoảng ba phần tư khả năng sẽ tăng lãi suất vào tháng 12.
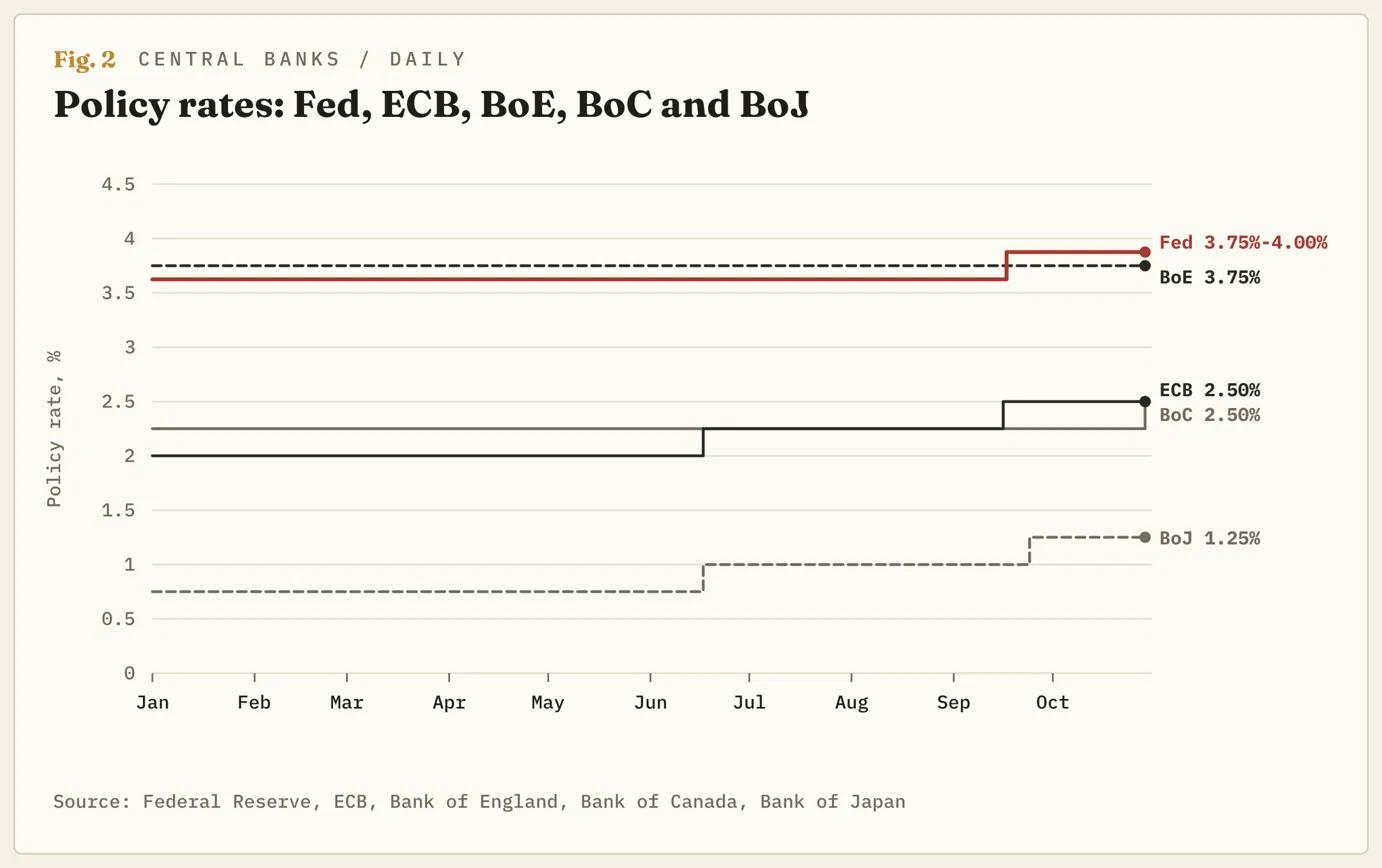
Bốn đồng tiền đó chiếm 92% của Chỉ số Đô la, và các ngân hàng trung ương của họ được định giá sẽ tăng lãi suất gần như nhanh bằng Fed. Fed được định giá cho gần ba đợt tăng lãi suất nữa trong năm tới, còn BoE là khoảng bốn. Khoảng cách giữa lãi suất Mỹ và lãi suất của các nước khác là yếu tố kéo tiền vào đồng Đô la, và khoảng cách này không được định giá sẽ nới rộng.
Chỉ số đã dừng lại dưới 103,00 và chưa quay lại
Chỉ số đã tăng trong một tháng từ gần 99,00 vào giữa tháng 9, tuần Fed tăng lãi suất, lên ngay dưới 103,00 vào ngày 14 tháng 10, ngày Chỉ số giá tiêu dùng (CPI) cho thấy lạm phát Mỹ ở mức 3,7%. Mức cao nhất kể từ tháng 4 năm 2025 này chỉ kéo dài chưa đầy một phiên. Kể từ đó, chỉ số giao dịch trong khoảng từ 101,50 đến 102,50, và đà tăng vào thời điểm quyết định của Fed đã dừng gần 102,50, thấp hơn mức đỉnh ngày 14 tháng 10.
Chỉ báo sức mạnh tương đối ngẫu nhiên hàng ngày (Stoch RSI), một thước đo động lượng, đã đạt đỉnh vào đầu tháng 10 và hiện đang ở đáy của phạm vi, vì vậy sự chững lại đã bắt đầu từ lâu trước quyết định hôm thứ Tư. Cả đường trung bình 50 ngày và 200 ngày đều đang tăng và chỉ số vẫn ở trên chúng, vì vậy xu hướng dài hạn chưa đảo chiều. Một phiên đóng cửa hàng ngày dưới 101,50, mức thấp của tháng 10, sẽ biến sự chững lại thành đà giảm.
Lợi suất đang tăng vì những lý do không có lợi cho đồng Đô la
Lợi suất trái phiếu chính phủ Mỹ kỳ hạn 10 năm đã chạm 5,31% vào ngày 5 tháng 10, mức cao nhất kể từ năm 2002. Thống đốc Fed Christopher Waller nói vào giữa tháng 10 rằng nợ chính phủ Mỹ đã mất đi một phần vị thế là tài sản an toàn của thế giới, điều mà ông ước tính có thể cộng thêm nửa điểm phần trăm hoặc hơn vào lợi suất. Con số đó ít nhất gấp đôi quy mô của đợt tăng lãi suất tháng 9.
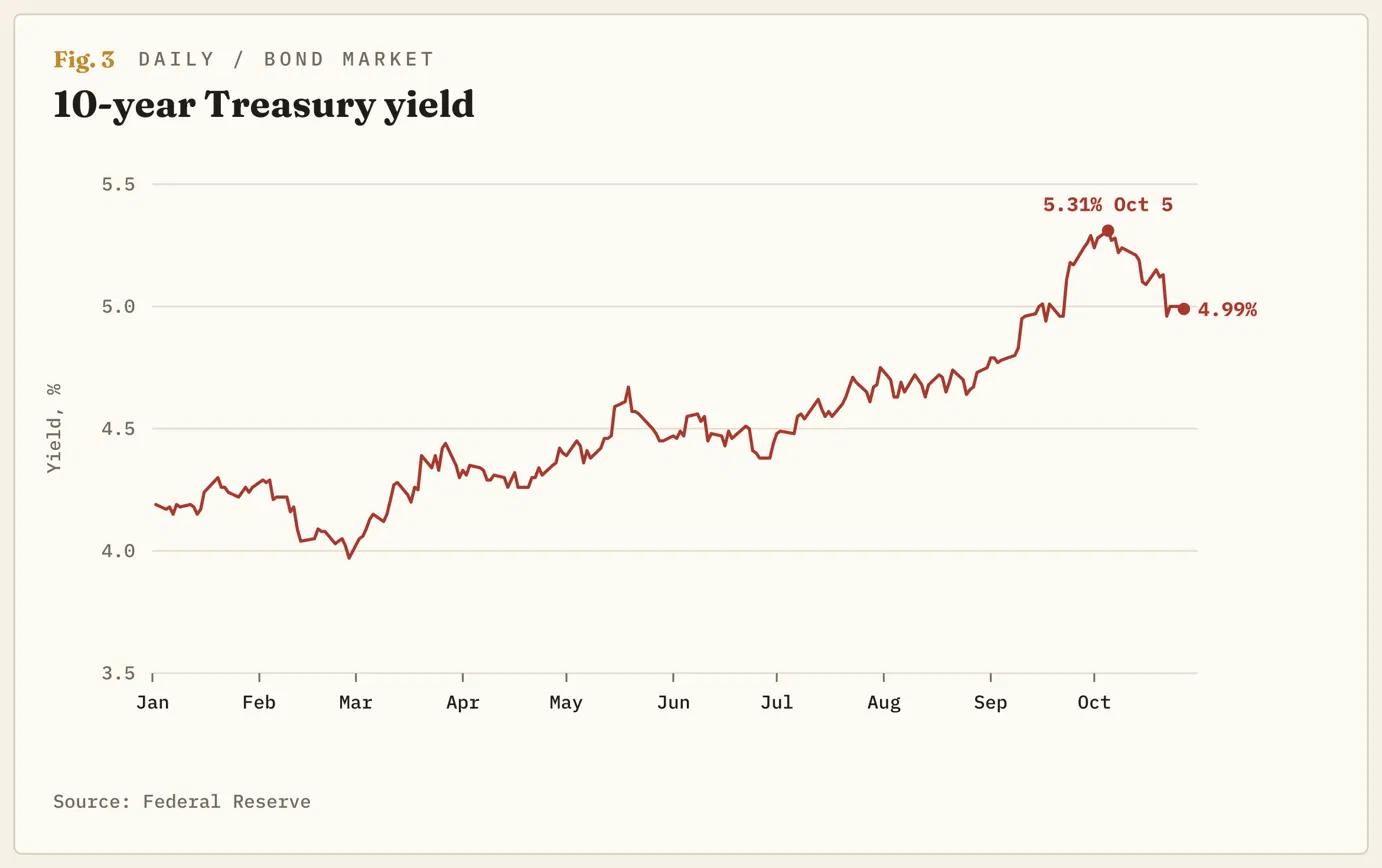
Trong cuộc họp báo hôm thứ Tư, lợi suất kỳ hạn 2 năm giảm và lợi suất kỳ hạn 10 năm tăng. Mô hình đó giống với việc các nhà đầu tư đòi hỏi mức bù cao hơn để cho Washington vay trong 10 năm hơn là việc các nhà giao dịch đặt cược vào việc Fed sẽ tăng lãi suất thêm. Lợi suất cao hơn hỗ trợ đồng Đô la khi chúng đến từ các đợt tăng lãi suất của Fed mà các ngân hàng trung ương khác không làm theo, và gây bất lợi cho đồng tiền này khi các nhà đầu tư muốn nhận nhiều hơn để nắm giữ nợ Mỹ. Trong tuần tính đến ngày 11 tháng 4 năm 2025, lợi suất kỳ hạn 10 năm tăng gần nửa điểm phần trăm và chỉ số Đô la rộng của Fed giảm 1,4%.
Các mức cho một đồng Đô la mà Fed không thể đẩy lên cao hơn
Các nhịp tăng lên vùng 102,50-103,00 là để bán ra thay vì đuổi theo, vì Fed không thể cộng thêm vào mức đã được định giá nếu không có một đợt tăng lãi suất thứ tư và tin tức lớn tiếp theo đối với chỉ số nằm ở phía đồng euro. Một phiên đóng cửa hàng ngày trên 103,00, mức đỉnh ngày 14 tháng 10, sẽ vô hiệu hóa thiết lập này, và điều đó có lẽ cần dữ liệu Mỹ đủ nóng để định giá đợt tăng lãi suất thứ tư đó, hoặc một cú sốc đối với đồng euro từ nợ Pháp hoặc cuộc đua thay thế Chủ tịch Lagarde.
Dưới 101,50 trên cơ sở đóng cửa hàng ngày, biên độ tháng 10 bị phá vỡ và đường trung bình 50 ngày ngay trên 101,00 sẽ được chú ý, với đường trung bình 200 ngày gần 100,00 ở bên dưới.
Các mốc thời gian đáng chú ý là ngày 5 tháng 11 đối với BoE, ngày 10 tháng 11 đối với dữ liệu lạm phát Mỹ, ngày 9 tháng 12 đối với Fed và tháng 12 đối với ECB, và Fed kiểm soát một trong số đó.
Thông tin trên các trang này chứa các tuyên bố mang tính chất dự báo về tương lai và chứa đựng sự rủi ro và không chắc chắn. Các thị trường và công cụ được mô tả trên trang này chỉ dành cho mục đích thông tin và không phải là các khuyến nghị về việc mua hoặc bán các tài sản này. Bạn nên tự nghiên cứu kỹ lưỡng trước khi đưa ra bất kỳ quyết định đầu tư nào. FXStreet không đảm bảo rằng thông tin này không có lỗi, sai sót hoặc sai sót trọng yếu. FXStreet cũng không đảm bảo rằng thông tin này có tính chất kịp thời. Việc đầu tư vào các thị trường mở chứa đựng nhiều rủi ro, bao gồm việc mất tất cả hoặc một phần khoản đầu tư của bạn cũng như sự đau khổ về cảm xúc. Tất cả các rủi ro, tổn thất và chi phí liên quan đến đầu tư, bao gồm việc mất toàn bộ vốn đầu tư, thuộc trách nhiệm của bạn. Các quan điểm và ý kiến thể hiện trong bài viết này là của các tác giả và không nhất thiết phản ánh chính sách hoặc quan điểm chính thức của FXStreet cũng như các nhà quảng cáo của nó. Tác giả sẽ không chịu trách nhiệm về thông tin được tìm thấy ở cuối các liên kết được đăng trên trang này.
Nếu không được đề cập rõ ràng trong nội dung bài viết, tại thời điểm viết bài, tác giả không nắm giữ vị thế nào đối với bất kỳ cổ phiếu nào được đề cập trong bài viết này và không có quan hệ kinh doanh với bất kỳ công ty nào được đề cập. Tác giả không nhận được tiền công cho việc viết bài này, ngoài từ FXStreet.
FXStreet và tác giả không cung cấp các đề xuất được cá nhân hóa. Tác giả không cam đoan về tính chính xác, đầy đủ hoặc phù hợp của thông tin này. FXStreet và tác giả sẽ không chịu trách nhiệm về bất kỳ sai sót, thiếu sót hoặc bất kỳ tổn thất, thương tích hoặc thiệt hại nào phát sinh từ thông tin này và việc hiển thị hoặc sử dụng thông tin này. Ngoại trừ các lỗi và thiếu sót.
Tác giả và FXStreet không phải là các cố vấn đầu tư đã đăng ký và không có nội dung nào trong bài viết này nhằm mục đích tư vấn đầu tư.
Đề xuất của biên tập viên
ĐỀ XUẤT CỦA BIÊN TẬP VIÊN
Tin nóng: Chỉ số PCE toàn phần của Mỹ tăng 3,6% so với cùng kỳ năm ngoái trong tháng 9
Tỷ lệ lạm phát hàng năm của Mỹ ở mức 3,6% trong tháng 9 khi được đo bằng Chỉ số giá chi tiêu tiêu dùng cá nhân (PCE), tăng từ mức 3,4% của tháng 8, theo Cục Phân tích Kinh tế Mỹ (BEA) công bố vào thứ Năm. Ngoài ra, các số liệu này phù hợp với ước tính ban đầu. PCE cơ bản, không bao gồm chi phí thực phẩm và năng lượng biến động, tăng 3,1% so với cùng kỳ năm trước.
Ripple và Solana mất giá khi giọng điệu diều hâu của Fed gây áp lực
Cục Phân tích Kinh tế Mỹ sẽ công bố ước tính sơ bộ về Tổng sản phẩm quốc nội cho giai đoạn tháng 7-tháng 9 vào thứ Năm, với các nhà phân tích kỳ vọng dữ liệu sẽ cho thấy mức tăng trưởng hàng năm ở mức vững chắc 3,2%, cải thiện đáng kể so với mức mở rộng 2,2% được ghi nhận trong quý trước. Thị trường chuẩn bị cho dữ liệu tăng trưởng và PCE của Mỹ trong bối cảnh lo ngại địa chính trị
Tiền điện tử hôm nay: Bitcoin, Ethereum, XRP giảm khi lập trường diều hâu của Fed gây áp lực
Bitcoin (BTC), Ethereum (ETH) và Ripple (XRP) đối mặt với một đợt thoái lui vào thứ Năm khi giọng điệu diều hâu của Cục Dự trữ Liên bang (Fed) sau quyết định giữ lãi suất ổn định gây áp lực lên tâm lý thị trường tiền điện tử nói chung.
Forex hôm nay: Các cặp tiền chưa bứt phá sau quyết định của Fed; chờ quyết định ECB và dữ liệu Mỹ
Dưới đây là những thông tin cần lưu ý vào thứ Năm, ngày 29 tháng 10: Các cặp tiền tệ chính đang chật vật xác định xu hướng trong ngày thứ Năm, sau khi các quyết định chính sách của Cục Dự trữ Liên bang (Fed) cùng những bình luận của Chủ tịch Kevin Warsh về triển vọng kinh tế không tạo ra phản ứng đáng kể nào trên thị trường.
Dự báo giá vàng: XAU/USD giảm sau chuỗi ba ngày tăng trước thềm công bố dữ liệu quan trọng của Mỹ
Giá vàng giảm 0,65%, xuống gần mức 4.040$ sau khi không thể duy trì đà tăng kéo dài ba ngày trước đó. Kim loại quý này chịu áp lực khi đồng USD phục hồi sau nhịp điều chỉnh vào thứ Tư – thời điểm diễn ra thông báo về chính sách tiền tệ của Fed.