
- AUD/USD gia tăng đà thoái lui của thứ Tư, lùi xuống dưới mốc 0,6900.
- Đồng đô la Mỹ giao dịch ở thế yếu trước bài phát biểu của Chủ tịch Warsh.
- Báo cáo thị trường lao động Australia đã gây thất vọng (rất lớn).
Đồng đô la Úc (AUD) đã tăng tốc giảm đáng kể, khiến AUD/USD tạm thời xuyên thủng vùng tranh chấp 0,6900 và chạm mức đáy mới trong ba tháng vào thứ Năm. Đà giảm mạnh của cặp tiền này diễn ra sau các số liệu yếu kém từ thị trường lao động trong nước, vốn bất ngờ hạ nhiệt mạnh hơn dự kiến trong tháng 9.
Đà giảm tiếp diễn của giá giao ngay cũng diễn ra bất chấp sự phục hồi của đợt thoái lui rõ rệt của Đồng đô la Mỹ (USD) trong bối cảnh lợi suất trái phiếu chính phủ Mỹ giảm, Chỉ số giá sản xuất cao hơn dự kiến và các số liệu khả quan từ Doanh số bán lẻ.
Xét trên bức tranh rộng hơn, cặp tiền này vẫn dễ tổn thương trước các đợt giảm tiếp theo miễn là còn giao dịch dưới đường SMA 200 ngày gần 0,7040. Tuy nhiên, lập trường chính sách diều hâu của Ngân hàng Dự trữ Úc (RBA), kết hợp với lạm phát trong nước vẫn ở mức cao, sẽ giúp hạn chế các đợt điều chỉnh sâu và kéo dài… ít nhất là lúc này.
Nền kinh tế Australia vẫn trụ vững, nhưng các vết nứt đang xuất hiện
Nền kinh tế Australia tiếp tục so sánh thuận lợi với nhiều nền kinh tế G10 khác, được hỗ trợ bởi nhu cầu trong nước và tăng trưởng kinh tế tích cực. Lạm phát dai dẳng cũng hỗ trợ lập trường chính sách thận trọng, phụ thuộc vào dữ liệu của RBA.
Tuy nhiên, hoạt động kinh doanh dường như đã mất bớt động lực sau khi dữ liệu cuối cùng cho thấy Chỉ số nhà quản trị mua hàng (PMI) ngành Sản xuất hạ nhiệt xuống 49,6 trong tháng 9 và giảm xuống 51,9 đối với ngành Dịch vụ, từ mức 52,0 và 53,2 trước đó.
Dữ liệu thương mại mang lại thêm một tín hiệu tích cực, dù khiêm tốn, sau khi thặng dư thương mại tháng 8 chỉ đạt 0,495 tỷ đô la Úc, cộng thêm vào mức thặng dư 1,351 tỷ đô la Úc được ghi nhận trong tháng trước đó (điều chỉnh từ 1,923 tỷ đô la Úc).
Tuy nhiên, các số liệu tăng trưởng lại kém khả quan hơn. Cụ thể, Tổng sản phẩm quốc nội (GDP) tăng 0,4% theo quý trong quý 2 năm 2026, tăng từ mức 0,3%, trong khi tăng trưởng hàng năm đạt 2,1%, giảm từ mức tăng 2,5% của năm trước.
Tuy nhiên, thị trường lao động đã khiến nhà đầu tư thất vọng trong tháng 9 sau khi Tỷ lệ thất nghiệp giữ nguyên ở mức 4,7% (số liệu tháng 8 được điều chỉnh tăng lên 4,7% từ 4,6%), và Thay đổi việc làm giảm 39,3 nghìn, đảo ngược mức tăng 29,3 nghìn của tháng 8 (điều chỉnh từ 39,5 nghìn).
Lạm phát dường như đã mất bớt động lực sau khi thước đo Trimmed Mean được theo dõi sát sao nhất đạt 3,6% trong 12 tháng qua, dù CPI toàn phần nhích lên 4,0% so với cùng kỳ năm trước.
Thước đo Kỳ vọng lạm phát tiêu dùng của Viện Melbourne đã củng cố các số liệu đó sau khi tăng lên 5,3% trong tháng 10.
Các số liệu này khiến nhiệm vụ kiềm chế lạm phát của RBA vẫn còn dở dang. Các nhà hoạch định chính sách kỳ vọng lạm phát chỉ quay trở lại mục tiêu vào đầu năm 2028, qua đó tiếp tục nhấn mạnh sự kiên nhẫn thay vì một sự xoay trục chính sách sắp xảy ra.
Trung Quốc giữ ổn định tình hình nhưng không mang lại nhiều hỗ trợ cho đồng Aussie
Trung Quốc đang mang lại sự ổn định cho nền kinh tế Australia, nhưng không phải là động lực tăng trưởng từng hỗ trợ Đồng đô la Úc trong các giai đoạn mở rộng trước đây.
Nền kinh tế Trung Quốc tăng trưởng 4,3% so với cùng kỳ năm trước trong giai đoạn tháng 4-tháng 6, trong khi tăng trưởng Sản xuất công nghiệp lấy lại đà, tăng 5,2% tính từ đầu năm đến nay, và thặng dư thương mại nới rộng lên 133,53 tỷ đô la vào tháng 9, được hỗ trợ bởi mức tăng vững chắc ở cả nhập khẩu và xuất khẩu. Tuy nhiên, ở chiều ngược lại, chi tiêu tiêu dùng vẫn ảm đạm sau khi Doanh số bán lẻ chỉ tăng 0,4% so với cùng kỳ năm trước.
Ngoài ra, các cuộc khảo sát kinh doanh cho thấy bức tranh khả quan: Cục Thống kê Quốc gia báo cáo PMI ngành Sản xuất cải thiện lên 50,1 trong tháng 9 (từ 49,8), trong khi PMI ngành Dịch vụ cải thiện lên 50,2 (từ 49,0). Theo cùng hướng, các thước đo tư nhân như RatingDog vẫn ở trong vùng mở rộng, với Sản xuất ở mức 52,1 (từ 51,5) và Dịch vụ ở mức 51,6 (từ 51,4).
Áp lực giảm phát dường như đã tạm nghỉ trong tháng 9, với CPI tăng 0,9% so với cùng kỳ năm trước, từ mức 0,8%, trong khi giá cả tăng 0,2% trên cơ sở hàng tháng. Giá sản xuất tăng nhiều hơn ước tính ban đầu, ở mức 5,0% trong 12 tháng trước đó, tăng từ mức 3,8% của tháng trước.
Ngân hàng Nhân dân Trung Quốc (PBoC) đã giữ nguyên Lãi suất cho vay cơ bản (LPR) vào tháng trước, duy trì lãi suất kỳ hạn 1 năm ở mức 3,00% và kỳ hạn 5 năm ở mức 3,50%.
Vì vậy, Trung Quốc không tạo ra cú hích lớn nhưng cũng không gây sức ép đáng kể. Trừ khi dữ liệu cho thấy sự tăng tốc hoặc suy yếu rõ ràng hơn, tác động của nước này lên AUD/USD nhiều khả năng sẽ vẫn hạn chế.
RBA siết chặt kiểm soát khi lạm phát bám rễ
Trong một quyết định nhất trí, RBA đã tăng OCR thêm 25 điểm cơ bản lên 4,60% tại cuộc họp vào cuối tháng 9.
Biên bản cuộc họp của RBA công bố vào thứ Ba cho thấy một phiếu nhất trí ủng hộ việc thắt chặt thêm. Thực tế, tất cả các thành viên Hội đồng đều bỏ phiếu cho đợt tăng lãi suất 25 điểm cơ bản, tin rằng nhu cầu dư thừa mạnh hơn so với giả định trước đó và rủi ro lạm phát duy trì ở mức cao đã gia tăng. Hơn nữa, các nhà hoạch định chính sách đã tranh luận về việc tạm giữ lãi suất trong một thời điểm nhưng quyết định hành động kịp thời để giữ kỳ vọng lạm phát được neo giữ.
Ngoài ra, RBA nhấn mạnh áp lực chi phí trong nước trên diện rộng, chi phí lao động trên mỗi đơn vị cao hơn, giá dầu ở mức cao và các rủi ro lạm phát mới nổi từ làn sóng AI. Một số chỉ báo cho thấy điều kiện tài chính chỉ ở mức hạn chế vừa phải, trong khi các mô hình hàm ý lãi suất trung lập có thể đã tăng lên. Hội đồng cũng cảnh báo rằng việc lãi suất trung lập toàn cầu tăng có thể làm suy yếu Đồng đô la Úc nếu lãi suất trong nước không theo kịp.
Nhìn chung, biên bản cuộc họp rõ ràng mang tính diều hâu và vẫn để ngỏ khả năng thắt chặt thêm, mặc dù các nhà hoạch định chính sách vẫn lưu ý đến giá nhà giảm và rủi ro hoạt động kinh tế chậm lại.
Sau dữ liệu thị trường lao động mới nhất ở Australia, thị trường hiện chỉ định giá hơn 9 điểm cơ bản thắt chặt từ RBA vào cuối năm.
Phe đầu cơ giá lên AUD/USD gặp rào cản kỹ thuật
Triển vọng cơ sở
Diễn biến giá xấu đi vào thứ Năm phần nào làm suy yếu triển vọng trung hạn của cặp tiền này. Khi còn nằm dưới đường SMA 200 ngày, giá giao ngay sẽ đối mặt với khả năng tiếp tục giảm ổn định. Trong bối cảnh đó, sự trở lại của xu hướng thiên về giảm giá sẽ tìm thấy hỗ trợ ban đầu tại đáy tháng 10 ở 0,6894 (ngày 15 tháng 10).
Việc khôi phục xu hướng tăng giá có lẽ sẽ cần một chất xúc tác mạnh, cụ thể là sự cải thiện bền vững trong xu hướng khẩu vị rủi ro hoặc sự suy yếu mới và kéo dài của Đồng đô la Mỹ.
Kịch bản tăng giá
Một môi trường ưa rủi ro mạnh hơn sẽ gặp rào cản ban đầu tại ngưỡng quan trọng 0,7000, ngay trước đường SMA 200 ngày, trước đỉnh tuần tại 0,7140 (ngày 21 tháng 9). Từ đây trở lên phía bắc, mục tiêu kiểm tra mức đỉnh năm 2026 gần 0,7280 sẽ xuất hiện trong tầm ngắm.
Kịch bản giảm giá
Một sự xấu đi thêm trong tâm lý rủi ro toàn cầu, sức mạnh dai dẳng của Đồng bạc xanh, hoặc dữ liệu Trung Quốc suy yếu trở lại có thể tiếp tục tiếp thêm động lực cho tâm lý bán tháo đang diễn ra.
Mức hỗ trợ ban đầu nằm ở đáy tháng 10 tại 0,6894 (ngày 15 tháng 10). Việc xuyên thủng xuống dưới mức này sẽ làm tăng khả năng kiểm tra lại đáy tháng 6 gần 0,6860 (ngày 30 tháng 6).
Niềm tin giảm giá gặp rủi ro về vị thế
Dữ liệu của Ủy ban Giao dịch Hàng hóa Tương lai (CFTC) cho thấy vị thế giảm giá đối với AUD đã tăng mạnh trong tuần kết thúc vào ngày 6 tháng 10. Vị thế bán ròng đầu cơ tăng lên gần 98,6K hợp đồng, nối tiếp mức giảm của tuần trước đó. Mức thay đổi trong bốn tuần vào khoảng -63,7K hợp đồng, cho thấy một xu hướng giảm giá mạnh và đang tăng tốc nhanh chóng.
Trong khi đó, hợp đồng mở tăng vọt lên khoảng 328,7K hợp đồng. Sự tham gia gia tăng và vị thế bán ròng quyết liệt hơn cho thấy các cược giảm giá mới đang được đặt vào, thay vì động thái này chỉ đơn thuần là việc đóng các vị thế mua hiện có. Điều này cho thấy niềm tin tăng lên đáng kể vào triển vọng tiêu cực của AUD.
Dữ liệu tiếp theo cho thấy mức độ tiếp xúc đầu cơ giảm xuống −30%, trong khi phân vị của nó giảm xuống 47,1, cho thấy mức độ tiếp xúc so với hợp đồng mở không ở mức cực đoan về mặt lịch sử theo thước đo đó. Tuy nhiên, Phân vị Vị thế Ròng đã lao dốc xuống 1,9 từ 33,7, cho thấy vị thế đầu cơ tuyệt đối đã đạt mức cực kỳ giảm giá theo tiêu chuẩn lịch sử.
Thị trường quyền chọn nhìn chung xác nhận triển vọng tiêu cực, mặc dù cường độ định giá lại theo hướng giảm giá đã dịu bớt. Tính đến ngày 14 tháng 10, đảo chiều rủi ro 25-delta kỳ hạn một tháng của AUD/USD ở mức −0,960 điểm biến động, cho thấy bảo vệ rủi ro giảm giá vẫn đắt hơn so với mức tiếp xúc tăng giá tương đương. Đọc số này nằm ở phân vị 31,5 của phân phối trong 5 năm. Điều này phù hợp với một độ lệch giảm giá vừa phải.
Nhưng tốc độ định giá lại theo hướng giảm giá đã chậm lại đáng kể. Mức thay đổi trong đảo chiều rủi ro kỳ hạn một tháng tốt hơn ở mức –0,206 điểm biến động so với –0,536 vào ngày 6 tháng 10, và mức thay đổi trong một tuần hơi dương ở mức +0,028. Điều này có nghĩa là mặc dù quan điểm chung là tiêu cực, nhu cầu bảo vệ rủi ro giảm giá không còn tăng nhanh như trước.
Mối quan hệ giữa giao ngay và quyền chọn cũng cung cấp thêm góc nhìn: AUD/USD đã giảm đáng kể trong tháng qua, một động thái mà theo lịch sử sẽ hàm ý mức xấu đi khoảng −0,213 điểm biến động trong đảo chiều rủi ro. Mức thay đổi thực tế là −0,206 gần như tương đồng, để lại phần dư dương không đáng kể. Phần dư đó xếp ở phân vị 51,7 của phân phối ngoài mẫu lịch sử, cho thấy thị trường quyền chọn không còn định giá rủi ro giảm giá bất thường mạnh so với đà giảm của đồng tiền.
Tổng hợp lại, thị trường tương lai và quyền chọn vẫn tiếp tục ủng hộ một triển vọng AUD giảm giá rõ rệt, mặc dù các tín hiệu cơ bản đang trở nên tinh tế hơn. Vị thế bán đầu cơ đã mở rộng nhanh chóng, trong khi các nhà giao dịch quyền chọn dường như ít có xu hướng tăng bảo vệ rủi ro giảm giá vượt quá mức mà sự suy yếu của giá giao ngay thường biện minh.
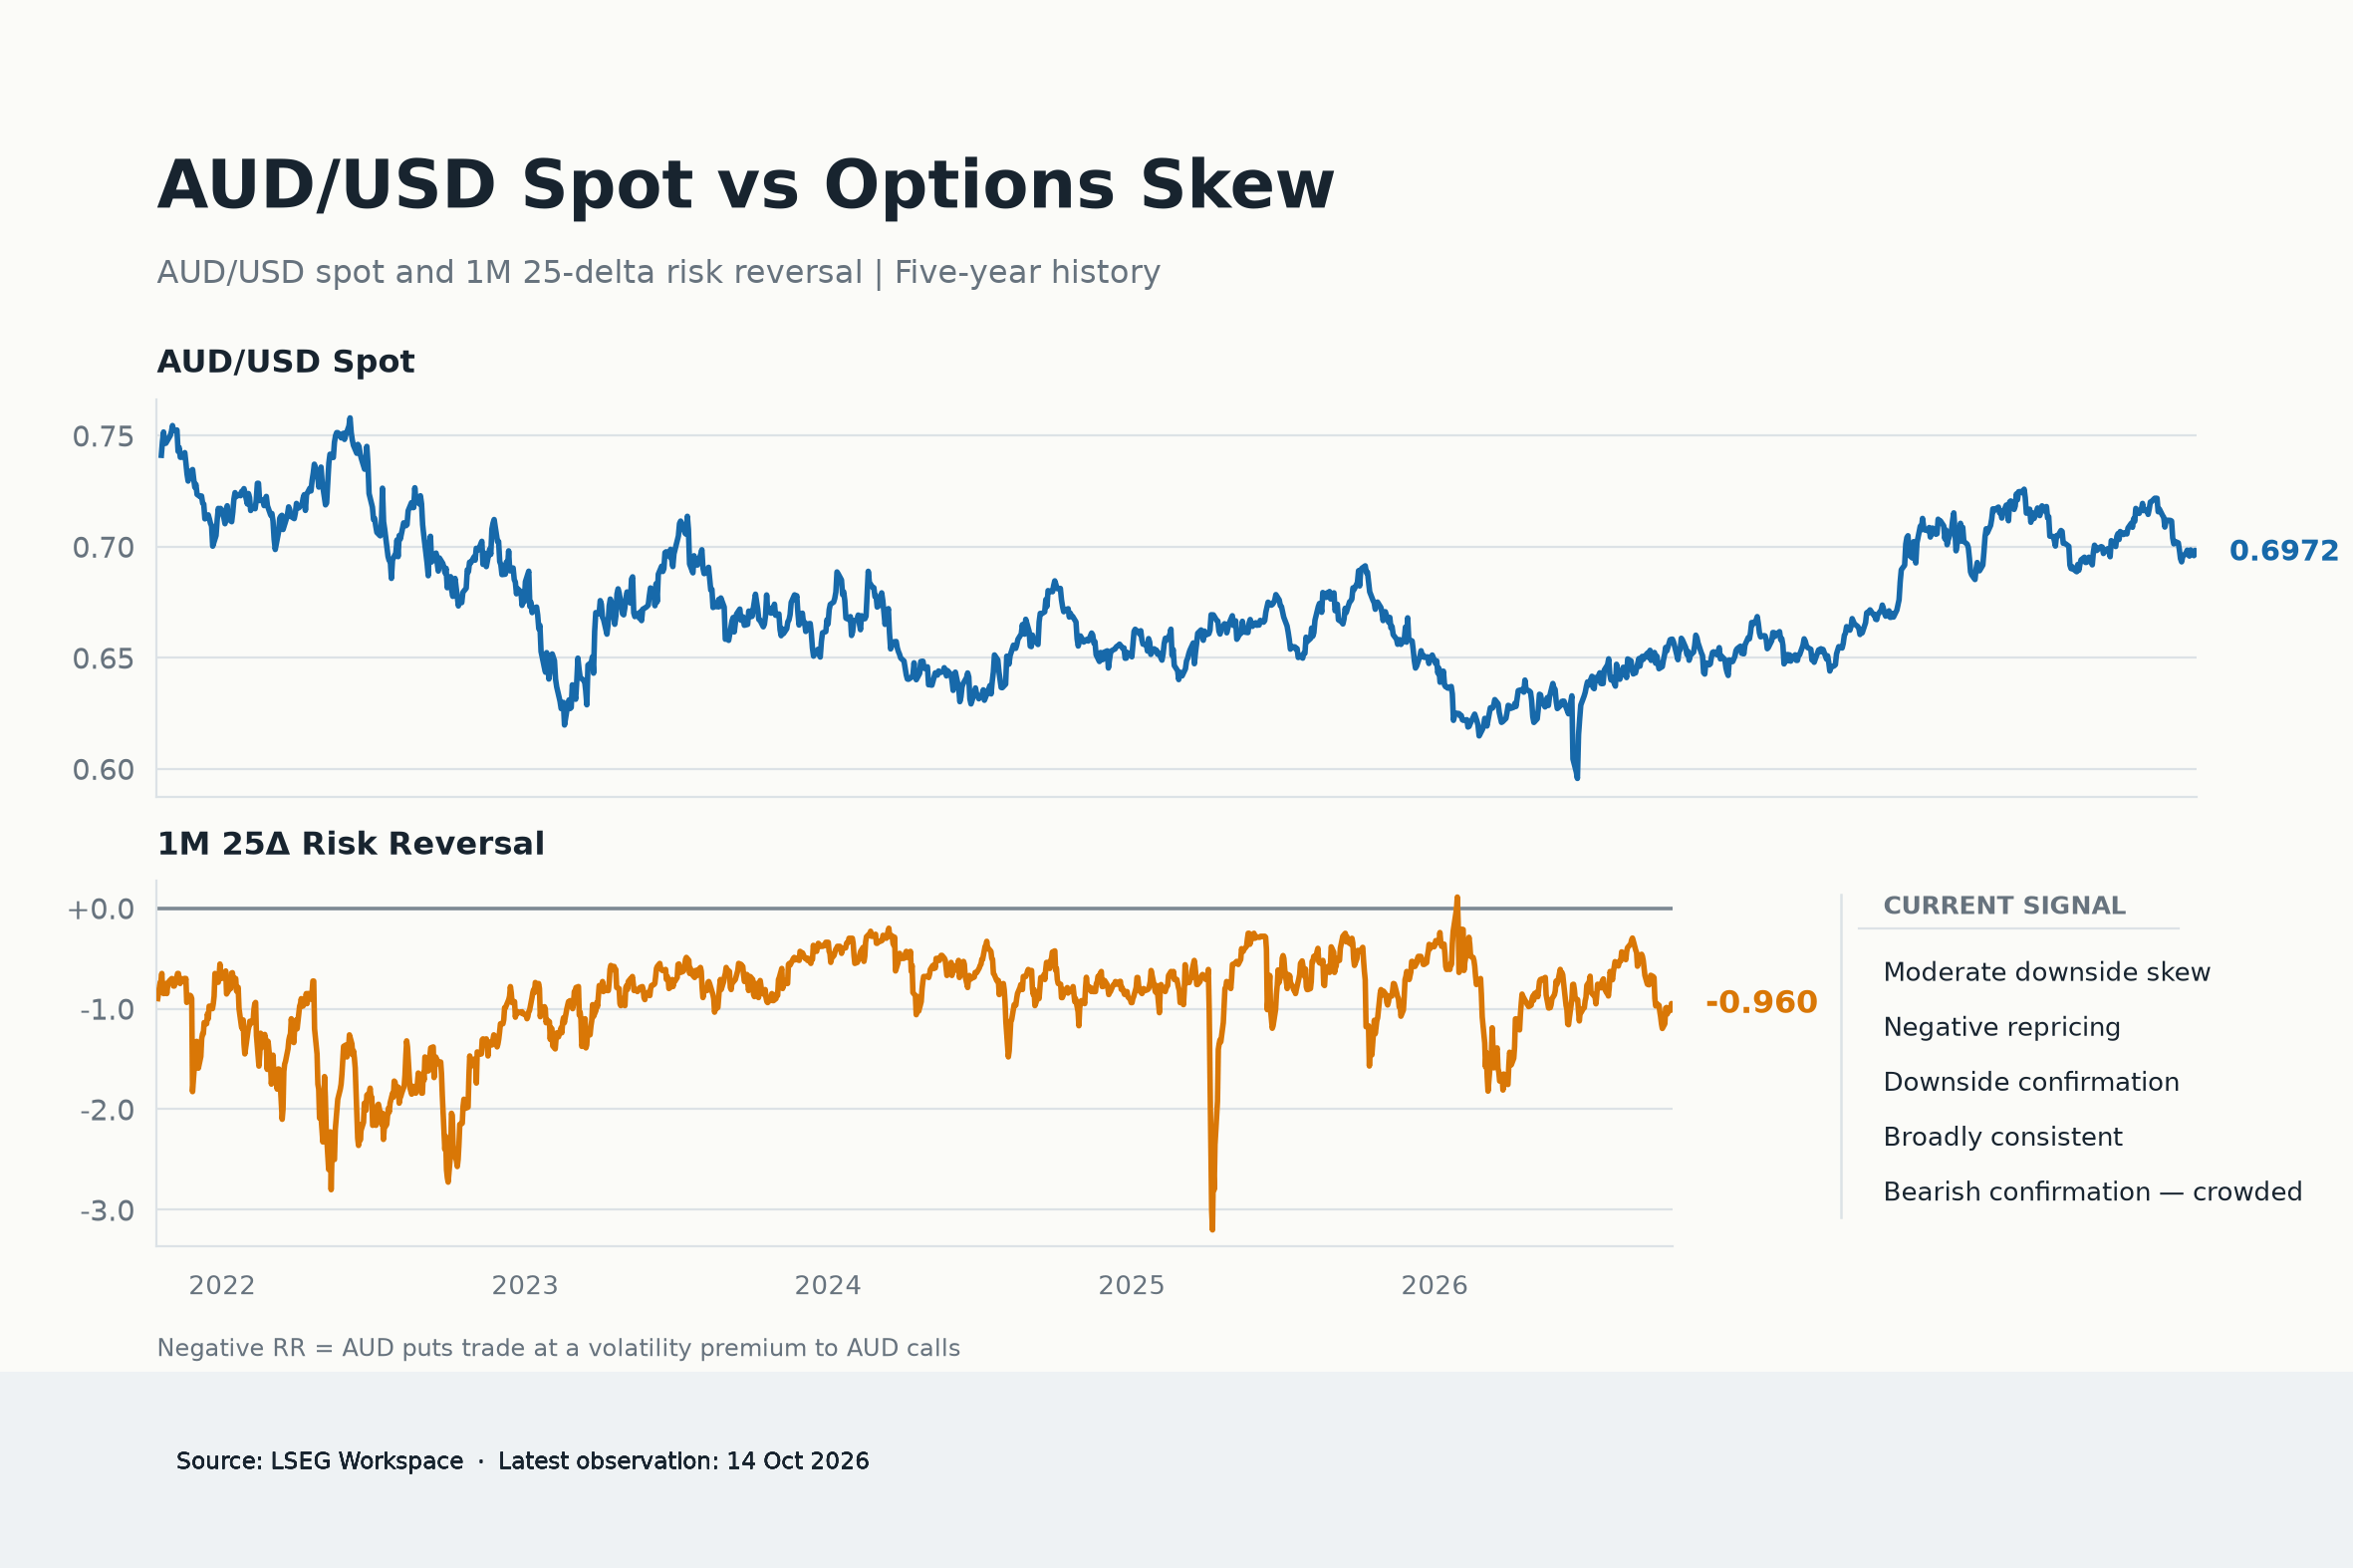
Chúng ta có thể xác định một chế độ xác nhận giảm giá bị dồn đống, với vị thế ròng ở phân vị 2,3 của phân phối 5 năm và hợp đồng mở ở phân vị 98,5.
Các khoản lỗ thêm của cặp tiền này vẫn có thể xảy ra trong khi dòng tiền giảm giá còn tiếp diễn. Nhưng với vị thế đầu cơ ngày càng bị kéo căng theo từng ngày và việc định giá lại của quyền chọn trở nên bình thường hơn, giao dịch theo hướng giảm đã trở nên dễ tổn thương hơn trước một đợt bật tăng mạnh do mua bù bán khống nếu tâm lý thị trường cải thiện.
Các chất xúc tác tiếp theo: Trung Quốc, Fed và khẩu vị rủi ro
Động lực của Đồng đô la Mỹ, tâm lý rủi ro toàn cầu và các diễn biến địa chính trị vẫn là những yếu tố dẫn dắt chính trong ngắn hạn đối với AUD/USD.
Trong thời gian tới, nhà đầu tư được kỳ vọng sẽ theo dõi sát các công bố dữ liệu Trung Quốc vào đầu tuần tới, cụ thể là số liệu GDP, Doanh số bán lẻ và Sản xuất công nghiệp, tất cả đều diễn ra trước cuộc họp của PBoC, nơi ngân hàng trung ương được cho là sẽ giữ nguyên các mức lãi suất chính sách.
Ngoài các công bố trước mắt, những rủi ro chính bao gồm sự chậm lại mạnh hơn ở Trung Quốc, Fed duy trì lập trường thận trọng kéo dài, sự xấu đi trong khẩu vị rủi ro của nhà đầu tư hoặc thay đổi trong lập trường chính sách hiện tại của RBA. Bất kỳ diễn biến nào trong số này đều có thể nhanh chóng làm thay đổi triển vọng của đồng đô la Úc.
Bức tranh kỹ thuật
Trên biểu đồ ngày, AUD/USD giao dịch ở mức 0,6911, duy trì giọng điệu giảm giá trong ngắn hạn khi giá nằm dưới các đường trung bình động giản đơn (SMA) 100 ngày và 200 ngày tập trung quanh 0,7040 và SMA 55 ngày gần 0,7078. Cặp tiền đã lùi từ vùng 0,7200 xuống vùng 0,6800 cao, với Chỉ báo sức mạnh tương đối (14) dao động gần 33 và gợi ý các điều kiện quá bán đang hình thành, trong khi Average Directional Index (14) trên 39 cho thấy xu hướng giảm vẫn tương đối mạnh bất chấp việc giá tiến gần vùng cầu ngắn hạn.
Ở chiều tăng, mức kháng cự ban đầu nằm tại SMA 100 ngày ở 0,7041 và SMA 200 ngày ở 0,7042, tiếp theo là SMA 55 ngày ở 0,7078 và rào cản ngang gần đó tại 0,7079; một cú phá vỡ bền vững lên trên cụm này sẽ mở đường hướng tới 0,7278 và 0,7283, trước vùng xa hơn tại 0,7661. Ở chiều giảm, mức hỗ trợ ngay lập tức được nhìn thấy quanh vùng giao dịch gần đây và mức ngang tại 0,6833, với các vùng đệm sâu hơn tại 0,6660 và 0,6593, trong khi một nhịp giảm mở rộng mạnh hơn sẽ làm lộ ra các mức sàn cấu trúc thấp hơn tại 0,6414 và 0,6373.
(Phân tích kỹ thuật của bài viết này được thực hiện với sự hỗ trợ của một công cụ AI. Tìm hiểu thêm.)
Thế tiến thoái lưỡng nan của đồng Aussie: Nền tảng vững, gió ngược mạnh
Một số đám mây đen vẫn tiếp tục bao phủ triển vọng ngắn hạn của AUD.
Bối cảnh trong nước của Australia đang so sánh thuận lợi với nhiều nền kinh tế phát triển khác, và RBA không vội từ bỏ lập trường diều hâu của mình. Những yếu tố này lẽ ra sẽ phần nào kiềm chế xung lực giảm giá.
Tuy nhiên, đà phục hồi vẫn dễ tổn thương trước sức mạnh trở lại của Đồng bạc xanh, sự bất định địa chính trị kéo dài và một nền kinh tế Trung Quốc đang ổn định hơn là tăng tốc.
SMA 200 ngày vẫn là mức then chốt đối với triển vọng trung hạn. Việc giữ trên mức này duy trì cấu trúc tích cực, nhưng cần một cú phá vỡ thuyết phục lên trên 0,7200 để kéo dài thêm đợt tăng giá.
Tuy nhiên, một động thái như vậy sẽ đòi hỏi xu hướng giảm của Đồng bạc xanh phải nối lại, nhu cầu đối với các tài sản nhạy cảm với rủi ro mạnh hơn, lạm phát Mỹ hạ nhiệt thêm, hoặc một sự thay đổi ôn hòa hơn (ít có khả năng hơn) từ Fed.
Cho đến lúc đó, các lực bên ngoài có khả năng sẽ tác động đến đồng đô la Úc nhiều hơn so với các yếu tố cơ bản trong nước.
Câu hỏi thường gặp về Việc làm
Điều kiện thị trường lao động là yếu tố chính để đánh giá sức khỏe của nền kinh tế và do đó là động lực chính cho việc định giá tiền tệ. Việc làm cao hoặc thất nghiệp thấp có tác động tích cực đến chi tiêu của người tiêu dùng và do đó là tăng trưởng kinh tế, thúc đẩy giá trị của đồng tiền địa phương. Hơn nữa, thị trường lao động rất chặt chẽ - tình trạng thiếu hụt lao động để lấp đầy các vị trí tuyển dụng - cũng có thể có tác động đến mức lạm phát và do đó là chính sách tiền tệ vì nguồn cung lao động thấp và nhu cầu cao dẫn đến mức lương cao hơn.
Tốc độ tăng lương trong một nền kinh tế là yếu tố then chốt đối với các nhà hoạch định chính sách. Tăng trưởng lương cao có nghĩa là các hộ gia đình có nhiều tiền hơn để chi tiêu, thường dẫn đến tăng giá hàng tiêu dùng. Ngược lại với các nguồn lạm phát biến động hơn như giá năng lượng, tăng trưởng lương được coi là thành phần chính của lạm phát cơ bản và dai dẳng vì việc tăng lương không có khả năng bị đảo ngược. Các ngân hàng trung ương trên toàn thế giới chú ý chặt chẽ đến dữ liệu tăng trưởng lương khi quyết định chính sách tiền tệ.
Trọng số mà mỗi ngân hàng trung ương phân bổ cho các điều kiện thị trường lao động phụ thuộc vào mục tiêu của họ. Một số ngân hàng trung ương có nhiệm vụ rõ ràng liên quan đến thị trường lao động ngoài việc kiểm soát mức lạm phát. Ví dụ, Cục Dự trữ Liên bang Hoa Kỳ (Fed) có nhiệm vụ kép là thúc đẩy việc làm tối đa và ổn định giá cả. Trong khi đó, nhiệm vụ duy nhất của Ngân hàng Trung ương Châu Âu (ECB) là kiểm soát lạm phát. Tuy nhiên, và bất chấp bất kỳ nhiệm vụ nào họ có, các điều kiện thị trường lao động là một yếu tố quan trọng đối với các nhà hoạch định chính sách vì tầm quan trọng của dữ liệu như một thước đo sức khỏe của nền kinh tế và mối quan hệ trực tiếp của chúng với lạm phát.
Thông tin trên các trang này chứa các tuyên bố mang tính chất dự báo về tương lai và chứa đựng sự rủi ro và không chắc chắn. Các thị trường và công cụ được mô tả trên trang này chỉ dành cho mục đích thông tin và không phải là các khuyến nghị về việc mua hoặc bán các tài sản này. Bạn nên tự nghiên cứu kỹ lưỡng trước khi đưa ra bất kỳ quyết định đầu tư nào. FXStreet không đảm bảo rằng thông tin này không có lỗi, sai sót hoặc sai sót trọng yếu. FXStreet cũng không đảm bảo rằng thông tin này có tính chất kịp thời. Việc đầu tư vào các thị trường mở chứa đựng nhiều rủi ro, bao gồm việc mất tất cả hoặc một phần khoản đầu tư của bạn cũng như sự đau khổ về cảm xúc. Tất cả các rủi ro, tổn thất và chi phí liên quan đến đầu tư, bao gồm việc mất toàn bộ vốn đầu tư, thuộc trách nhiệm của bạn. Các quan điểm và ý kiến thể hiện trong bài viết này là của các tác giả và không nhất thiết phản ánh chính sách hoặc quan điểm chính thức của FXStreet cũng như các nhà quảng cáo của nó. Tác giả sẽ không chịu trách nhiệm về thông tin được tìm thấy ở cuối các liên kết được đăng trên trang này.
Nếu không được đề cập rõ ràng trong nội dung bài viết, tại thời điểm viết bài, tác giả không nắm giữ vị thế nào đối với bất kỳ cổ phiếu nào được đề cập trong bài viết này và không có quan hệ kinh doanh với bất kỳ công ty nào được đề cập. Tác giả không nhận được tiền công cho việc viết bài này, ngoài từ FXStreet.
FXStreet và tác giả không cung cấp các đề xuất được cá nhân hóa. Tác giả không cam đoan về tính chính xác, đầy đủ hoặc phù hợp của thông tin này. FXStreet và tác giả sẽ không chịu trách nhiệm về bất kỳ sai sót, thiếu sót hoặc bất kỳ tổn thất, thương tích hoặc thiệt hại nào phát sinh từ thông tin này và việc hiển thị hoặc sử dụng thông tin này. Ngoại trừ các lỗi và thiếu sót.
Tác giả và FXStreet không phải là các cố vấn đầu tư đã đăng ký và không có nội dung nào trong bài viết này nhằm mục đích tư vấn đầu tư.
Đề xuất của biên tập viên
ĐỀ XUẤT CỦA BIÊN TẬP VIÊN
Lạm phát sản xuất của Hoa Kỳ tăng vọt 6,3% trong tháng 9 so với mức dự báo là 5,3%
Lạm phát sản xuất tại Hoa Kỳ (Mỹ), được đo bằng sự thay đổi của Chỉ số giá sản xuất, đã tăng lên 6,3% trong tháng 9 từ mức 5,6% trong tháng 8. Số liệu này vượt xa kỳ vọng của thị trường là 5,3%. Các chi tiết khác của báo cáo cho thấy PPI tăng 1,3% theo tháng, so với ước tính 0,5% của các nhà phân tích.
Ripple bám trụ mức hỗ trợ 1,30$ khi rủi ro giảm giá gia tăng
Ripple đang bị kẹt trong xu hướng giảm giá, giao dịch gần 1,30$ vào thứ Năm. Sự chuyển hướng giảm giá của token chuyển tiền này phản ánh thị trường tiền điện tử rộng lớn hơn, vốn vẫn chịu áp lực bán mạnh trong bối cảnh lo ngại về lạm phát tăng tốc ở Mỹ.
Dự báo giá Ripple: XRP bám vào mức hỗ trợ 1,30$ khi rủi ro giảm giá gia tăng
Ripple (XRP) đang mắc kẹt trong xu hướng giảm giá, giao dịch gần 1,30$ vào thứ Năm. Sự chuyển hướng giảm giá của token chuyển tiền này phản ánh thị trường tiền điện tử rộng lớn hơn, vốn vẫn chịu áp lực bán mạnh trong bối cảnh lo ngại lạm phát gia tăng tại Hoa Kỳ (Mỹ).
Forex hôm nay: Mỹ tiếp tục công bố dữ liệu lạm phát, trong khi Úc công bố số liệu việc làm
Đồng đô la Mỹ (USD) đã lấy lại đà tăng mạnh mẽ, tiếp tục leo lên các mức đỉnh mới trong ngày thứ Tư. Sự phục hồi mạnh mẽ của đồng bạc xanh được thúc đẩy bởi dữ liệu lạm phát tháng 9 tại Mỹ cao hơn dự kiến; thông tin này cũng làm dấy lên kỳ vọng về việc Cục Dự trữ Liên bang (Fed) có thể thực hiện thêm các biện pháp thắt chặt chính sách trong quý IV.
Dự báo giá vàng: XAU/USD tăng mạnh khi báo cáo Trung Quốc mua trái phiếu Mỹ khiến lợi suất Mỹ giảm
Vàng đang nối tiếp đà phục hồi trước đó từ mức thấp nhất trong một tuần là 4.073$, tăng tốc đà phục hồi vượt mốc 4.100$ trong phiên châu Á vào thứ Năm. Đà tăng nhiều khả năng sẽ tiếp diễn trước khi dữ liệu Doanh số bán lẻ và Chỉ số giá sản xuất (PPI) của Mỹ được công bố.