
Đồng rupee Ấn Độ (INR) là một trong những đồng tiền châu Á hoạt động kém nhất trong năm 2026, giảm khoảng 6,5% tính từ đầu năm so với đồng đô la Mỹ (USD) và giao dịch gần mức thấp kỷ lục trước cuộc họp của Ngân hàng Dự trữ Ấn Độ (RBI) diễn ra từ ngày 5–7 tháng 10. Các nhà kinh tế kỳ vọng RBI sẽ tăng lãi suất repo thêm 25 điểm cơ bản (bps) vào tháng tới và tiếp tục tăng thêm một lần nữa vào tháng 12 để kiềm chế lạm phát bán lẻ gia tăng.
Việc RBI tăng lãi suất dường như sắp xảy ra
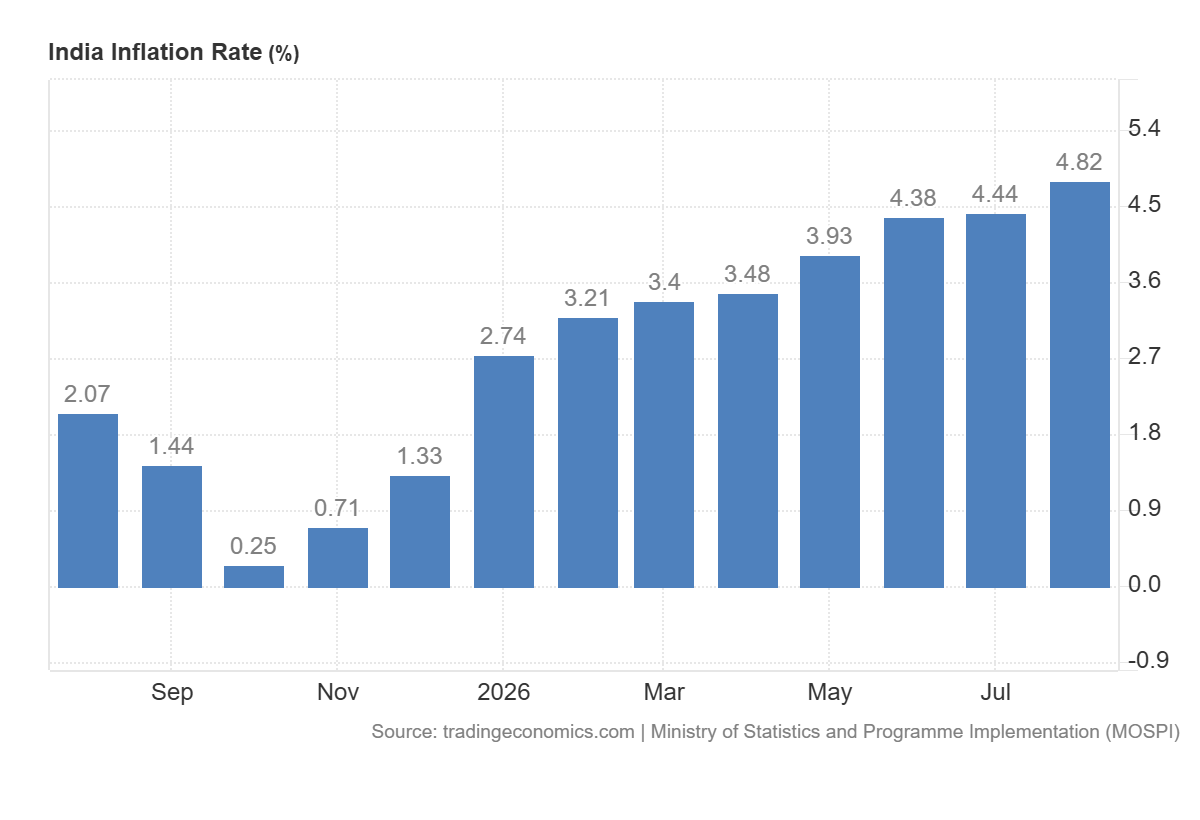
Theo dữ liệu do Bộ Thống kê và Triển khai Chương trình (MoSPI) công bố, lạm phát của Ấn Độ dựa trên Chỉ số giá tiêu dùng (CPI) đã tăng tốc lên mức sơ bộ 4,82% so với cùng kỳ năm trước trong tháng 8. Đây là mức cao nhất theo bộ số liệu mới bắt đầu từ tháng 1 và củng cố lập luận cho việc ngân hàng trung ương tăng lãi suất vào tháng 10. Hơn nữa, tăng trưởng kinh tế mạnh mẽ và lượng tiền mặt dư thừa trong hệ thống ngân hàng nội địa tạo dư địa cho việc thắt chặt tiền tệ.
Rupee chật vật thu hút người mua
Tuy nhiên, việc tăng lãi suất có thể không giúp ích nhiều cho đồng rupee Ấn Độ trong bối cảnh các áp lực vĩ mô gia tăng bắt nguồn từ căng thẳng địa chính trị gay gắt ở Tây Á và các cú sốc năng lượng toàn cầu sau đó. Ấn Độ phụ thuộc vào nhập khẩu cho khoảng 90% mức tiêu thụ dầu thô của mình, và các diễn biến ở Trung Đông cho thấy tình trạng gián đoạn nguồn cung sẽ xấu đi. Giá năng lượng duy trì ở mức cao làm nới rộng đáng kể Thâm hụt Tài khoản vãng lai (CAD) của Ấn Độ bằng cách làm phình to hóa đơn nhập khẩu, gây áp lực lên định giá của INR.
Các yếu tố từ Mỹ làm gia tăng khó khăn cho Rupee
Hơn nữa, thuế quan cao hơn của Mỹ khiến hàng hóa Ấn Độ đắt đỏ hơn, điều này có thể làm giảm khối lượng xuất khẩu và hạ thấp dòng tiền USD chảy vào. Bên cạnh đó, tình trạng dòng vốn danh mục và vốn chảy ra đồng thời đã gây sức ép lên Cán cân thanh toán (BoP) của Ấn Độ, với dự trữ ngoại hối bị rút bớt 30,8 tỷ đô la trong năm tài chính (FY) 2025-26. Con số này phản ánh mức tăng gấp nhiều lần so với mức thâm hụt 5 tỷ đô la trong FY 2024-25 và còn bị thúc đẩy thêm bởi chênh lệch lãi suất thu hẹp giữa Mỹ và Ấn Độ.
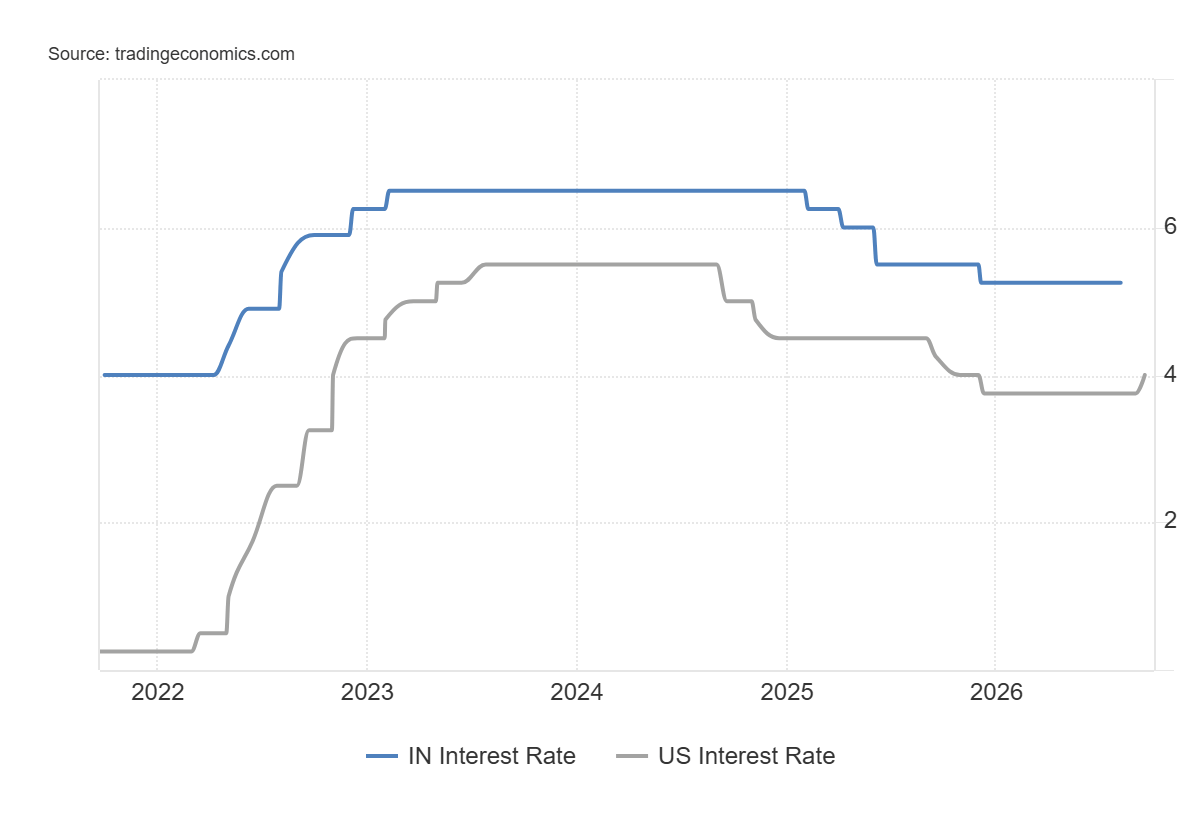
Trên thực tế, chênh lệch lãi suất đang ở mức thấp nhất trong gần hai thập kỷ, ở mức cao hơn 125 bps so với giới hạn trên của phạm vi mục tiêu mới của Cục Dự trữ Liên bang (Fed) là 3,75%-4% sau đợt tăng 25 bps vào tháng 9. Thêm vào đó, đà tăng rộng của đồng đô la Mỹ, được thúc đẩy bởi các tín hiệu diều hâu từ Fed và đợt tăng gần đây của lãi suất trái phiếu chính phủ Mỹ lên mức cao nhất trong nhiều năm, đang gây áp lực lên đồng nội tệ. Tuy nhiên, sự can thiệp mạnh mẽ của RBI trên thị trường ngoại hối và nỗ lực của chính phủ trung ương nhằm thúc đẩy dòng vốn vào bằng đô la đã ngăn chặn sự mất giá mạnh của INR trong thời điểm hiện tại.
Phe bán INR chờ đợi các diễn biến địa chính trị
Hơn nữa, các số liệu tăng trưởng Tổng sản phẩm quốc nội (GDP) trong nước mạnh mẽ cho thấy tình hình hiện tại còn lâu mới kích hoạt một vòng xoáy giảm mới. Tuy nhiên, chính phủ và RBI cần triển khai các cải cách lớn để thúc đẩy đáng kể dòng vốn nước ngoài ổn định dài hạn, qua đó củng cố sự ổn định của đồng tiền trong dài hạn. Dù vậy, sự thiếu rõ ràng về eo biển Hormuz và giá dầu ở mức cao có thể tạo ra các rủi ro bất lợi cho INR, đòi hỏi thận trọng trước khi định vị cho bất kỳ sự phục hồi có ý nghĩa nào.
Phân tích kỹ thuật USD/INR: Đang tích luỹ tăng giá trước nhịp tăng tiếp theo
Cặp USD/INR đã dao động trong một phạm vi kể từ cuối tháng 4, hình thành mô hình hình chữ nhật trên biểu đồ hàng ngày. Trong bối cảnh đà tăng mạnh từ mức thấp nhất của tháng 5 năm 2025, điều này có thể được xếp vào giai đoạn tích luỹ tăng giá trước nhịp tăng tiếp theo. Hơn nữa, cặp tiền này vẫn duy trì tốt trên đường trung bình động giản đơn (SMA) 200 ngày, qua đó củng cố triển vọng tích cực trong ngắn hạn và cho thấy các nỗ lực giảm giá nhiều khả năng sẽ được hấp thụ.
Tuy nhiên, phe mua cần chờ một cú bứt phá bền vững lên trên rào cản phạm vi giao dịch, quanh vùng 96,65-96,70, trước khi đặt cược mới. Tiếp theo là mức đỉnh lịch sử, gần khu vực 97,00, nếu bị vượt qua, sẽ mở đường cho việc kéo dài xu hướng tăng đã được thiết lập vững chắc. Ở chiều giảm, mốc tâm lý 95,00 có thể đóng vai trò là mức hỗ trợ ngay lập tức trước vùng 94,25, hoặc ranh giới dưới của phạm vi giao dịch, với lực cầu nền tảng mạnh hơn xuất hiện tại SMA 200 ngày gần 93,76. Cần có một cú phá vỡ bền vững xuống dưới mức hỗ trợ động này để gợi ý một sự chuyển dịch giảm giá có ý nghĩa hơn.
(Phân tích kỹ thuật của bài viết này được viết với sự hỗ trợ của một công cụ AI. Tìm hiểu thêm.)
Câu hỏi thường gặp về Rupee Ấn Độ
Rupee Ấn Độ (INR) là một trong những loại tiền tệ nhạy cảm nhất với các yếu tố bên ngoài. Giá dầu thô (quốc gia này phụ thuộc rất nhiều vào dầu nhập khẩu), giá trị của đồng đô la Mỹ – hầu hết giao dịch được thực hiện bằng USD – và mức độ đầu tư nước ngoài, tất cả đều có ảnh hưởng. Sự can thiệp trực tiếp của Ngân hàng Dự trữ Ấn Độ (RBI) vào thị trường ngoại hối để giữ tỷ giá hối đoái ổn định, cũng như mức lãi suất do RBI đặt ra, là những yếu tố ảnh hưởng lớn hơn nữa đến Rupee.
Ngân hàng Dự trữ Ấn Độ (RBI) tích cực can thiệp vào thị trường ngoại hối để duy trì tỷ giá hối đoái ổn định, giúp tạo điều kiện thuận lợi cho thương mại. Ngoài ra, RBI cố gắng duy trì tỷ lệ lạm phát ở mức mục tiêu 4% bằng cách điều chỉnh lãi suất. Lãi suất cao hơn thường làm đồng Rupee mạnh lên. Điều này là do vai trò của 'carry trade' trong đó các nhà đầu tư vay ở các quốc gia có lãi suất thấp hơn để đặt tiền của họ vào các quốc gia cung cấp lãi suất tương đối cao hơn và hưởng lợi từ sự chênh lệch.
Các yếu tố kinh tế vĩ mô ảnh hưởng đến giá trị của Rupee bao gồm lạm phát, lãi suất, tốc độ tăng trưởng kinh tế (GDP), cán cân thương mại và dòng vốn đầu tư nước ngoài. Tốc độ tăng trưởng cao hơn có thể dẫn đến nhiều khoản đầu tư nước ngoài hơn, đẩy nhu cầu về Rupee lên cao. Cán cân thương mại ít tiêu cực hơn cuối cùng sẽ dẫn đến đồng Rupee mạnh hơn. Lãi suất cao hơn, đặc biệt là lãi suất thực (lãi suất trừ lạm phát) cũng có lợi cho Rupee. Môi trường rủi ro có thể dẫn đến dòng vốn đầu tư trực tiếp và gián tiếp nước ngoài (FDI và FII) lớn hơn, điều này cũng có lợi cho Rupee.
Lạm phát cao hơn, đặc biệt là nếu nó cao hơn so với các đồng tiền ngang hàng của Ấn Độ, thường là tiêu cực đối với đồng tiền này vì nó phản ánh sự mất giá thông qua tình trạng cung vượt cầu. Lạm phát cũng làm tăng chi phí xuất khẩu, dẫn đến việc bán nhiều Rupee hơn để mua hàng nhập khẩu nước ngoài, điều này là tiêu cực đối với Rupee. Đồng thời, lạm phát cao hơn thường dẫn đến Ngân hàng Dự trữ Ấn Độ (RBI) tăng lãi suất và điều này có thể là tích cực đối với Rupee, do nhu cầu tăng từ các nhà đầu tư quốc tế. Hiệu ứng ngược lại là đúng đối với lạm phát thấp hơn.
Thông tin trên các trang này chứa các tuyên bố mang tính chất dự báo về tương lai và chứa đựng sự rủi ro và không chắc chắn. Các thị trường và công cụ được mô tả trên trang này chỉ dành cho mục đích thông tin và không phải là các khuyến nghị về việc mua hoặc bán các tài sản này. Bạn nên tự nghiên cứu kỹ lưỡng trước khi đưa ra bất kỳ quyết định đầu tư nào. FXStreet không đảm bảo rằng thông tin này không có lỗi, sai sót hoặc sai sót trọng yếu. FXStreet cũng không đảm bảo rằng thông tin này có tính chất kịp thời. Việc đầu tư vào các thị trường mở chứa đựng nhiều rủi ro, bao gồm việc mất tất cả hoặc một phần khoản đầu tư của bạn cũng như sự đau khổ về cảm xúc. Tất cả các rủi ro, tổn thất và chi phí liên quan đến đầu tư, bao gồm việc mất toàn bộ vốn đầu tư, thuộc trách nhiệm của bạn. Các quan điểm và ý kiến thể hiện trong bài viết này là của các tác giả và không nhất thiết phản ánh chính sách hoặc quan điểm chính thức của FXStreet cũng như các nhà quảng cáo của nó. Tác giả sẽ không chịu trách nhiệm về thông tin được tìm thấy ở cuối các liên kết được đăng trên trang này.
Nếu không được đề cập rõ ràng trong nội dung bài viết, tại thời điểm viết bài, tác giả không nắm giữ vị thế nào đối với bất kỳ cổ phiếu nào được đề cập trong bài viết này và không có quan hệ kinh doanh với bất kỳ công ty nào được đề cập. Tác giả không nhận được tiền công cho việc viết bài này, ngoài từ FXStreet.
FXStreet và tác giả không cung cấp các đề xuất được cá nhân hóa. Tác giả không cam đoan về tính chính xác, đầy đủ hoặc phù hợp của thông tin này. FXStreet và tác giả sẽ không chịu trách nhiệm về bất kỳ sai sót, thiếu sót hoặc bất kỳ tổn thất, thương tích hoặc thiệt hại nào phát sinh từ thông tin này và việc hiển thị hoặc sử dụng thông tin này. Ngoại trừ các lỗi và thiếu sót.
Tác giả và FXStreet không phải là các cố vấn đầu tư đã đăng ký và không có nội dung nào trong bài viết này nhằm mục đích tư vấn đầu tư.
Đề xuất của biên tập viên
ĐỀ XUẤT CỦA BIÊN TẬP VIÊN

Tin nóng: Vàng suy yếu xuống dưới 4.200$, mức thấp nhất kể từ ngày 5 tháng 8
Vàng (XAU/USD) thu hút lực bán mới vào đầu tuần mới và suy yếu xuống dưới mốc 4.200$, chạm mức thấp nhất kể từ ngày 5 tháng 8 trong phiên châu Á trong bối cảnh cơ bản mang tính giảm giá. Trong bối cảnh các tín hiệu diều hâu của Cục Dự trữ Liên bang Mỹ (Fed) hồi đầu tháng này, kỳ vọng về một đợt tăng lãi suất khác vào tháng 10 giữ lợi suất trái phiếu Mỹ ở gần mức cao nhất nhiều năm.
Cardano: Đà tăng tạm dừng khi các chỉ số trái chiều báo hiệu thận trọng
Cardano cho thấy dấu hiệu củng cố, giao dịch dưới 0,260$ sau mức tăng 11% trong tuần trước. Dữ liệu phái sinh và on-chain trái chiều cho thấy sự thận trọng giữa các nhà giao dịch. Trong khi đó, triển vọng kỹ thuật cho thấy tâm lý lạc quan vẫn còn, nhưng hướng đi ngắn hạn của ADA vẫn chưa chắc chắn. Dữ liệu phái sinh cho thấy triển vọng trái chiều và thận trọng giữa các nhà giao dịch Cardano.
Dự báo giá Solana: Tiếp tục tăng khi dòng vốn vào ETF mạnh và các chỉ số RWA, stablecoin lập kỷ lục
Solana (SOL) đang đối mặt với một đợt thoái lui nhẹ, giao dịch dưới 119$ vào thứ Hai sau khi tăng hơn 22% trong hai tuần qua. Bất chấp đợt điều chỉnh này, phe đầu cơ giá lên của SOL vẫn kiểm soát, với nhu cầu từ các tổ chức ghi nhận dòng tiền vào hàng tuần cao thứ hai thông qua các quỹ hoán đổi danh mục (ETF) giao ngay.

Forex hôm nay: Vàng giảm xuống dưới 4.200$ do khả năng Fed diều hâu, căng thẳng tại Trung Đông
Đây là những thông tin cần biết vào thứ Hai, ngày 28 tháng 9: Vàng (XAU/USD) tiếp tục chịu áp lực bán mạnh khi bước vào tuần mới, do chịu tác động từ triển vọng chính sách thắt chặt (diều hâu) của Cục Dự trữ Liên bang Mỹ (Fed) và sự leo thang căng thẳng địa chính trị.
Dự báo đồng đô la Mỹ tuần này: Đà phục hồi của đồng USD giờ đây không còn chỉ phụ thuộc vào Fed
Đồng Đô la Mỹ (USD) đã chứng kiến đà phục hồi gần đây được tiếp thêm sức mạnh; đồng tiền này tăng tốc và vọt lên mức cao nhất trong hai tháng trong bối cảnh lợi suất trái phiếu kho bạc Mỹ tiếp tục tăng trên toàn bộ đường cong lợi suất, kỳ vọng về việc Cục Dự trữ Liên bang (Fed) thắt chặt chính sách hơn nữa trong vài tháng tới gia tăng, sự bất ổn dai dẳng từ xung đột ở Trung Đông và các dữ liệu k