
Lợi suất trái phiếu chính phủ kỳ hạn dài đã tăng lên mức cao nhất kể từ năm 2002 vào đầu tháng 10, và các nhà đầu tư đang mua kỷ lục phần nợ mới của chính phủ tại các phiên đấu giá. Lực bán đến từ các nhà đầu tư phòng ngừa các cược khác, chứ không phải từ việc người mua rút lui. Lợi suất kỳ hạn 10 năm đạt 5,31% vào ngày 5 tháng 10 và kỳ hạn 30 năm đạt 5,67% vào ngày 7 tháng 10.
Bộ Tài chính đã bán 39 tỷ đô la trái phiếu kỳ hạn 10 năm vào ngày 7 tháng 10 với lợi suất 5,300%. Các nhà tạo lập thị trường sơ cấp, những ngân hàng bắt buộc phải tham gia đấu thầu ở mọi phiên đấu giá và giữ phần mà các nhà đầu tư khác không mua, chỉ còn nắm 2,5%. Đây là tỷ trọng nhỏ nhất trong một phiên bán trái phiếu kỳ hạn 10 năm trong dữ liệu có từ năm 2003. Lần gần nhất chính phủ phải trả mức chi phí vay cao như vậy cho kỳ hạn 10 năm là vào tháng 11 năm 2000, khi họ huy động 8 tỷ đô la, chỉ bằng khoảng một phần năm con số đó.
Lợi suất càng cao, các ngân hàng càng phải nắm giữ ít hơn
Vào tháng 2, các nhà tạo lập thị trường đã giữ lại 13,4% của một phiên đấu giá trái phiếu kỳ hạn 10 năm với lợi suất 4,18%, gần với mức trung bình 13% của họ trong giai đoạn 2024 và 2025. Tỷ trọng của họ đã giảm ở 6 trong số 8 phiên đấu giá trái phiếu kỳ hạn 10 năm kể từ đó, xuống còn 2,5% vào ngày 7 tháng 10. Mỗi lần lợi suất tăng đều kéo theo đủ thêm người mua để khiến các ngân hàng nắm giữ ít hơn, đúng với cách hành xử của các nhà đầu tư nhạy cảm với giá.
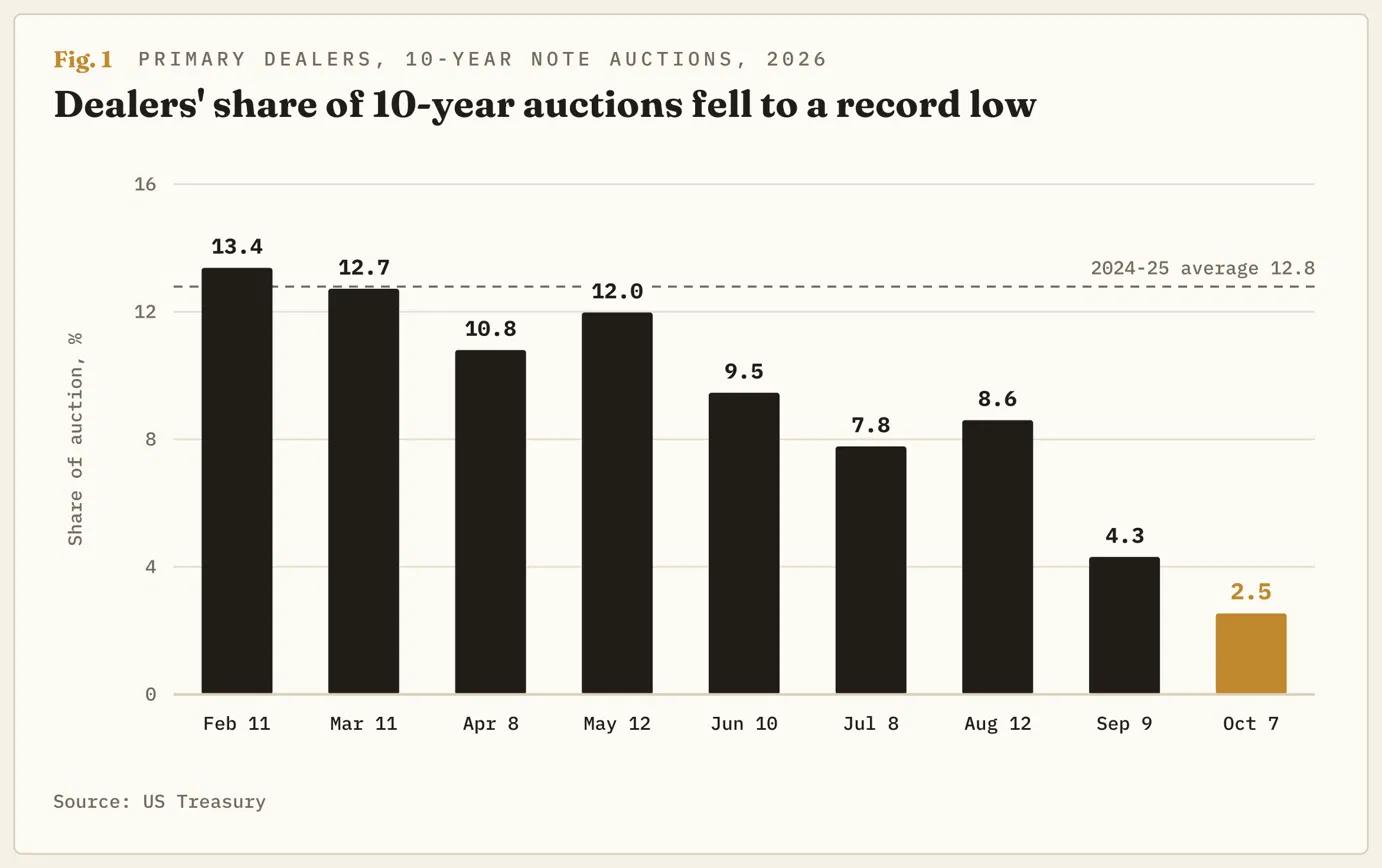
Tại phiên đấu giá trái phiếu kỳ hạn 30 năm ngày 10 tháng 9, các nhà tạo lập thị trường chỉ giữ lại 2,2%, mức thấp nhất tại bất kỳ phiên đấu giá trái phiếu chính phủ lãi suất cố định thông thường nào kể từ năm 2003. Đó cũng là tháng mà lợi suất trái phiếu kỳ hạn 30 năm chạm mức cao nhất kể từ năm 2002.
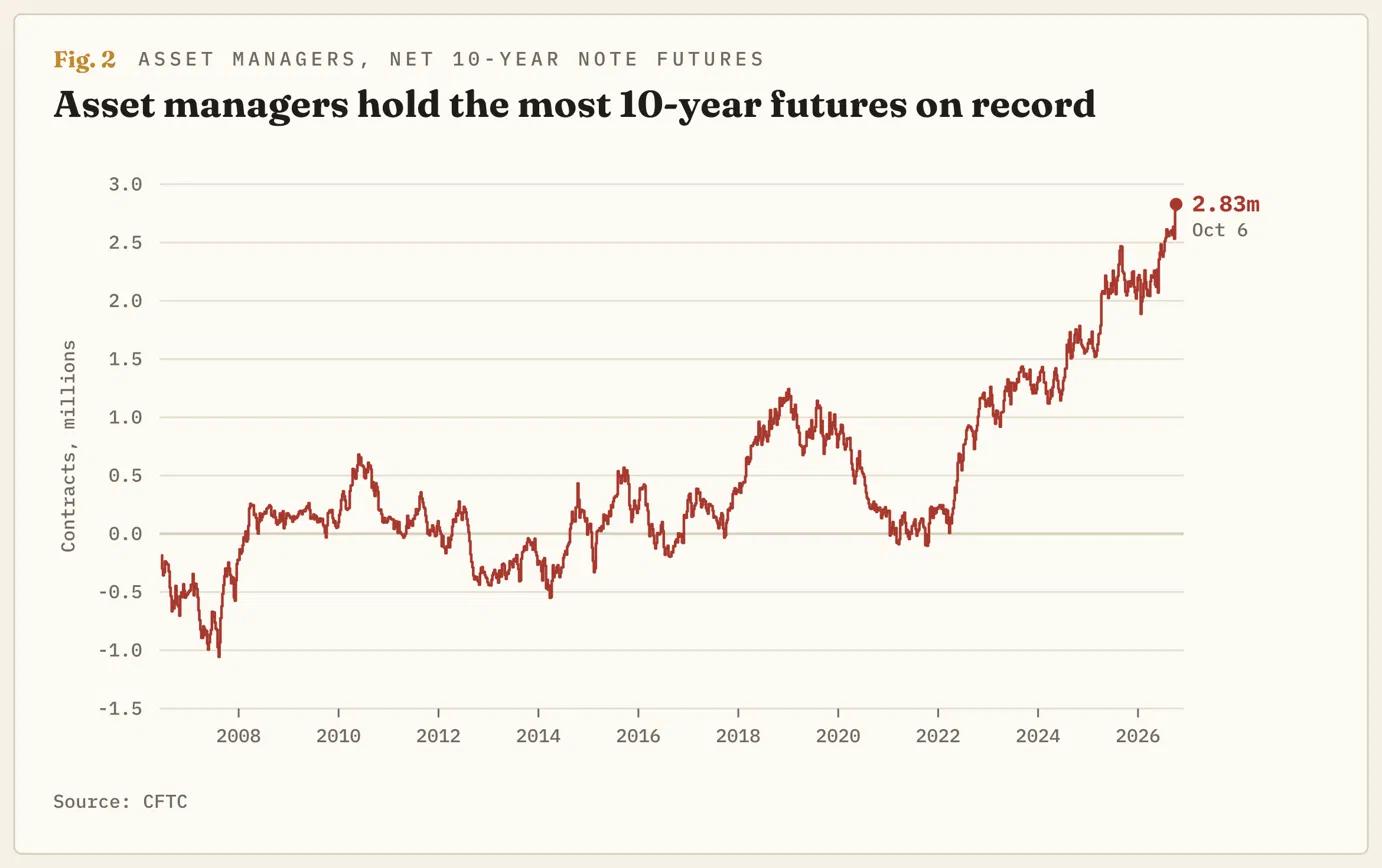
Số lượng cũng lập kỷ lục. Các nhà đầu tư ngoài nhóm nhà tạo lập thị trường đã mua 38,2 tỷ đô la trong tổng số 42 tỷ đô la trái phiếu kỳ hạn 10 năm được bán vào ngày 12 tháng 8, mức cao nhất tại bất kỳ phiên bán trái phiếu kỳ hạn 10 năm nào kể từ năm 2003. Tuần trước, các nhà quản lý tài sản nắm giữ 2,83 triệu hợp đồng tương lai trái phiếu chính phủ Mỹ kỳ hạn 10 năm, những hợp đồng khóa giá hiện tại cho trái phiếu sẽ được giao sau này, sau khi trừ đi các hợp đồng họ đã bán. Với 100.000 đô la trái phiếu cho mỗi hợp đồng, con số đó tương đương 283 tỷ đô la, mức cao nhất trong dữ liệu của Ủy ban Giao dịch Hàng hóa Tương lai (CFTC) có từ năm 2006.
Các phiên đấu giá mạnh không ngăn được lợi suất tăng
Trong Triển vọng Chu kỳ ngày 6 tháng 10, PIMCO cho biết họ đang nghiêng về trái phiếu kỳ hạn dài hơn khi lợi suất của chúng tăng lên. Ba ngày sau, Giám đốc Đầu tư Tập đoàn PIMCO Dan Ivascyn nói với Financial Times rằng mức lợi suất 10 năm 6% là có thể trong ngắn hạn. Các nhà đầu tư mua thêm khi lợi suất tăng sẽ giữ cho các cuộc đấu giá mạnh mẽ mà không kìm hãm lợi suất. Các cuộc đấu giá mạnh ở mức 5,3% có nghĩa là người mua sẵn sàng trả 5,3%, và việc lợi suất có dừng lại ở đó hay không phụ thuộc vào lượng bán tháo cưỡng bức xuất hiện nhiều đến đâu.
Những người bán đang phòng vệ cho các cược khác
Một trái phiếu thế chấp mất giá nhanh hơn các trái phiếu khác khi lãi suất tăng, vì ít chủ nhà tái cấp vốn hơn và các khoản vay được hoàn trả chậm hơn. Chủ sở hữu của nó bù đắp điều đó bằng cách bán trái phiếu chính phủ Mỹ hoặc hợp đồng tương lai trái phiếu chính phủ Mỹ, điều này làm gia tăng đà tăng của lãi suất trái phiếu chính phủ Mỹ và lãi suất thế chấp. Reuters đã đếm được chín giao dịch phòng hộ thế chấp lớn vào đầu tháng 10.
Eris Innovations, một công ty phát triển sản phẩm tương lai tại Chicago, nói với Reuters rằng nhiều khoản thế chấp được ký trong ba năm qua có lãi suất gần với lãi suất thế chấp hiện tại. Độ nhạy của trái phiếu thế chấp với thay đổi lãi suất biến động nhanh nhất khi lãi suất thị trường gần với lãi suất của chính khoản vay, vì vậy những khoản vay đó cần phòng hộ nhiều nhất.
Các công ty điện toán đám mây lớn nhất đang vay để xây dựng trung tâm dữ liệu. Người mua trái phiếu kỳ hạn dài của họ phòng hộ bằng cách bán hợp đồng tương lai trái phiếu chính phủ Mỹ vào ngày định giá một thương vụ, RBC BlueBay Asset Management nói với Reuters. Goldman Sachs (GS) ước tính họ có thể bán lượng trái phiếu kỷ lục 420 tỷ đô la vào năm 2027, và mỗi thương vụ nhiều khả năng sẽ đi kèm một đợt bán trái phiếu chính phủ Mỹ.
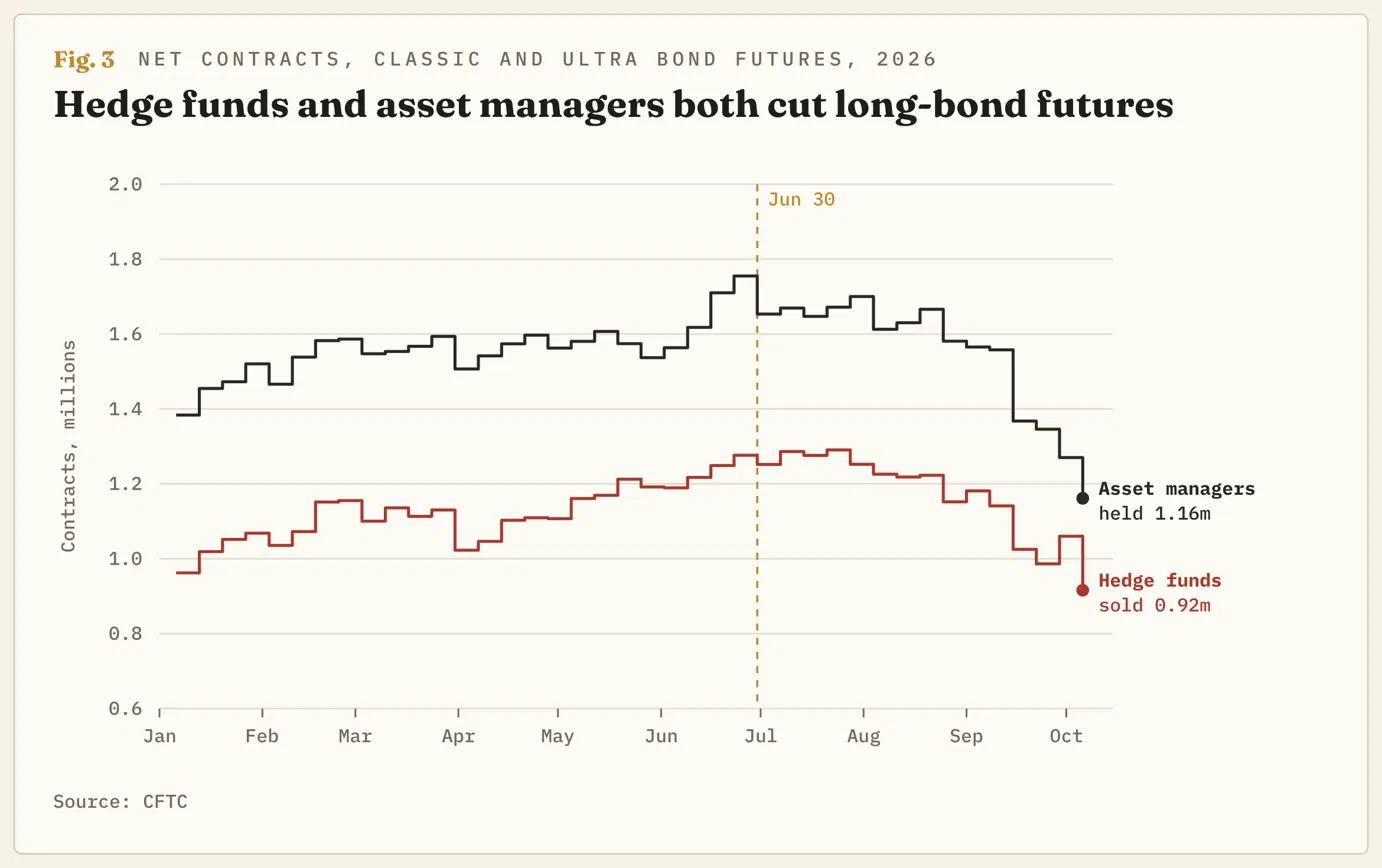
Các quỹ phòng hộ là bên bán thứ ba. Một giao dịch phổ biến của quỹ phòng hộ là mua trái phiếu chính phủ Mỹ bằng tiền vay và bán hợp đồng tương lai đối ứng, thu về khoản chênh lệch nhỏ giữa hai mức giá. Chấm dứt giao dịch này đồng nghĩa với việc bán trái phiếu chính phủ Mỹ. Trong giai đoạn từ 30 tháng 6 đến 6 tháng 10, các quỹ phòng hộ đã cắt giảm hơn một phần tư lượng hợp đồng tương lai trái phiếu chính phủ Mỹ kỳ hạn dài mà họ đã bán, chủ yếu trong bốn tuần cuối.
Các nhà quản lý tài sản, vốn thường ở phía đối diện của giao dịch đó, cũng đã cắt giảm lượng hợp đồng tương lai trái phiếu kỳ hạn dài của họ với tỷ lệ tương tự. Ivascyn nói với Financial Times rằng một phần đà tăng gần đây đến từ các quỹ phòng hộ và những nhà đầu tư khác vay tiền để giao dịch nhưng bị buộc phải thoát khỏi các vị thế thua lỗ.
Các cuộc đấu giá tháng 11 sẽ cho thấy bên nào cạn sức trước
Quy mô đấu giá đối với tín phiếu và trái phiếu chính phủ Mỹ không thay đổi kể từ tháng 4 năm 2024, vì vậy đợt bán tháo này đã diễn ra mà không có thêm bất kỳ tín phiếu hay trái phiếu nào được đưa ra bán. Vào ngày 5 tháng 8, Bộ Tài chính cho biết họ kỳ vọng sẽ giữ chúng không đổi trong ít nhất vài quý tới. Thông báo vay nợ hàng quý tiếp theo của cơ quan này sẽ được công bố vào ngày 4 tháng 11. Tỷ trọng của các nhà giao dịch sơ cấp tại các cuộc đấu giá 10 năm và 30 năm tiếp theo sẽ cho thấy liệu người mua còn hiện diện ở những mức lợi suất này hay không.
Quy mô không đổi và tỷ trọng của các nhà giao dịch sơ cấp ở mức một chữ số sẽ có nghĩa là người mua vẫn đang hấp thụ toàn bộ lượng chào bán. Khi đó, đà tăng tiếp theo sẽ phụ thuộc vào những người bán cưỡng bức. Phòng hộ thế chấp sẽ dịu bớt khi lãi suất rời xa mức lãi suất của các khoản vay gần đây, và việc thoát khỏi giao dịch của các quỹ phòng hộ thường diễn ra theo từng đợt, vì vậy đà tăng sẽ chậm lại một khi cả hai yếu tố này kết thúc. Việc phòng hộ trái phiếu của các công ty AI khó có thể suy giảm, vì nó tăng lên cùng với mỗi thương vụ mới.
Quy mô đấu giá lớn hơn, hoặc tỷ trọng của các nhà giao dịch sơ cấp quay trở lại gần mức 13% mà họ trung bình trong năm 2024 và 2025, sẽ có nghĩa là người mua đã lùi bước ở những mức lợi suất này. Điều đó có thể đưa trái phiếu kỳ hạn 10 năm tiến tới 5,5%, mức mà trên đó Ivascyn kỳ vọng cổ phiếu và trái phiếu doanh nghiệp sẽ suy yếu. Cả hai phần của câu hỏi đều đã có trên lịch, phía Bộ Tài chính vào ngày 4 tháng 11 và phía người mua tại các cuộc đấu giá sau đó
Thông tin trên các trang này chứa các tuyên bố mang tính chất dự báo về tương lai và chứa đựng sự rủi ro và không chắc chắn. Các thị trường và công cụ được mô tả trên trang này chỉ dành cho mục đích thông tin và không phải là các khuyến nghị về việc mua hoặc bán các tài sản này. Bạn nên tự nghiên cứu kỹ lưỡng trước khi đưa ra bất kỳ quyết định đầu tư nào. FXStreet không đảm bảo rằng thông tin này không có lỗi, sai sót hoặc sai sót trọng yếu. FXStreet cũng không đảm bảo rằng thông tin này có tính chất kịp thời. Việc đầu tư vào các thị trường mở chứa đựng nhiều rủi ro, bao gồm việc mất tất cả hoặc một phần khoản đầu tư của bạn cũng như sự đau khổ về cảm xúc. Tất cả các rủi ro, tổn thất và chi phí liên quan đến đầu tư, bao gồm việc mất toàn bộ vốn đầu tư, thuộc trách nhiệm của bạn. Các quan điểm và ý kiến thể hiện trong bài viết này là của các tác giả và không nhất thiết phản ánh chính sách hoặc quan điểm chính thức của FXStreet cũng như các nhà quảng cáo của nó. Tác giả sẽ không chịu trách nhiệm về thông tin được tìm thấy ở cuối các liên kết được đăng trên trang này.
Nếu không được đề cập rõ ràng trong nội dung bài viết, tại thời điểm viết bài, tác giả không nắm giữ vị thế nào đối với bất kỳ cổ phiếu nào được đề cập trong bài viết này và không có quan hệ kinh doanh với bất kỳ công ty nào được đề cập. Tác giả không nhận được tiền công cho việc viết bài này, ngoài từ FXStreet.
FXStreet và tác giả không cung cấp các đề xuất được cá nhân hóa. Tác giả không cam đoan về tính chính xác, đầy đủ hoặc phù hợp của thông tin này. FXStreet và tác giả sẽ không chịu trách nhiệm về bất kỳ sai sót, thiếu sót hoặc bất kỳ tổn thất, thương tích hoặc thiệt hại nào phát sinh từ thông tin này và việc hiển thị hoặc sử dụng thông tin này. Ngoại trừ các lỗi và thiếu sót.
Tác giả và FXStreet không phải là các cố vấn đầu tư đã đăng ký và không có nội dung nào trong bài viết này nhằm mục đích tư vấn đầu tư.
Đề xuất của biên tập viên
ĐỀ XUẤT CỦA BIÊN TẬP VIÊN
Mức trung bình 4 tuần của Thay đổi việc làm ADP tại Mỹ giảm xuống 24,75 nghìn
Tuyển dụng trong khu vực tư nhân tại Mỹ đã tăng tốc phần nào vào cuối tháng 9. Theo NER Pulse, bản bổ sung hàng tuần cho Báo cáo Việc làm Quốc gia ADP, các công ty đã tạo thêm trung bình 24,75 nghìn việc làm mỗi tuần trong bốn tuần kết thúc vào ngày 26 tháng 9. Con số này đánh dấu mức giảm nhẹ so với số liệu trước đó (25,25 nghìn), cho thấy sự phục hồi thêm trong tuyển dụng.
HYPE giảm xuống 80$ khi dòng vốn rút khỏi ETF và khối lượng giao dịch đi ngang gây áp lực lên Hyperliquid
Hyperliquid (HYPE) giảm 4% vào thứ Ba, tạm thời chạm mức 80$ khi khối lượng hợp đồng vĩnh viễn đi ngang và sự quan tâm từ các tổ chức giảm xuống. Khối lượng hợp đồng vĩnh viễn trên nền tảng đã ghi nhận mức tăng nhẹ vào tuần trước từ 41,5 tỷ đô la lên 42,5 tỷ đô la. Chỉ số này quan trọng vì 99% phí mà Hyperliquid thu được từ khối lượng giao dịch sẽ được chuyển hướng sang hoạt động mua lại token
Tiền điện tử hôm nay: Bitcoin, Ethereum, XRP nhích cao hơn bất chấp dòng vốn rút ra qua các ETF
Giá tiền điện tử nhìn chung đang phục hồi vào thứ Ba, khi phe đầu cơ giá lên quay trở lại. Bitcoin (BTC) dẫn đầu đà trở lại tăng giá, tăng lên trên 84.000$ trước báo cáo Chỉ số giá tiêu dùng (CPI) của Hoa Kỳ (US) vào thứ Tư. Các altcoin, bao gồm Ethereum (ETH) và Ripple (XRP), dường như trung lập đến tăng giá, phù hợp với việc các cơn gió ngược trên thị trường tiền điện tử đang dịu bớt.

Forex hôm nay: Đồng đô la Mỹ lùi khỏi mức đỉnh 18 tháng khi lợi suất trái phiếu và giá dầu hạ nhiệt
Dưới đây là những thông tin cần lưu ý trong ngày thứ Ba, ngày 13 tháng 10: Chỉ số Đô la Mỹ (DXY) đã giảm từ mức cao nhất trong 18 tháng xuống còn khoảng 102,35 sau kỳ nghỉ lễ tại một số thị trường Mỹ. Lợi suất trái phiếu kho bạc kỳ hạn 10 năm giảm nhẹ, trong khi giá dầu cũng đi xuống. Dữ liệu về việc làm ADP và doanh số bán nhà hiện có của Mỹ sẽ được công bố vào cuối ngày.
Dự báo giá vàng: XAU/USD dao động giữa căng thẳng địa chính trị, trước thềm dữ liệu lạm phát của Mỹ
Vàng tiếp tục dao động qua lại trong một biên độ hẹp dưới 4.200$ tại châu Á vào thứ Ba, củng cố đà phục hồi từ mức đáy hai tháng. Bất chấp đồng đô la Mỹ (USD) suy yếu trên diện rộng từ mức đỉnh 18 tháng, Vàng vẫn đối mặt với các lực cản từ rủi ro địa chính trị ở Trung Đông và giữa Nga với Ukraine.