
Trong tháng này, Bộ Tài chính Nhật Bản đã ngăn không cho đồng Yên (JPY) mất giá vượt mốc 160 Yên đổi 1 Đô la Mỹ (USD) mà không cần phải chi ra bất kỳ khoản ngân sách nào. Những cảnh báo từ phía Nhật Bản vẫn giữ được sức nặng, bởi trước đó trong năm nay, Tokyo đã chi tới 27,1 nghìn tỷ Yên để bảo vệ đồng nội tệ – một con số mà các nhà giao dịch vẫn còn ghi nhớ rõ.
Tính đến nay, Nhật Bản đã hai lần can thiệp để ngăn đà giảm của đồng Yên, với tổng chi phí lên tới 27,1 nghìn tỷ Yên (tương đương khoảng 170 tỷ USD). Hiện tại, tỷ giá đồng Yên lại quay về mức 160,00 Yên đổi 1$ ngưỡng từng gây ra biến động hồi tháng 4. Lần này, phản ứng của Tokyo chỉ dừng lại ở một vài tuyên bố trước báo giới. Vào ngày 12 tháng 11, tỷ giá đã vượt 160,00 Yên/USD lần đầu tiên kể từ đầu tháng 9; ngay trong ngày hôm đó, hai quan chức Nhật Bản đã đưa ra cảnh báo tới các nhà giao dịch, và kể từ đó, tỷ giá không còn duy trì trên mức này nữa. Những cảnh báo này vẫn phát huy hiệu quả nhờ vào hành động can thiệp mạnh tay trước đó. Câu hỏi đặt ra là liệu những lời đe dọa này còn duy trì được tác dụng dựa trên "ký ức" về các đợt can thiệp cũ trong bao lâu, trước khi các nhà giao dịch đòi hỏi phải thấy những hành động thực tế tiếp theo.
Hai lần quay lại mốc 160 Yên/USD kể từ mùa hè, nhưng không cần chi thêm ngân sách
Dữ liệu về các khoản chi của Tokyo đều được công khai. Bộ Tài chính Nhật Bản – cơ quan quyết định thời điểm mua hoặc bán đồng nội tệ – đã chi 11,73 nghìn tỷ Yên để mua vào đồng Yên trong giai đoạn từ cuối tháng 4 đến cuối tháng 5. Tiếp đó, từ ngày 30 tháng 7 đến ngày 26 tháng 8, họ tiếp tục chi 15,4 nghìn tỷ Yên – mức chi theo tháng cao nhất từng được ghi nhận – sau khi tỷ giá chạm ngưỡng khoảng 164,00 Yên đổi 1$.
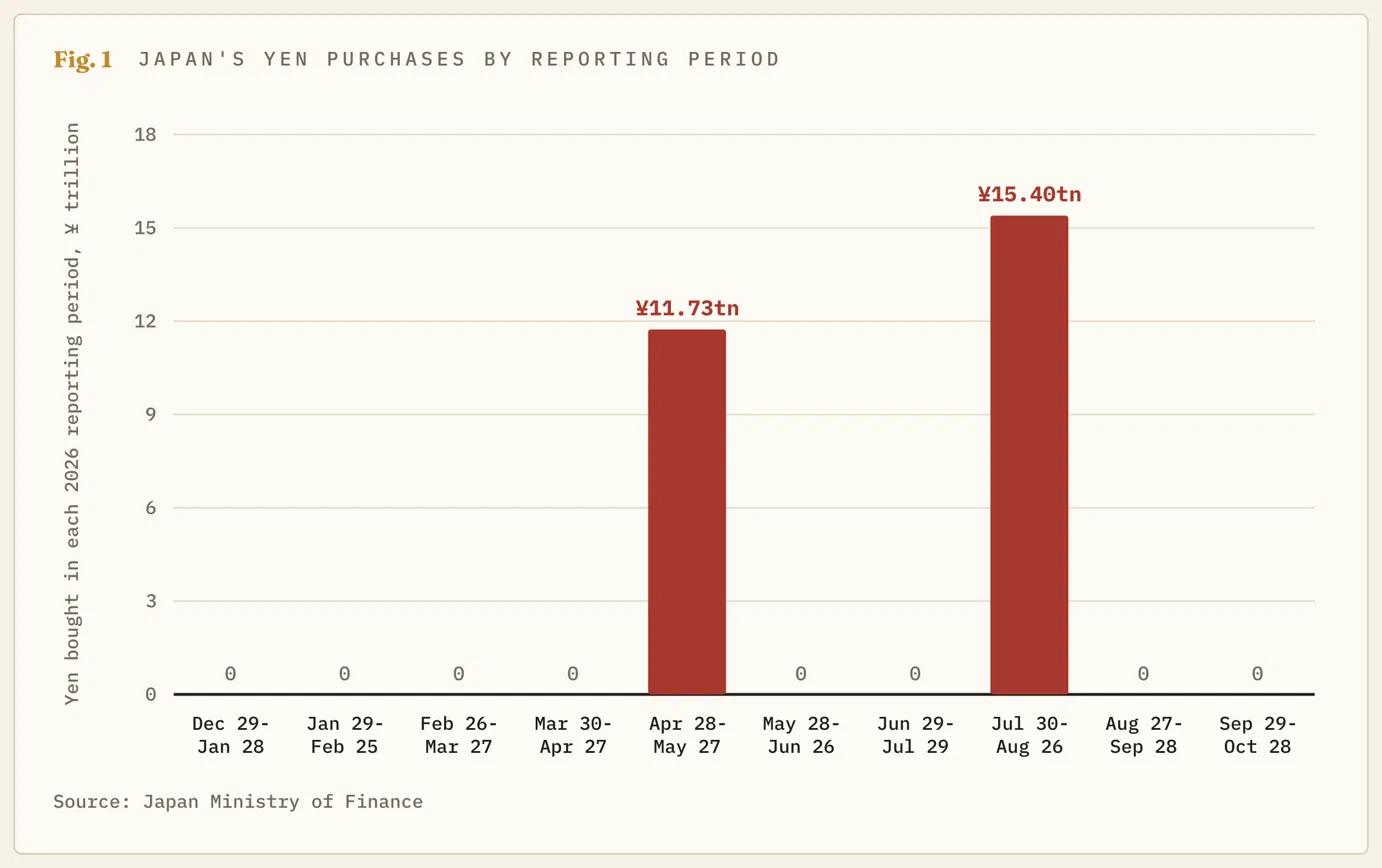
Trong đợt biến động thứ hai, cặp tiền tệ này đã giảm từ khoảng 164,00 xuống còn khoảng 155,00 trong giai đoạn từ ngày 30 tháng 7 đến ngày 3 tháng 8, theo báo cáo hàng quý về các hoạt động tiền tệ của Cục Dự trữ Liên bang New York. Những nhà giao dịch đặt cược vào sự mất giá của đồng Yên đã chịu khoản lỗ khoảng 5,5% chỉ trong ba phiên giao dịch. Tuy nhiên, đến đầu tháng 9, tỷ giá đã quay trở lại mức 160,00.
Kể từ đó, các báo cáo hàng tháng của Bộ Tài chính Nhật Bản đều ghi nhận con số bằng không trong suốt giai đoạn từ ngày 27 tháng 8 đến ngày 28 tháng 10. Cặp tiền này đã tự giảm xuống từ mức 160,00 trong tháng 9 mà phía Tokyo không cần phải chi bất kỳ khoản ngân sách nào; đồng thời, cũng không có hoạt động mua vào nào được ghi nhận trong tháng này.
Lần này, biện pháp bảo vệ tỷ giá chủ yếu thông qua các tuyên bố bằng lời. Ngày 12 tháng 11, quan chức cấp cao phụ trách vấn đề tiền tệ của Nhật Bản, Atsushi Mimura, cho biết còn quá sớm để quên đi những diễn biến trong mùa hè vừa qua. Tiếp đó, vào ngày 13 tháng 11, Bộ trưởng Tài chính Satsuki Katayama nhận định các biến động này diễn ra nhanh chóng và theo một chiều, đồng thời khẳng định Nhật Bản sẽ có phản ứng phù hợp thông qua việc trao đổi với Bộ Tài chính Hoa Kỳ. Vì Bộ Tài chính Nhật Bản sẽ chỉ công bố số liệu của tháng này vào cuối tháng 11, nên nhận định cho rằng "lời nói đã phát huy tác dụng" hiện mới chỉ dừng lại ở mức độ... lời nói.
Một lời cảnh báo tiêu tốn 27 nghìn tỷ Yên để đưa ra
Lý do một lời cảnh báo có thể tác động đến tỷ giá nằm ở bài toán kinh tế mà bên đối phương phải đối mặt. Một nhà giao dịch bán đồng Yên để nắm giữ đồng Đô la Mỹ sẽ được hưởng khoản chênh lệch lãi suất giữa hai quốc gia. Với lãi suất của Cục Dự trữ Liên bang Mỹ (Fed) đang ở mức 3,75%–4,00% và lãi suất của Ngân hàng Trung ương Nhật Bản (BoJ) ở mức 1,25%, khoản chênh lệch này tương đương khoảng 2,6% mỗi năm, hay khoảng 0,2% mỗi tháng.
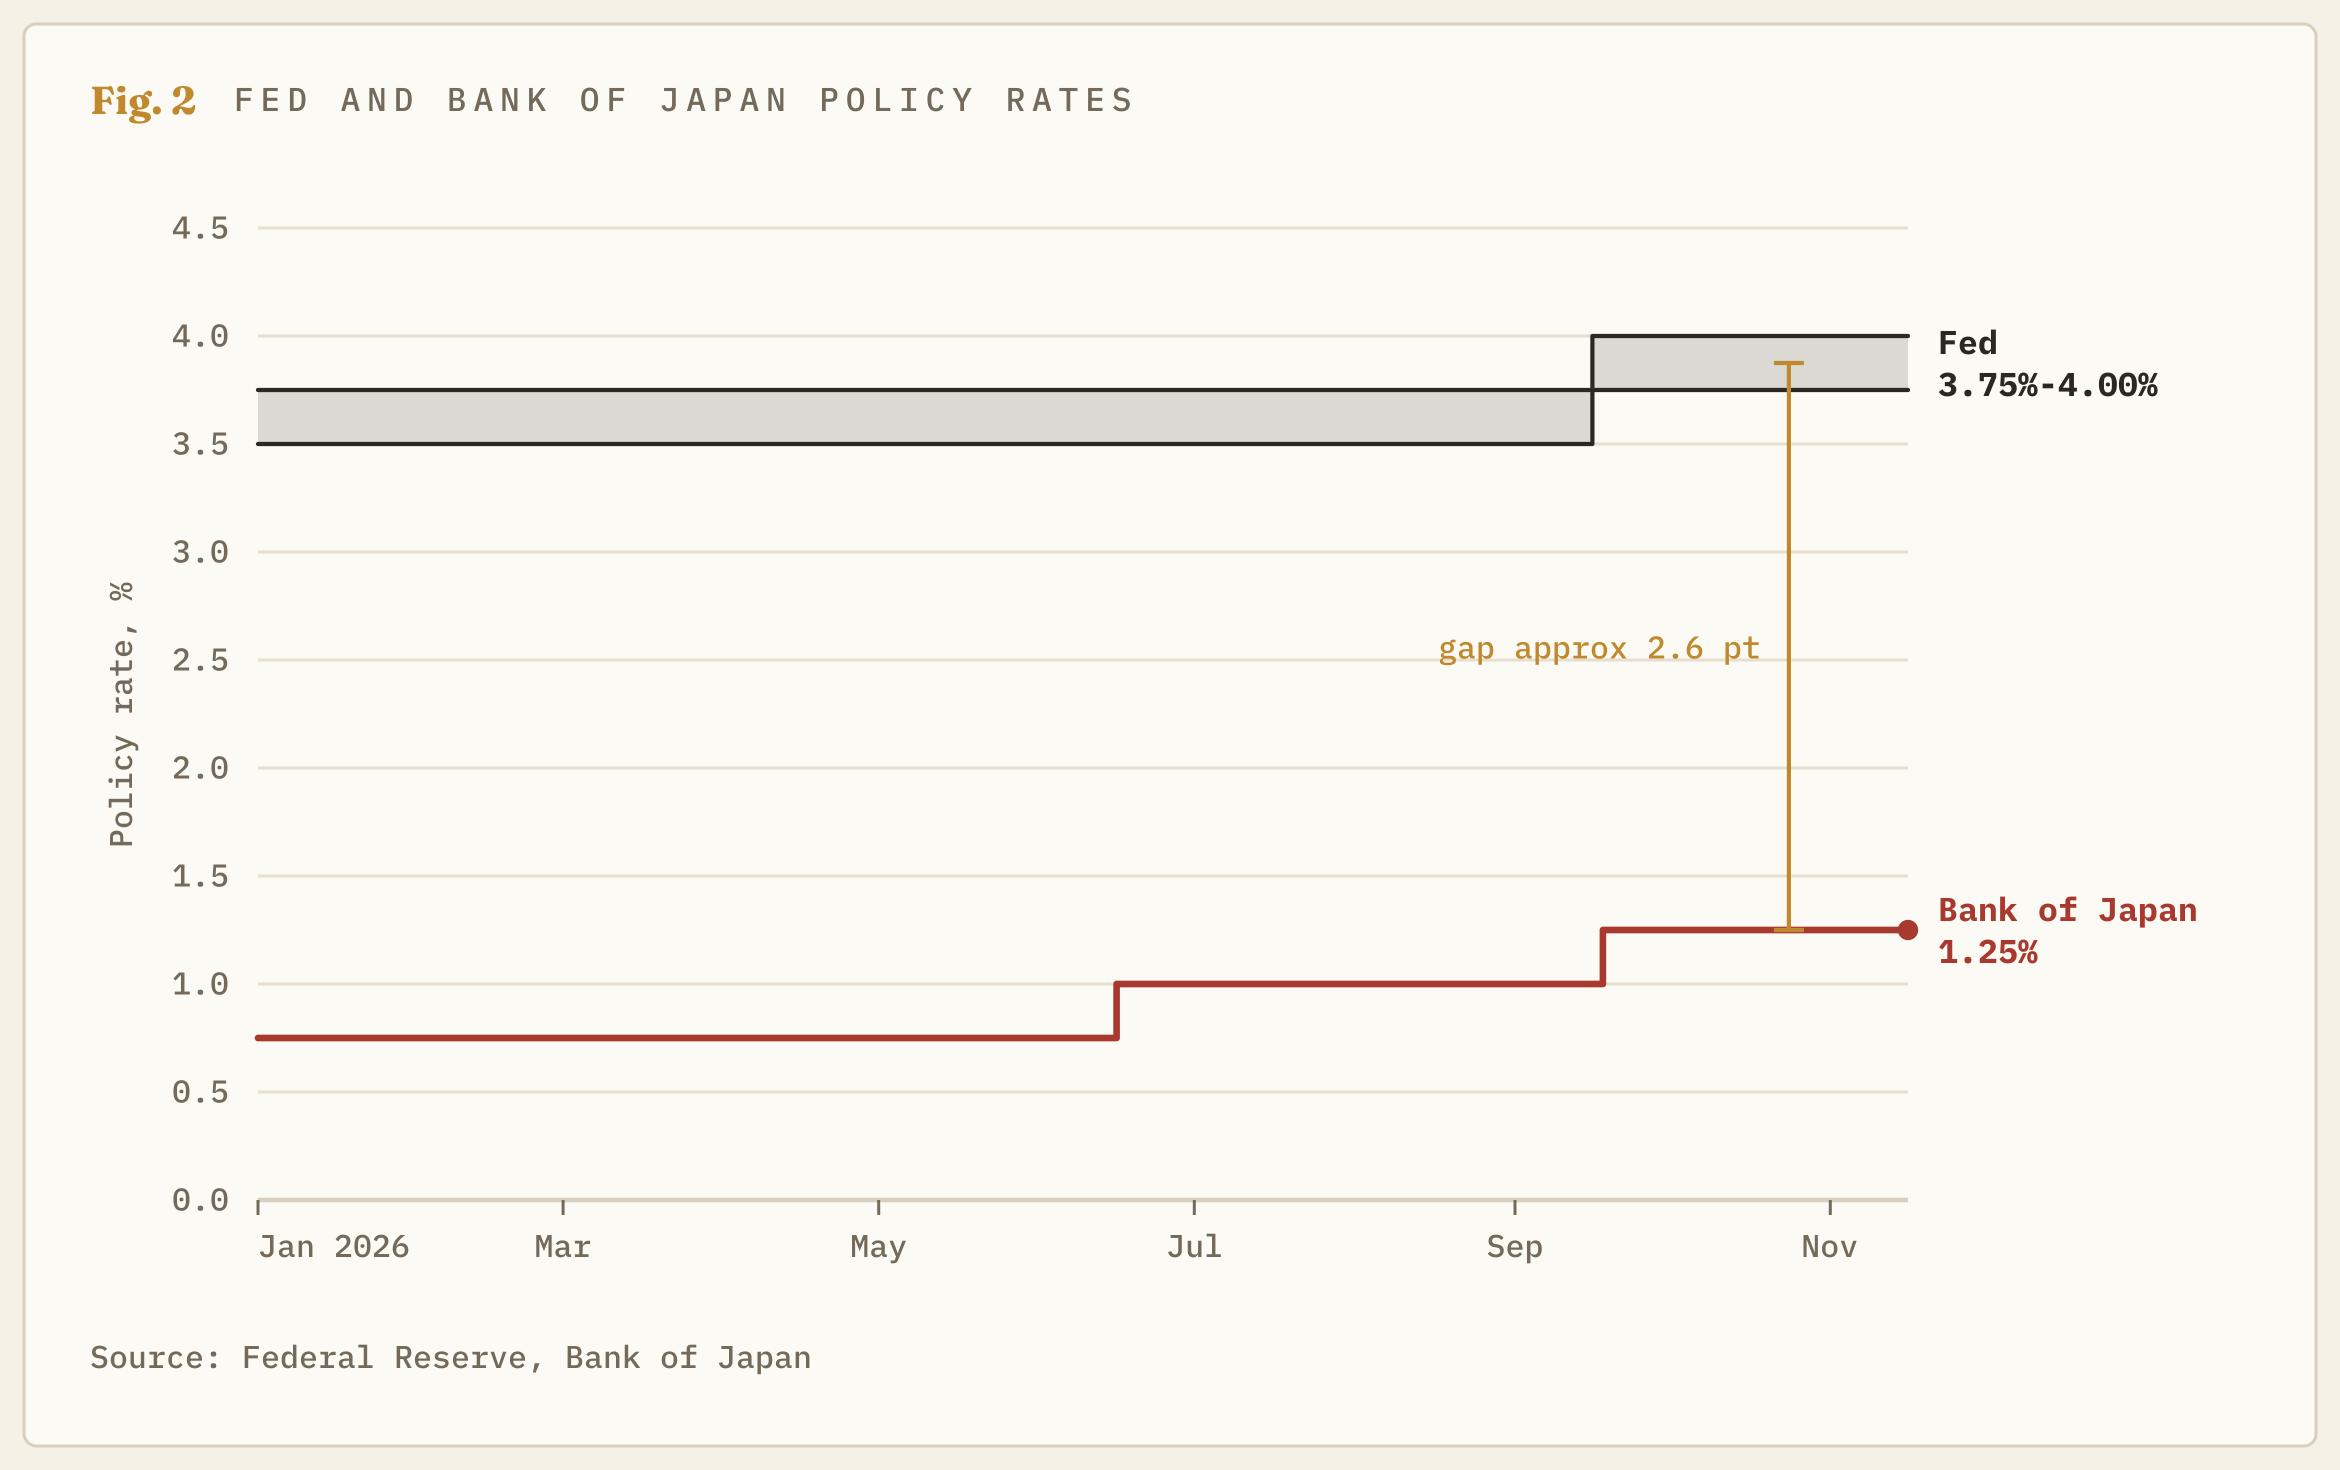
So với mức thu nhập đó, đợt can thiệp vào tháng 7 đã lấy đi 5,5% lợi nhuận từ cùng một giao dịch chỉ trong ba ngày – con số tương đương với khoảng hai năm chênh lệch lãi suất. Do đó, khi tỷ giá tiến gần đến mốc 160,00, các nhà giao dịch phải cân nhắc giữa khoản lợi nhuận 0,2% mỗi tháng với rủi ro mất đi số tiền lãi của hai năm chỉ trong vòng chưa đầy một tuần. Phần lớn nhà giao dịch có lẽ sẽ chọn chốt lời trước khi tỷ giá chạm đến mốc này; chính hành động bán đồng USD đó đã ngăn đà tăng của cặp tiền tệ này mà không cần Tokyo phải đụng đến kho dự trữ ngoại hối của mình.
Theo thời gian, yếu tố răn đe này dần suy yếu mỗi khi nó không được kiểm chứng bằng hành động thực tế. Mỗi lần tỷ giá tiến sát mốc 160,00, kéo theo các tuyên bố cảnh báo nhưng không đi kèm hoạt động can thiệp mua vào, các nhà giao dịch lại càng hiểu rõ hơn về giới hạn thực sự nằm ở đâu – trong khi quan điểm của Tokyo lại là không hề có giới hạn nào cả. Các quan chức Nhật Bản khẳng định họ phản ứng dựa trên tốc độ biến động của đồng Yên chứ không ấn định một mức tỷ giá cụ thể nào, thế nhưng các cảnh báo lại luôn xuất hiện đúng vào thời điểm tỷ giá chạm mốc 160,00.
Mọi yếu tố, ngoại trừ các tuyên bố cảnh báo, đều cho thấy đồng Yên sẽ còn suy yếu
Khoảng cách chênh lệch lãi suất sẽ không sớm thu hẹp. Cục Dự trữ Liên bang Mỹ (Fed) đã tăng lãi suất vào tháng 9 – lần đầu tiên sau hơn ba năm – và các nhà giao dịch kỳ vọng Fed sẽ tiếp tục tăng thêm 0,25 điểm phần trăm vào ngày 9 tháng 12. Ngân hàng Trung ương Nhật Bản (BoJ) cũng được dự báo sẽ nâng lãi suất lên 1,50% tại cuộc họp tháng 12. Nếu cả hai ngân hàng trung ương đều thực hiện các bước đi này, thì khoảng cách lãi suất – yếu tố tạo nên lợi nhuận từ việc bán đồng Yên – sẽ kết thúc năm ở mức tương đương với hiện tại.
Thêm vào đó, Văn phòng Nội các Nhật Bản hôm thứ Hai báo cáo rằng Tổng sản phẩm quốc nội (GDP) – thước đo toàn diện nhất về sản lượng kinh tế – đã sụt giảm 0,1% trong quý III. Trước đó, các nhà kinh tế từng dự báo mức tăng trưởng 0,3%; đây là lần đầu tiên nền kinh tế Nhật Bản suy giảm trong bốn quý gần nhất. Thông thường, một nền kinh tế suy thoái sẽ khiến đồng nội tệ yếu đi, vì khi đó việc biện minh cho các đợt tăng lãi suất trở nên khó khăn hơn. Tuy nhiên, đồng Yên gần như không biến động trước thông tin này, và các nhà giao dịch vẫn đánh giá xác suất xảy ra đợt tăng lãi suất vào tháng 12 là khoảng 75%.
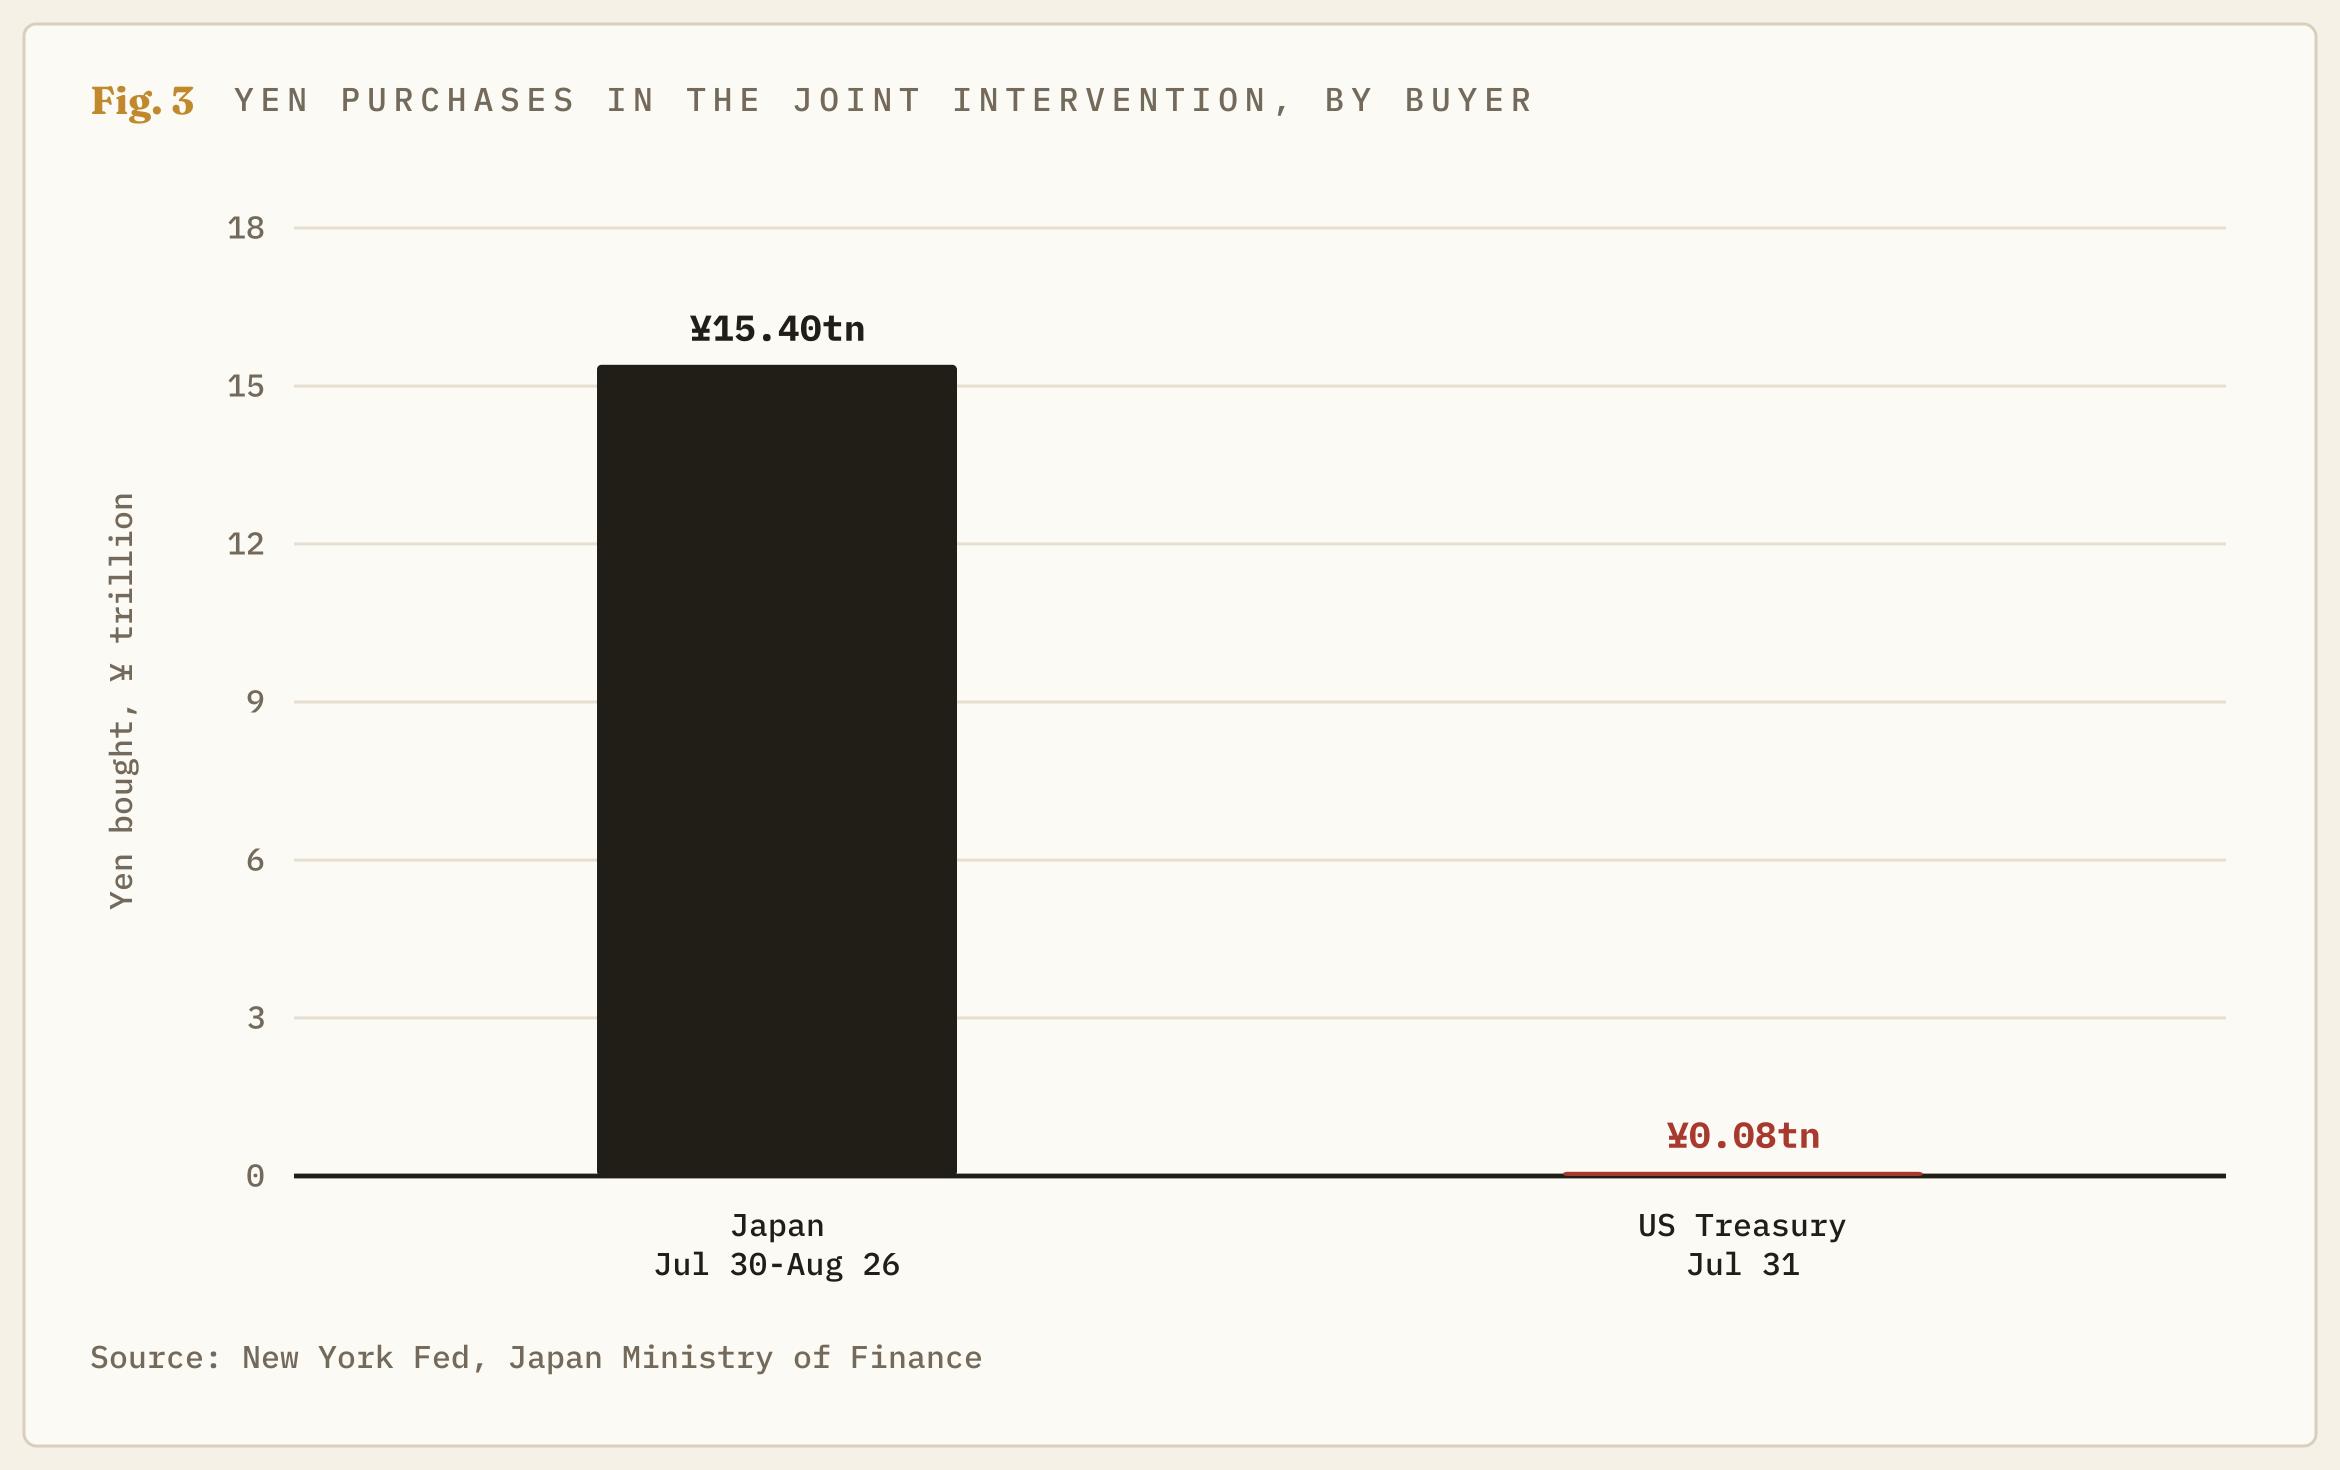
Ngay cả sự ủng hộ từ phía Washington cũng hóa ra không mạnh mẽ như những lời cảnh báo gợi ý. Báo cáo của Cục Dự trữ Liên bang New York, công bố ngày 12 tháng 11, cho thấy Bộ Tài chính Mỹ đã mua 79,4 tỷ yên vào ngày 31 tháng 7 – đây là lần mua vào đầu tiên kể từ năm 1998. Trong cùng mùa hè đó, Nhật Bản đã chi 15,4 nghìn tỷ yên; như vậy, phần đóng góp của Washington chỉ chiếm khoảng 0,5% tổng số, và Bộ Tài chính Mỹ đã thanh toán khoản này bằng cách bán đồng euro. Những cảnh báo từ Bộ trưởng Tài chính Katayama cho thấy sự hợp tác này vẫn tiếp diễn, vì vậy quy mô của nó là yếu tố quan trọng để các nhà giao dịch cân nhắc xem nên đánh giá mức độ nghiêm trọng của những đợt can thiệp tiếp theo như thế nào.
Điều gì sẽ khiến Tokyo phải can thiệp lần thứ ba
Yếu tố đầu tiên có thể buộc Tokyo phải hành động chính là tốc độ biến động tỷ giá. Nếu tỷ giá tăng chậm dần tiến tới mốc 160,00, thị trường có lẽ sẽ chỉ nhận thêm các tuyên bố cảnh báo từ giới chức. Ngược lại, một cú nhảy vọt từ 1 đến 2 yên chỉ trong một phiên giao dịch – kiểu biến động nhanh mà các quan chức từng tuyên bố sẽ ngăn chặn – nhiều khả năng sẽ kích hoạt hành động can thiệp thực tế. Báo cáo của Bộ Tài chính Nhật Bản (MoF) cho giai đoạn đến cuối tháng 11, dự kiến công bố vào cuối tháng, sẽ tiết lộ liệu nỗ lực bảo vệ tỷ giá vừa qua có tiêu tốn nguồn lực nào hay không.
Xa hơn nữa, tháng 12 sẽ là cột mốc thử thách tiếp theo. Chênh lệch lãi suất có thể nới rộng nếu Cục Dự trữ Liên bang Mỹ (Fed) tăng lãi suất và phát tín hiệu tiếp tục thắt chặt, trong khi Thống đốc Ngân hàng Trung ương Nhật Bản (BoJ) Kazuo Ueda lại tăng lãi suất nhưng đồng thời phát tín hiệu tạm dừng. Trong kịch bản đó, áp lực lên mốc 160,00 sẽ quay trở lại. Ngược lại, nếu Thống đốc Ueda phát tín hiệu rằng sẽ còn những đợt tăng lãi suất nữa, thì chính sự thay đổi trong chênh lệch lãi suất sẽ giúp Tokyo giảm bớt gánh nặng can thiệp.
Hiện tại, quan điểm chủ đạo là mốc 160,00 vẫn sẽ được giữ vững, chừng nào các quan chức còn tiếp tục đưa ra cảnh báo và các nhà giao dịch vẫn chọn chốt lời trước khi tỷ giá chạm đến ngưỡng này. Tuy nhiên, kịch bản đó sẽ đổ vỡ nếu tỷ giá duy trì trên mức 160,00 trong trọn một phiên giao dịch mà không có thêm hành động nào khác ngoài các tuyên bố suông; khi đó, thị trường sẽ hiểu rằng các lời đe dọa chỉ dừng lại ở lời nói. Lúc này, Tokyo sẽ buộc phải lựa chọn: hoặc là can thiệp lần thứ ba, hoặc là chấp nhận để tỷ giá vượt qua mốc đó. Số tiền 27,1 nghìn tỷ yên đã chi ra chỉ có thể mua được sự kiên nhẫn từ các nhà giao dịch chừng nào họ còn tin rằng Tokyo vẫn sẵn sàng tung thêm nguồn lực để can thiệp.
Thông tin trên các trang này chứa các tuyên bố mang tính chất dự báo về tương lai và chứa đựng sự rủi ro và không chắc chắn. Các thị trường và công cụ được mô tả trên trang này chỉ dành cho mục đích thông tin và không phải là các khuyến nghị về việc mua hoặc bán các tài sản này. Bạn nên tự nghiên cứu kỹ lưỡng trước khi đưa ra bất kỳ quyết định đầu tư nào. FXStreet không đảm bảo rằng thông tin này không có lỗi, sai sót hoặc sai sót trọng yếu. FXStreet cũng không đảm bảo rằng thông tin này có tính chất kịp thời. Việc đầu tư vào các thị trường mở chứa đựng nhiều rủi ro, bao gồm việc mất tất cả hoặc một phần khoản đầu tư của bạn cũng như sự đau khổ về cảm xúc. Tất cả các rủi ro, tổn thất và chi phí liên quan đến đầu tư, bao gồm việc mất toàn bộ vốn đầu tư, thuộc trách nhiệm của bạn. Các quan điểm và ý kiến thể hiện trong bài viết này là của các tác giả và không nhất thiết phản ánh chính sách hoặc quan điểm chính thức của FXStreet cũng như các nhà quảng cáo của nó. Tác giả sẽ không chịu trách nhiệm về thông tin được tìm thấy ở cuối các liên kết được đăng trên trang này.
Nếu không được đề cập rõ ràng trong nội dung bài viết, tại thời điểm viết bài, tác giả không nắm giữ vị thế nào đối với bất kỳ cổ phiếu nào được đề cập trong bài viết này và không có quan hệ kinh doanh với bất kỳ công ty nào được đề cập. Tác giả không nhận được tiền công cho việc viết bài này, ngoài từ FXStreet.
FXStreet và tác giả không cung cấp các đề xuất được cá nhân hóa. Tác giả không cam đoan về tính chính xác, đầy đủ hoặc phù hợp của thông tin này. FXStreet và tác giả sẽ không chịu trách nhiệm về bất kỳ sai sót, thiếu sót hoặc bất kỳ tổn thất, thương tích hoặc thiệt hại nào phát sinh từ thông tin này và việc hiển thị hoặc sử dụng thông tin này. Ngoại trừ các lỗi và thiếu sót.
Tác giả và FXStreet không phải là các cố vấn đầu tư đã đăng ký và không có nội dung nào trong bài viết này nhằm mục đích tư vấn đầu tư.
Đề xuất của biên tập viên
ĐỀ XUẤT CỦA BIÊN TẬP VIÊN
Vàng giảm xuống mức đáy một năm gần 3.850$ do đồng đô la Mỹ mạnh, dự báo Fed nâng lãi suất gia tăng
Giá vàng (XAU/USD) đã rơi xuống mức đáy trong hơn một năm qua, quanh 3.855$, trong phiên giao dịch đầu ngày thứ Ba tại châu Á. Kim loại quý này vẫn chịu áp lực bán trong bối cảnh đồng USD mạnh lên và kỳ vọng Fed sẽ tăng lãi suất vào tháng tới. Báo cáo lạm phát tại Mỹ công bố tuần trước cao hơn dự kiến đã làm dấy lên khả năng ngân hàng trung ương Mỹ sẽ tiếp tục tăng lãi suất trong tháng 12.
Ethereum: BitMine thấy xu hướng giống IPO SpaceX trong ETH trước IPO Anthropic
Công ty quản lý kho bạc Ethereum (ETH) BitMine Immersion Technologies (BMNR) tiếp tục mở rộng lượng nắm giữ của mình vào tuần trước bất chấp sự sụt giảm lớn của giá tiền điện tử. Công ty đã so sánh đợt giảm gần đây của ETH với đợt bán tháo hồi tháng 6, khi đồng tiền này giảm trước đợt chào bán cổ phiếu lần đầu ra công chúng (IPO) của SpaceX.
Dự báo giá Ethereum: BitMine nhận thấy xu hướng giống IPO SpaceX với ETH trước đợt IPO Anthropic
Công ty kho bạc Ethereum BitMine Immersion Technologies (BMNR) tiếp tục mở rộng lượng nắm giữ vào tuần trước bất chấp giá tiền điện tử sụt giảm mạnh. Công ty đã so sánh đợt sụt giảm gần đây của ETH với đợt bán tháo vào tháng 6, khi đồng tiền này giảm trước đợt phát hành cổ phiếu lần đầu ra công chúng (IPO) của SpaceX.
Forex hôm nay: Chi tiêu tiêu dùng tại Mỹ và tình hình việc làm tại Anh là trọng tâm
Đồng đô la Mỹ (USD) tiếp tục đà phục hồi kéo dài nhiều ngày vào thứ Hai, củng cố sự bứt phá gần đây vượt ngưỡng 103,00 để thiết lập các đỉnh cao mới trong năm, trong bối cảnh tâm lý e ngại rủi ro bao trùm thị trường.
Đà tăng mạnh mới của đô la Mỹ đang chứa đựng một nghịch lý có thể khiến đồng tiền này suy yếu
Các nhà xuất khẩu chip tại châu Á cung cấp phần lớn nguồn vốn nước ngoài mới cho Hoa Kỳ thông qua thị trường chứng khoán. Họ đầu tư vào cổ phiếu của chính những khách hàng lớn nhất của mình; do đó, nếu chi tiêu cho trí tuệ nhân tạo (AI) chậm lại, sự hỗ trợ dành cho đồng đô la Mỹ sẽ bị suy giảm từ cả hai phía. Trong suốt nửa thế kỷ qua, vị thế quốc tế của đồng đô la Mỹ (USD) gắn liền với dầu mỏ.