
- AUD/USD giảm xuống các mức thấp mới gần mốc 0,6700 vào thứ Ba.
- Áp lực bán mới đối với đồng đô la Mỹ cho phép tỷ giá giao ngay phục hồi phần nào.
- Biên bản họp của RBA củng cố lập trường phụ thuộc vào dữ liệu.
Sau khi chạm đáy ở các mức được ghi nhận lần cuối vào tháng 1 gần khu vực 0,6700 so với đồng đô la Mỹ (USD), đồng đô la Úc (AUD) đã cố gắng lấy lại phần nào sự ổn định, thúc đẩy AUD/USD phục hồi nhẹ lên khu vực 0,6750 vào thứ Ba.
Thật vậy, cặp tiền tệ này đã chấm dứt chuỗi năm phiên giảm liên tiếp, mặc dù vẫn đang trải qua tuần thứ tư liên tiếp trong sắc đỏ.
Trong khi đó, những đồn đoán liên tục về việc Cục Dự trữ Liên bang (Fed) tiếp tục thắt chặt chính sách đã củng cố diễn biến vững chắc của đồng bạc xanh, đồng thời duy trì áp lực gia tăng lên nhóm tài sản rủi ro rộng hơn, bất chấp sự điều chỉnh đáng kể của giá dầu thô trong vài ngày qua.
Xét trên bức tranh rộng hơn, AUD/USD vẫn nằm thấp hơn nhiều so với đường SMA 200 ngày quan trọng gần mức 0,7050, khiến cặp tiền tệ này có khả năng tiếp tục điều chỉnh trong ngắn hạn. Trong khi đó, lạm phát trong nước dai dẳng ở mức cao kết hợp với lập trường thận trọng đang tiếp diễn của Ngân hàng Dự trữ Úc (RBA) dường như không thể tạo ra một nền tảng vững chắc cho sự mất giá nghiêm trọng của đồng tiền này trong vài tuần qua.
Sức chống chịu của Úc đối mặt với bài kiểm tra lạm phát
Nền kinh tế Úc tiếp tục thể hiện tốt hơn nhiều nền kinh tế đồng cấp G10, được hỗ trợ bởi nhu cầu trong nước và tăng trưởng kinh tế tích cực. Lạm phát dai dẳng cũng hỗ trợ lập trường chính sách thận trọng, phụ thuộc vào dữ liệu của RBA.
Tuy nhiên, hoạt động kinh doanh dường như đã mất một phần động lực sau khi dữ liệu sơ bộ cho thấy Chỉ số người quản trị mua hàng (PMI) ngành sản xuất cải thiện nhẹ lên 49,5 trong tháng 9 và giảm xuống 47,8 đối với ngành dịch vụ, lần lượt từ mức 49,6 và 51,9.
Dữ liệu thương mại cung cấp thêm một tín hiệu tích cực sau khi thặng dư thương mại tháng 9 tăng lên 2,826 tỷ A$, bổ sung vào mức thặng dư 0,184 tỷ A$ được ghi nhận trong tháng trước đó (đã điều chỉnh từ 0,495 tỷ A$).
Tuy nhiên, các số liệu tăng trưởng kém tích cực hơn. Thật vậy, Tổng sản phẩm quốc nội (GDP) đã tăng 0,4% theo quý trong quý 2 năm 2026, tăng từ mức 0,3%, trong khi tăng trưởng hàng năm đạt 2,1%, giảm từ mức tăng trưởng hàng năm 2,5% trước đó.
Tuy nhiên, thị trường lao động đã khiến các nhà đầu tư thất vọng trong tháng 9 sau khi Tỷ lệ thất nghiệp giữ ổn định ở mức 4,7% (số liệu tháng 8 được điều chỉnh tăng lên 4,7% từ 4,6%), trong khi Thay đổi việc làm giảm 39,3 nghìn, đảo ngược mức tăng 29,3 nghìn trong tháng 8 (đã điều chỉnh từ 39,5 nghìn).
Lạm phát dường như đã lấy lại một phần động lực sau khi dữ liệu mới nhất cho thấy CPI trung bình được cắt giảm, thước đo được theo dõi nhiều nhất, đạt 3,7% trong 12 tháng qua ở quý 3, trong khi CPI toàn phần giữ ổn định ở mức 3,9% so với một năm trước.
Thước đo Kỳ vọng lạm phát tiêu dùng của Viện Melbourne cũng củng cố xu hướng đó sau khi giữ ổn định ở mức 5,3% trong tháng 11.
Các số liệu cho thấy nhiệm vụ kiểm soát lạm phát của RBA vẫn chưa hoàn tất. Các nhà hoạch định chính sách dự kiến lạm phát chỉ trở lại mục tiêu vào đầu năm 2028, khiến trọng tâm tiếp tục là sự kiên nhẫn thay vì một sự chuyển hướng chính sách sắp xảy ra.
Đà phục hồi của Trung Quốc vẫn chưa đạt được số cao hơn
Trung Quốc đang mang lại sự ổn định cho nền kinh tế Úc, nhưng chưa tạo ra động lực tăng trưởng từng hỗ trợ đồng đô la Úc trong các giai đoạn mở rộng trước đây. Tuy nhiên, tình hình này dường như đang dần cải thiện.
Thật vậy, nền kinh tế Trung Quốc đã tăng trưởng 4,5% so với cùng kỳ năm trước trong giai đoạn tháng 7-9, mặc dù xu hướng này có thể đã mất một phần động lực trong quý 4. Thật vậy, theo dữ liệu mới nhất, Sản xuất công nghiệp đã tăng 4,8% so với cùng kỳ năm trước trong tháng 10 (từ mức 5,5%) và 5,3% tính từ đầu năm. Theo cùng chiều hướng, dữ liệu thương mại mới nhất cho thấy thặng dư 133,53 tỷ $ trong tháng 9, khi cả nhập khẩu và xuất khẩu đều ghi nhận mức tăng mạnh. Phần nào làm suy yếu bức tranh này, chi tiêu tiêu dùng dường như đã mất động lực trong tháng 10, chỉ tăng 0,4% hàng năm và tăng 1,04% kể từ tháng 1.
Dội gáo nước lạnh vào sự lạc quan đó, các cuộc khảo sát doanh nghiệp đưa ra một bức tranh trái chiều: Cục Thống kê Quốc gia (NBS) báo cáo rằng cả PMI ngành sản xuất và PMI ngành dịch vụ đều quay trở lại vùng thu hẹp trong tháng trước sau khi giảm lần lượt xuống 49,3 (từ 50,1) và 49,7 (từ 50,2). Theo chiều ngược lại, mặc dù cũng cho thấy một phần động lực suy yếu, các thước đo tư nhân như RatingDog vẫn nằm trong vùng mở rộng, với ngành sản xuất ở mức 52,0 (từ 52,1) và ngành dịch vụ ở mức 50,8 (từ 51,6).
Áp lực giảm phát dường như đã quay trở lại trong tháng 10, với CPI tăng 0,7% so với một năm trước (từ 0,9%), trong khi giá cả đi ngang hàng tháng (so với mức tăng 0,2%). Ngoài ra, Giá sản xuất tăng cao hơn ước tính ban đầu, đạt 5,7% trong 12 tháng trước đó, so với mức tăng 5,0% được ghi nhận trong tháng trước.
Quay trở lại lĩnh vực ngân hàng trung ương, Ngân hàng Nhân dân Trung Quốc (PBoC) giữ nguyên các Lãi suất cơ bản cho vay (LPR) ở mức 3,00% đối với kỳ hạn một năm và 3,50% đối với kỳ hạn năm năm, phù hợp với đồng thuận chung.
Tổng hợp lại, dữ liệu mới nhất của Trung Quốc mang đến một số khích lệ cho Úc và AUD, mặc dù đà phục hồi vẫn chưa phát triển đủ động lực để mang lại cho đồng tiền này sự thúc đẩy bền vững và thuyết phục hơn.
Biên bản RBA cho thấy hội đồng bị chia rẽ và vẫn lo ngại về lạm phát
RBA đã nâng Lãi suất tiền mặt chính thức (OCR) thêm 25 điểm cơ bản lên 4,85% vào đầu tháng này, với tỷ lệ biểu quyết 6-3, sau khi tăng mạnh các dự báo lạm phát. Tuy nhiên, CPI toàn phần hiện được dự báo sẽ đạt đỉnh 4,5% và duy trì trên 3% cho đến cuối năm 2027, trong khi lạm phát trung bình được cắt giảm dự kiến sẽ đạt 3,6% trong quý 4 năm 2026, chỉ giảm dần sau đó.
Biên bản họp gần đây của RBA cho thấy các quan chức vẫn rất lo ngại về lạm phát. Các thành viên nhận thấy lạm phát vẫn quá cao và có khả năng duy trì ở mức cao thêm một năm nữa, đồng thời nhu cầu dư thừa được dự kiến sẽ kéo dài ít nhất đến giữa năm 2027. Nhìn chung, các nhà hoạch định chính sách tiếp tục nhận thấy những rủi ro lạm phát tăng cao.
Biên bản ghi nhận rằng cuộc tranh luận tập trung vào việc có nên tăng OCR thêm 25 điểm cơ bản hay giữ nguyên. Phe diều hâu cho rằng các đợt tăng lãi suất được thực hiện trong năm 2026 vẫn chưa đủ để kiểm soát những lo ngại về lạm phát, trong khi những người khác không muốn thắt chặt hơn nữa vì lo ngại nền kinh tế có thể đang hướng đến một đợt suy giảm sâu hơn.
Tuy nhiên, Hội đồng nhận thấy các điều kiện tài chính đang thắt chặt, trong khi những tín hiệu trái chiều khiến việc đánh giá mức độ tác động của chính sách tiền tệ trở nên khó khăn. Tăng trưởng được dự kiến sẽ thấp hơn tiềm năng trong vài năm tới khi những đợt tăng lãi suất trước đây phát huy tác động, nhưng các sự kiện toàn cầu có thể đẩy lãi suất trung lập thực tế của Úc lên cao hơn.
Thông điệp chính sách tiếp tục phụ thuộc mạnh mẽ vào dữ liệu. RBA sẵn sàng thực hiện các bước cần thiết để khôi phục sự ổn định giá cả. Tuy nhiên, biên bản cho thấy một sự đánh đổi khó khăn: lạm phát vẫn cần được kiềm chế, nhưng tác động tích lũy của chính sách thắt chặt hơn đang bắt đầu tạo ra những lo ngại thực sự về tăng trưởng.
AUD/USD: Con đường tăng giá vẫn khó khăn
Triển vọng cơ bản
Không nên loại trừ khả năng tiếp tục giảm trong ngắn hạn khi cặp tiền tệ này vẫn giao dịch dưới đường SMA 200 ngày quanh mức 0,7050.
Việc nối lại xu hướng tăng có thể sẽ cần một chất xúc tác mạnh, cụ thể là sự cải thiện bền vững trong xu hướng khẩu vị rủi ro hoặc sự suy yếu mới và dai dẳng của đồng bạc xanh.
Kịch bản tăng giá
Sự cải thiện bền vững trong khẩu vị rủi ro có thể giúp AUD/USD trước tiên lấy lại cột mốc 0,7000 và sau đó tập trung trở lại vào đường SMA 200 ngày trong vùng giữa 0,7000. Vượt qua mức đó, đỉnh hàng tuần tại 0,7140 (ngày 21 tháng 9) sẽ trở thành rào cản tiếp theo, trước đỉnh năm 2026 quanh mức 0,7280 (ngày 6 tháng 5).
Kịch bản giảm giá
Trong trường hợp phe đầu cơ giá xuống giành lại quyền kiểm soát tâm lý xung quanh đồng đô la Úc, mức hỗ trợ ban đầu sẽ nằm tại đáy tháng 11 ở 0,6719 (ngày 17 tháng 11). Việc phá vỡ xuống dưới mức này sẽ làm tăng khả năng kiểm tra lại đáy năm 2026 quanh mức 0,6660, được ghi nhận vào tháng 1.
Phe đầu cơ giá xuống siết chặt quyền kiểm soát, nhưng liệu giao dịch có đang trở nên quá đông đúc?
Đồng AUD vẫn hoàn toàn ở thế phòng thủ, khi giá giao ngay, quyền chọn và định vị đầu cơ ngày càng cùng chỉ về một hướng. AUD/USD đã giảm đáng kể xuống vùng quanh mức 0,6700, trong khi Quyền chọn đảo chiều rủi ro (Risk Reversals) delta 25 kỳ hạn một tháng đã xấu đi xuống -1,419, nằm ở phân vị thứ 14,7 trong giai đoạn năm năm.
Bức tranh quyền chọn rộng hơn vẫn đặc biệt giảm giá. Động lượng RR kỳ hạn ba tháng đã giảm xuống phân vị lịch sử thứ 4,8, cho thấy nhu cầu bảo vệ trước rủi ro giảm giá suy yếu mạnh bất thường. Tuy nhiên, việc định giá lại mới nhất của kỳ hạn một tháng nhìn chung phù hợp với mức giảm của giá giao ngay, trong khi biến động của quyền chọn hàng tuần ít tiêu cực hơn so với những gì các mối quan hệ lịch sử cho thấy.
Trong khi đó, số liệu của Ủy ban Giao dịch Hàng hóa Tương lai (CFTC) trong tuần kết thúc vào ngày 10 tháng 11 cho thấy các vị thế bán ròng đầu cơ tăng lên mức cao nhất kể từ tháng 7, khoảng 151,8K hợp đồng, với sự tham gia mới của phe đầu cơ giá xuống thúc đẩy đà tăng này. Dù vậy, định vị đầu cơ hiện đã gần đạt những mức cực đoan nhất trong năm năm.
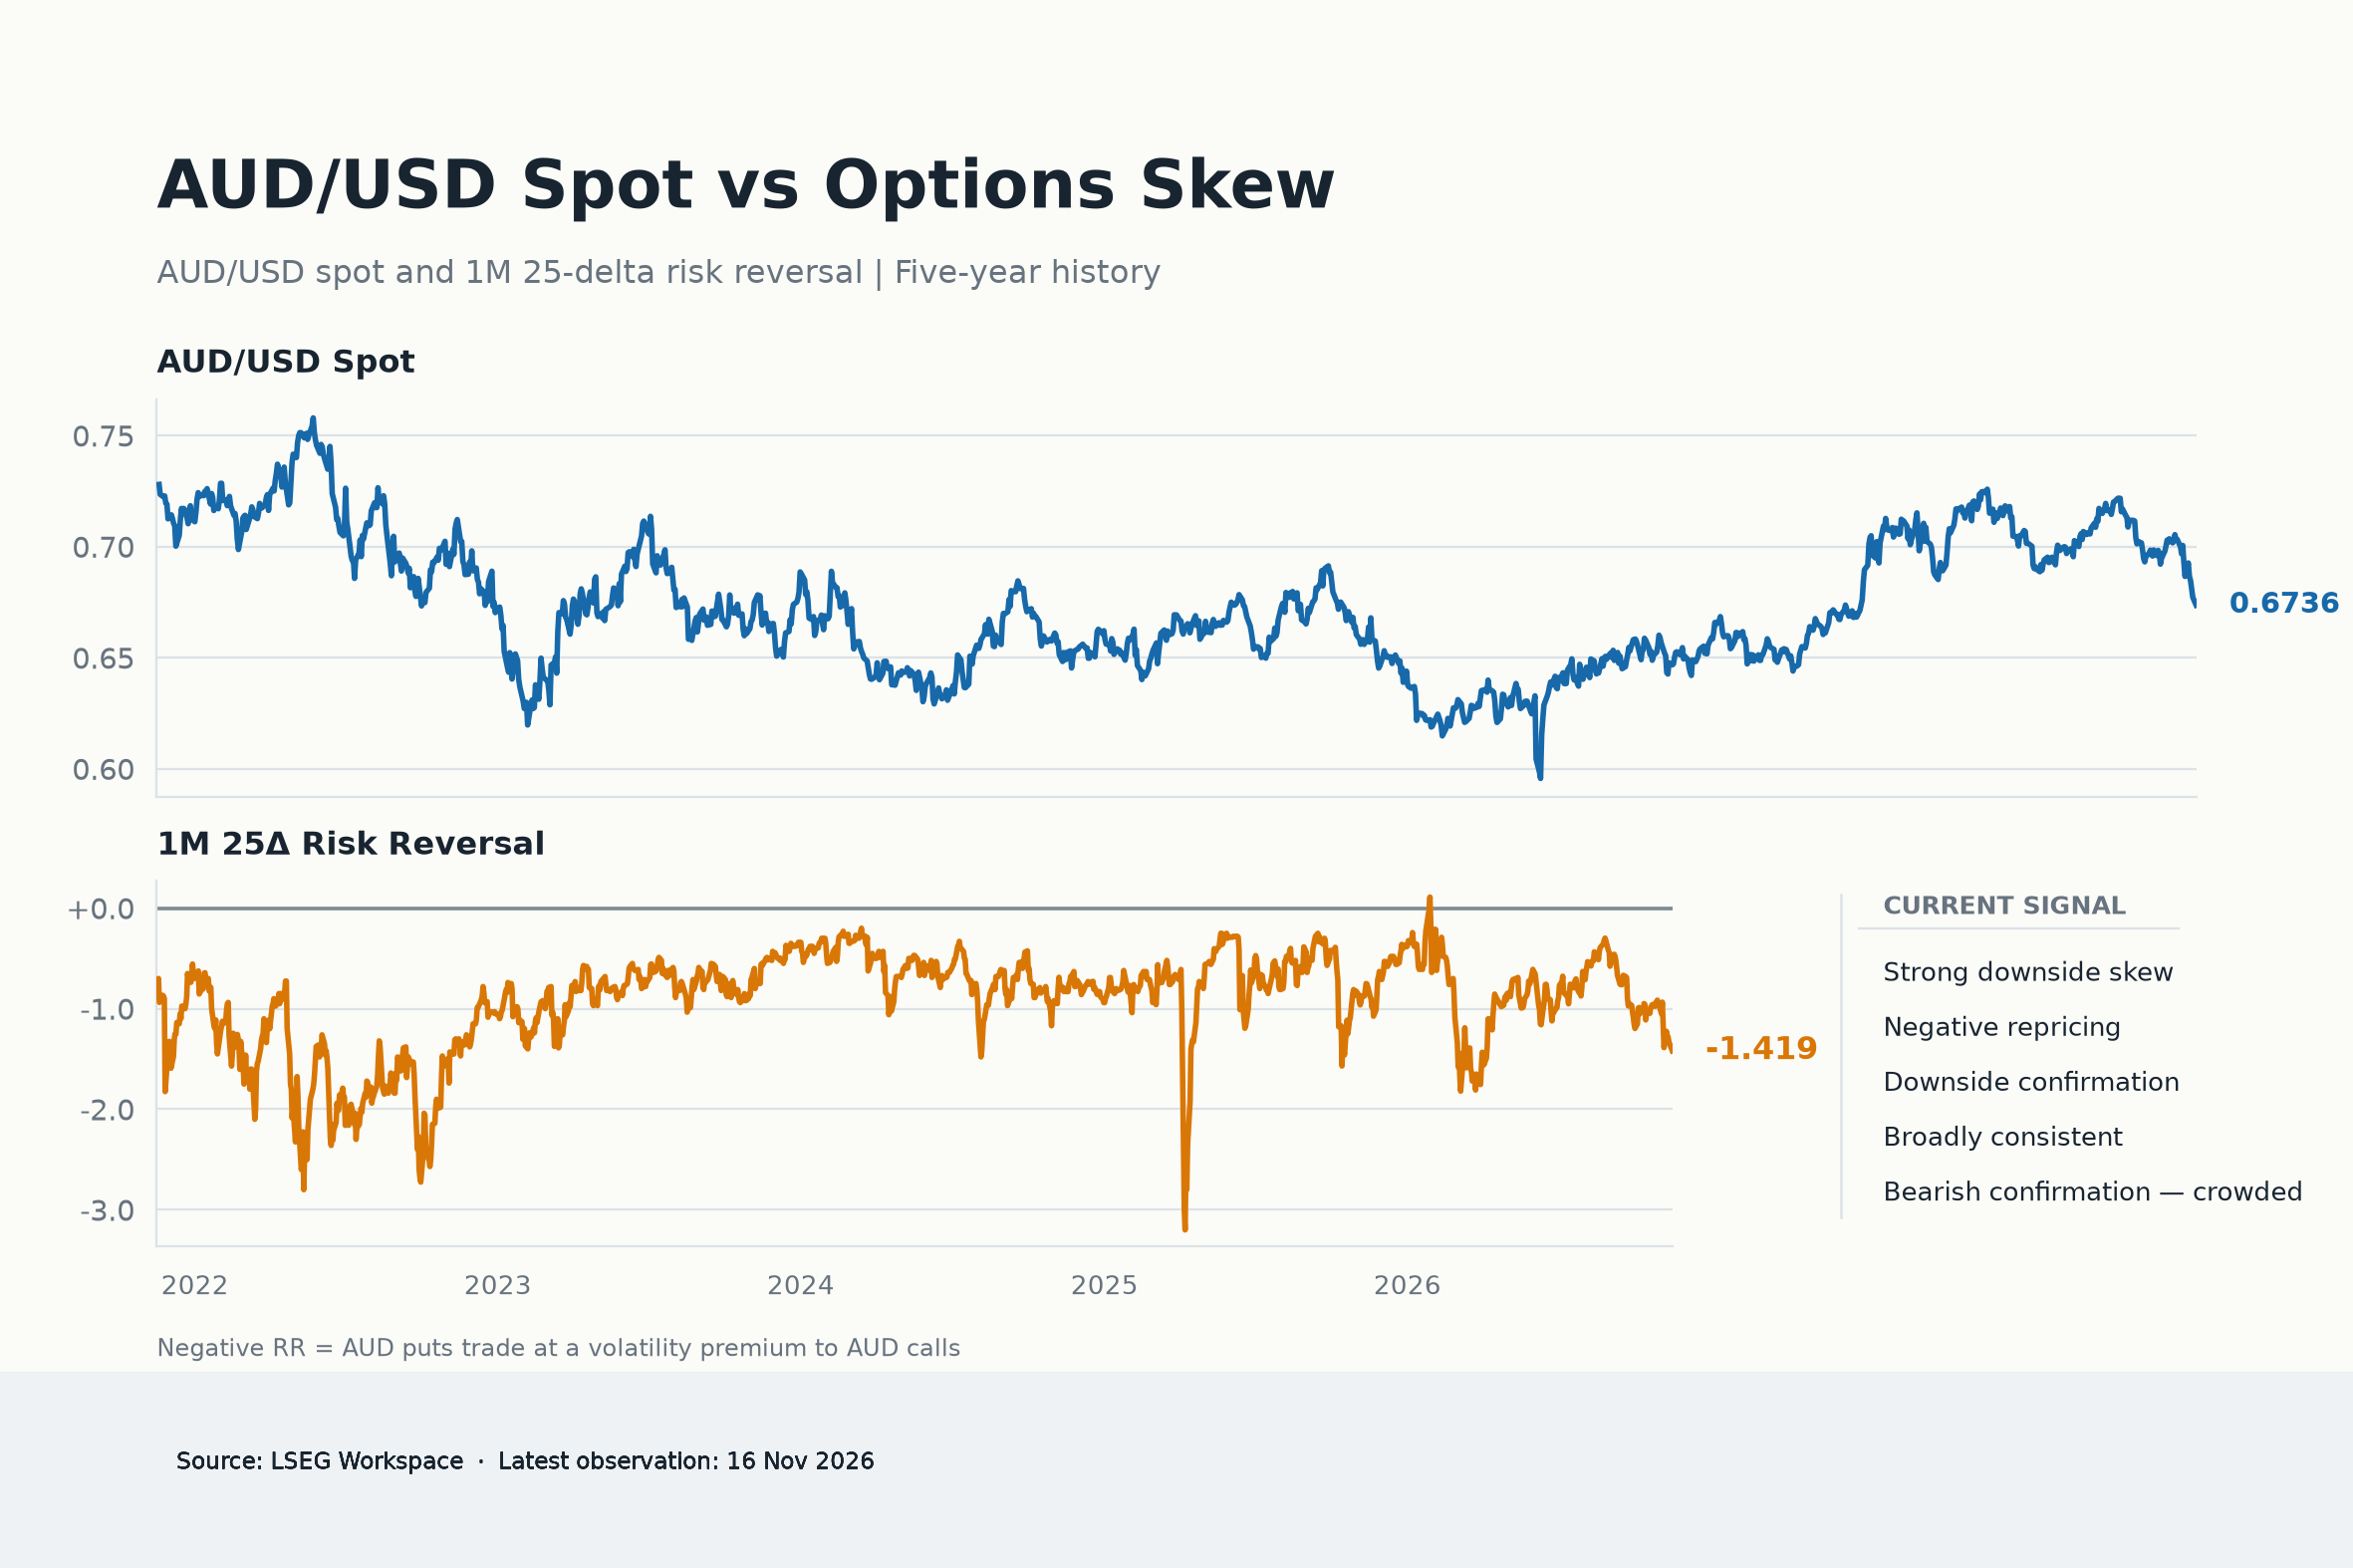
Sự kết hợp này tiếp tục ủng hộ khả năng đồng AUD suy yếu hơn nữa, mặc dù các vị thế bán phi thương mại ngày càng mở rộng và những dấu hiệu cho thấy hoạt động định giá lại quyền chọn đang chậm lại khiến đồng tiền này dễ chịu một đợt phục hồi do hoạt động đóng vị thế bán nếu áp lực bán bắt đầu dịu đi.
Điều gì tiếp theo đối với đồng đô la Úc
Diễn biến của đồng đô la Mỹ, tâm lý rủi ro toàn cầu và những diễn biến địa chính trị vẫn là các động lực chính của AUD/USD trong ngắn hạn.
Tiếp theo trong lịch kinh tế trong nước sẽ là việc công bố Chỉ số Dẫn dắt của Westpac, Chỉ số Giá tiền lương hàng quý và bài phát biểu của Thống đốc Bullock. Bên ngoài Úc, Biên bản cuộc họp FOMC sẽ cung cấp thêm chi tiết về tranh luận của các quan chức Fed xung quanh việc duy trì chính sách diều hâu trong tháng 10.
Sau đó, những rủi ro chính dự kiến sẽ đến từ Trung Quốc, Fed thận trọng dai dẳng, sự suy giảm trong khẩu vị rủi ro của nhà đầu tư hoặc sự thay đổi trong lập trường chính sách hiện tại của RBA.
Bất kỳ diễn biến nào trong số này cũng có thể nhanh chóng làm thay đổi triển vọng của đồng tiền Úc.
Phân tích kỹ thuật
Trên biểu đồ hàng ngày, AUD/USD giao dịch ở mức 0,6741, kéo dài đà giảm xuống dưới các đường trung bình động giản đơn quan trọng, khi đường SMA 55 ngày tại 0,7011, SMA 100 ngày tại 0,7021 và SMA 200 ngày tại 0,7050 đều nằm cao hơn nhiều so với giá giao ngay và củng cố xu hướng giảm giá trong ngắn hạn. Cặp tiền tệ này dao động ngay trên mức hỗ trợ ngang gần đó tại 0,6720, trong khi Chỉ báo sức mạnh tương đối (RSI) 14 kỳ quanh mức 29 cho thấy tình trạng quá bán, gợi ý rằng dù áp lực bán đang chi phối, không thể loại trừ khả năng xuất hiện một đợt bật lên điều chỉnh. Chỉ số định hướng trung bình (ADX) 14 kỳ tăng hướng tới mức 36 cho thấy xu hướng cơ bản đang mạnh lên, duy trì quyền kiểm soát của phe đầu cơ giá xuống miễn là giá vẫn nằm dưới cụm các đường trung bình hàng ngày.
Ở chiều giảm, mức hỗ trợ ngay lập tức được nhìn thấy tại 0,6720, trước mức sàn thấp hơn ở 0,6660, trong khi đà giảm sâu hơn sẽ mở ra khả năng hướng tới 0,6593 và sau đó là 0,6414, những mức tiếp theo mà người mua có thể cố gắng làm chậm đà giảm. Ở chiều tăng, kháng cự ban đầu xuất hiện tại 0,6897, tiếp theo là rào cản dày đặc hình thành bởi SMA 55 ngày tại 0,7011, SMA 100 ngày tại 0,7021 và SMA 200 ngày tại 0,7050; cần có một phiên đóng cửa hàng ngày trên cụm này để làm dịu xu hướng giảm giá đang thịnh hành và cho phép phục hồi đáng kể hơn hướng tới 0,7147 và 0,7283, trong đó 0,7661 đánh dấu một rào cản tăng giá xa hơn.
(Phần phân tích kỹ thuật của bài viết này được thực hiện với sự trợ giúp của một công cụ AI. Tìm hiểu thêm.)
Triển vọng ngắn hạn
Xét về dự báo, kịch bản giảm giá đối với cặp tiền tệ này dường như là lựa chọn thuận lợi nhất, nhưng giao dịch giảm giá ngày càng đông đúc đòi hỏi một số thận trọng.
Đồng AUD đã được hỗ trợ bởi lạm phát dai dẳng tại Úc và mong muốn duy trì chính sách tiền tệ thắt chặt của RBA, nhưng động lực trong nước suy yếu, sự phục hồi chắp vá tại Trung Quốc và nhu cầu liên tục đối với đồng đô la Mỹ có thể hạn chế bất kỳ sự phục hồi lớn nào.
Hiện tại, ranh giới phân định quan trọng là đường SMA 200 ngày: một đợt phục hồi kéo dài lên trên mức đó sẽ cải thiện bức tranh kỹ thuật và đưa rào cản 0,7100 trở lại trọng tâm, trong khi hoạt động bán tiếp diễn có thể khiến giá hướng tới các mức đáy gần đây quanh 0,6700.
Hiện tại, cán cân rủi ro vẫn nghiêng về phía tiêu cực, với các vị thế bán đầu cơ đã ở mức cực đoan kỷ lục trong bối cảnh những rủi ro giảm giá từ thị trường quyền chọn đang hạ nhiệt. Tuy nhiên, sự cải thiện trong tâm lý toàn cầu hoặc đồng bạc xanh tiếp tục suy yếu có khả năng kích hoạt một đợt phục hồi mạnh do đóng vị thế bán, dù chỉ mang tính tạm thời.
Câu hỏi thường gặp về Lạm phát
Lạm phát đo lường mức tăng giá của một rổ hàng hóa và dịch vụ tiêu biểu. Lạm phát tiêu đề thường được thể hiện dưới dạng phần trăm thay đổi theo tháng (hàng tháng) và theo năm (hàng năm). Lạm phát cốt lõi không bao gồm các yếu tố dễ biến động hơn như thực phẩm và nhiên liệu có thể dao động do các yếu tố địa chính trị và theo mùa. Lạm phát cốt lõi là con số mà các nhà kinh tế tập trung vào và là mức mà các ngân hàng trung ương nhắm tới, được giao nhiệm vụ giữ lạm phát ở mức có thể kiểm soát được, thường là khoảng 2%.
Chỉ số giá tiêu dùng (CPI) đo lường sự thay đổi giá của một rổ hàng hóa và dịch vụ trong một khoảng thời gian. Chỉ số này thường được thể hiện dưới dạng phần trăm thay đổi theo tháng (hàng tháng) và theo năm (hàng năm). CPI cơ bản là con số mà các ngân hàng trung ương nhắm đến vì nó không bao gồm các đầu vào thực phẩm và nhiên liệu biến động. Khi CPI cơ bản tăng trên 2%, thường dẫn đến lãi suất cao hơn và ngược lại khi giảm xuống dưới 2%. Vì lãi suất cao hơn là tích cực đối với một loại tiền tệ, nên lạm phát cao hơn thường dẫn đến một loại tiền tệ mạnh hơn. Điều ngược lại xảy ra khi lạm phát giảm.
Mặc dù có vẻ trái ngược với thông thường, lạm phát cao ở một quốc gia sẽ đẩy giá trị đồng tiền của quốc gia đó lên và ngược lại đối với lạm phát thấp hơn. Điều này là do ngân hàng trung ương thường sẽ tăng lãi suất để chống lại lạm phát cao hơn, điều này thu hút nhiều dòng vốn toàn cầu hơn từ các nhà đầu tư đang tìm kiếm một nơi sinh lợi để gửi tiền của họ.
Trước đây, Vàng là tài sản mà các nhà đầu tư hướng đến trong thời kỳ lạm phát cao vì nó bảo toàn giá trị của nó, và trong khi các nhà đầu tư thường vẫn mua Vàng vì tính chất trú ẩn an toàn của nó trong thời kỳ thị trường biến động cực độ, thì hầu hết thời gian không phải vậy. Điều này là do khi lạm phát cao, các ngân hàng trung ương sẽ tăng lãi suất để chống lại lạm phát. Lãi suất cao hơn là tiêu cực đối với Vàng vì chúng làm tăng chi phí cơ hội khi nắm giữ Vàng so với tài sản sinh lãi hoặc gửi tiền vào tài khoản tiền gửi bằng tiền mặt. Mặt khác, lạm phát thấp hơn có xu hướng tích cực đối với Vàng vì nó làm giảm lãi suất, khiến kim loại sáng này trở thành một lựa chọn đầu tư khả thi hơn.
Thông tin trên các trang này chứa các tuyên bố mang tính chất dự báo về tương lai và chứa đựng sự rủi ro và không chắc chắn. Các thị trường và công cụ được mô tả trên trang này chỉ dành cho mục đích thông tin và không phải là các khuyến nghị về việc mua hoặc bán các tài sản này. Bạn nên tự nghiên cứu kỹ lưỡng trước khi đưa ra bất kỳ quyết định đầu tư nào. FXStreet không đảm bảo rằng thông tin này không có lỗi, sai sót hoặc sai sót trọng yếu. FXStreet cũng không đảm bảo rằng thông tin này có tính chất kịp thời. Việc đầu tư vào các thị trường mở chứa đựng nhiều rủi ro, bao gồm việc mất tất cả hoặc một phần khoản đầu tư của bạn cũng như sự đau khổ về cảm xúc. Tất cả các rủi ro, tổn thất và chi phí liên quan đến đầu tư, bao gồm việc mất toàn bộ vốn đầu tư, thuộc trách nhiệm của bạn. Các quan điểm và ý kiến thể hiện trong bài viết này là của các tác giả và không nhất thiết phản ánh chính sách hoặc quan điểm chính thức của FXStreet cũng như các nhà quảng cáo của nó. Tác giả sẽ không chịu trách nhiệm về thông tin được tìm thấy ở cuối các liên kết được đăng trên trang này.
Nếu không được đề cập rõ ràng trong nội dung bài viết, tại thời điểm viết bài, tác giả không nắm giữ vị thế nào đối với bất kỳ cổ phiếu nào được đề cập trong bài viết này và không có quan hệ kinh doanh với bất kỳ công ty nào được đề cập. Tác giả không nhận được tiền công cho việc viết bài này, ngoài từ FXStreet.
FXStreet và tác giả không cung cấp các đề xuất được cá nhân hóa. Tác giả không cam đoan về tính chính xác, đầy đủ hoặc phù hợp của thông tin này. FXStreet và tác giả sẽ không chịu trách nhiệm về bất kỳ sai sót, thiếu sót hoặc bất kỳ tổn thất, thương tích hoặc thiệt hại nào phát sinh từ thông tin này và việc hiển thị hoặc sử dụng thông tin này. Ngoại trừ các lỗi và thiếu sót.
Tác giả và FXStreet không phải là các cố vấn đầu tư đã đăng ký và không có nội dung nào trong bài viết này nhằm mục đích tư vấn đầu tư.
Đề xuất của biên tập viên
ĐỀ XUẤT CỦA BIÊN TẬP VIÊN
Mức thay đổi việc làm ADP của Hoa Kỳ trung bình 4 tuần tăng lên 23,75 nghìn
Việc tuyển dụng tại khu vực tư nhân ở Mỹ đã ghi nhận sự cải thiện rõ rệt hơn vào cuối tháng 10. Theo báo cáo NER Pulse – ấn phẩm bổ sung hàng tuần cho Báo cáo Việc làm Quốc gia ADP các doanh nghiệp đã tạo thêm trung bình 23.750 việc làm mỗi tuần trong giai đoạn bốn tuần kết thúc vào ngày 31 tháng 10.
Phe đầu cơ giá lên của Ripple gặp khó khăn khi lượng rút tiền của cá voi trên Binance tăng vọt
XRP giao dịch cao hơn một chút so với 0,95$ khi phe đầu cơ giá lên cố gắng giành lại vị thế, nhưng đà tăng vẫn bị hạn chế mạnh. Các cá voi XRP đã rút 21 triệu$ khỏi Binance vào thứ Hai, kéo dài tổng dòng tiền rút ra rộng hơn lên 127 triệu$ kể từ ngày 10 tháng 11.
Dự báo giá Ripple: Phe đầu cơ giá lên XRP gặp khó khăn khi lượng rút tiền trên Binance tăng vọt
Ripple (XRP) giao dịch cao hơn đôi chút so với 0,95$ vào thứ Ba, với giá phần lớn bị giới hạn trong khoảng giữa mức tâm lý 0,94$ và ngưỡng kháng cự 0,98$.
Forex hôm nay: Đồng đô la Mỹ điều chỉnh giảm trước khi các dữ liệu thông thường được công bố
Dưới đây là những thông tin cần lưu ý vào thứ Ba, ngày 17 tháng 11: Đồng đô la Mỹ (USD) duy trì giai đoạn củng cố vào đầu ngày thứ Ba; chỉ số đô la Mỹ giao dịch thấp hơn một chút ở mức khoảng 103,50, sau khi đạt mức cao nhất trong 19 tháng là gần 103,70 vào thứ Hai. Lịch kinh tế châu Âu hôm nay sẽ công bố dữ liệu khảo sát ZEW về tâm lý kinh tế tháng 11 đối với Đức và khu vực đồng Euro.
Giá vàng hôm nay: Xác suất 96% sẽ tăng lãi suất tháng 12 khiến bên bán nhắm mục tiêu mức 3.820$
Vàng (XAU/USD) đang giữ gần mức thấp nhất trong 13 tháng dưới 3.850$ vào thứ Ba, và hai nhà phân tích đồng ý rằng đà giảm vẫn còn tiếp diễn. Dhwani Mehta của FXStreet kỳ vọng phe bán sẽ nhắm đến các mức đáy tháng 10/2025 gần 3.820$ khi việc đặt cược Fed tăng lãi suất và đồng đô la Mỹ (USD) mạnh đang hạn chế mọi đợt phục hồi.