
EUR/USD đã giảm mạnh, nhưng các lực đẩy cặp tiền này đi xuống đang ngày càng trở nên gắn kết với nhau. Những lo ngại về tài khóa của Pháp, áp lực năng lượng tái bùng phát và thế tiến thoái lưỡng nan khó xử về chính sách đối với Ngân hàng Trung ương Châu Âu (ECB) đang va chạm với một nền kinh tế Mỹ tiếp tục không cho Cục Dự trữ Liên bang (Fed) nhiều lý do để chuyển sang ôn hòa. Thị trường quyền chọn cho thấy nhà đầu tư đang xem rủi ro giảm giá một cách nghiêm túc. Con đường hướng tới 1,1000 ngày càng khó có thể bỏ qua.
EUR/USD tiến gần 1,1000 chỉ vài tuần trước có lẽ sẽ bị xem là một dự báo quá táo bạo. Nhưng giờ đây thì ít hơn nhiều.
Đồng euro (EUR) đã chịu áp lực trở lại khi những lo ngại về tài khóa ở Pháp gia tăng, giá năng lượng tăng lên và nhà đầu tư đánh giá lại triển vọng chính sách tiền tệ tương đối ở cả hai bờ Đại Tây Dương.
Không yếu tố nào trong số này tự thân nhất thiết là một lập luận quyết định cho việc đồng tiền châu Âu suy yếu đáng kể. Tuy nhiên, khi kết hợp lại, chúng đang bắt đầu tạo nên một bức tranh kinh tế vĩ mô khó chịu hơn nhiều.
Quan trọng hơn, sự suy yếu này không còn chỉ giới hạn ở thị trường giao ngay.
Một phân tích về các đảo chiều rủi ro của EUR/USD cho thấy nhà đầu tư đang trả phí cao bất thường cho bảo vệ rủi ro giảm giá, ngay cả sau khi tính đến đà giảm gần đây của cặp tiền tệ này.
Điều đó cho thấy thị trường quyền chọn đang nhìn thấy điều gì đó có thể quan trọng hơn một đợt điều chỉnh thông thường.
Pháp biến bất ổn chính trị thành rủi ro đối với đồng euro
Pháp đã trở thành nguồn áp lực trực tiếp nhất.
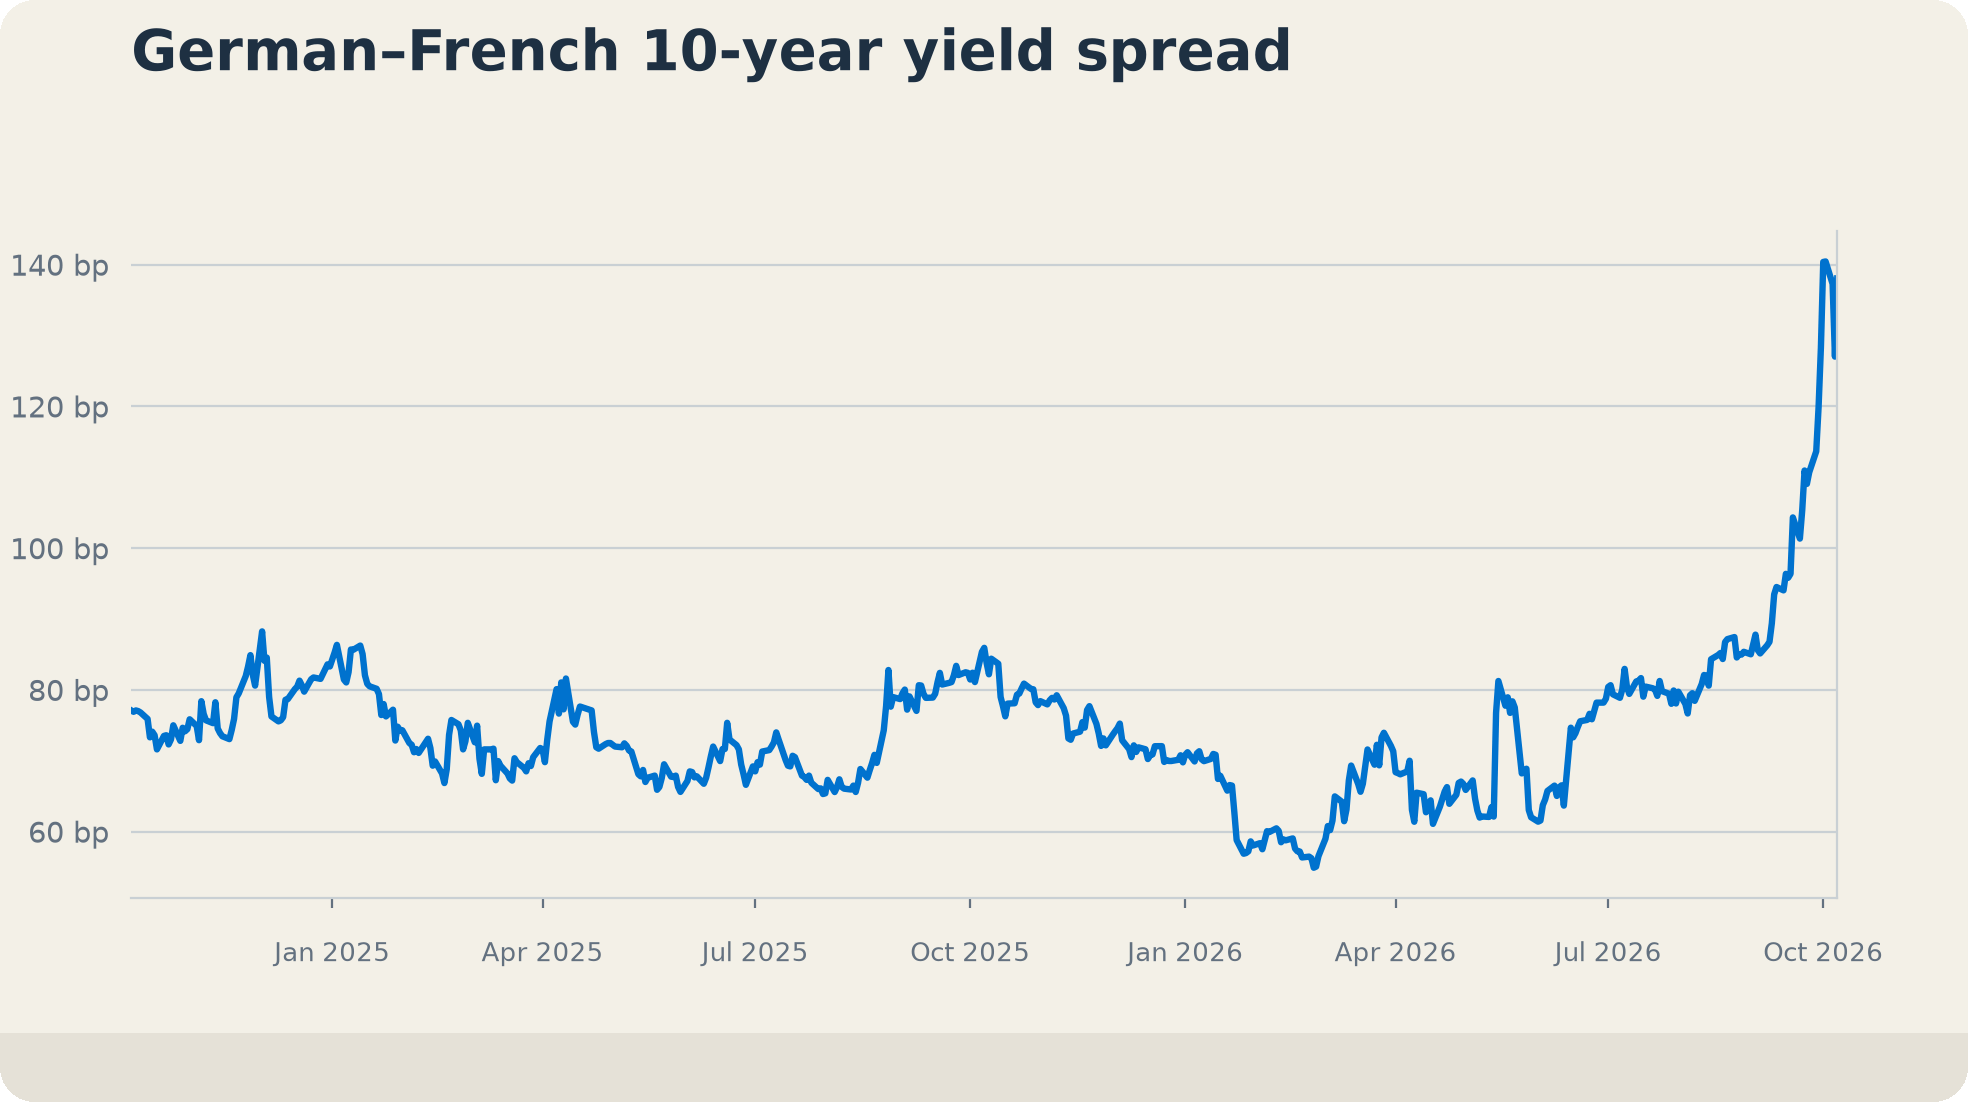
Những lo ngại ngày càng tăng xung quanh vị thế tài khóa của nước này đã đẩy chênh lệch lợi suất trái phiếu chính phủ Pháp so với Đức nới rộng mạnh, làm sống lại một vấn đề mà khu vực đồng euro đã nhiều lần gặp phải kể từ cuộc khủng hoảng nợ công: chính sách tiền tệ có thể chung, nhưng rủi ro tài khóa thì không.
Đối với thế giới FX, tầm quan trọng của việc chênh lệch lợi suất Pháp nới rộng không chỉ dừng lại ở riêng nước Pháp.
Việc nới rộng kéo dài làm tăng khả năng tái xuất hiện phần bù cho sự phân mảnh trên khắp các tài sản châu Âu. Nó có thể làm tăng chi phí huy động vốn, làm suy yếu niềm tin của nhà đầu tư và cuối cùng gây khó khăn cho khả năng ứng phó với lạm phát của ECB.
Điểm cuối cùng này đặc biệt quan trọng.
Trong điều kiện bình thường, lạm phát dai dẳng sẽ củng cố kỳ vọng về chính sách tiền tệ thắt chặt hơn và có thể hỗ trợ đồng tiền.
Nhưng khu vực đồng euro đang bước vào bất cứ điều gì ngoại trừ điều kiện bình thường.
Nếu các điều kiện tài chính thắt chặt hơn xuất hiện thông qua thị trường nợ công trong khi tăng trưởng kinh tế suy yếu, mức độ chấp nhận của ECB đối với việc thắt chặt bổ sung sẽ trở nên hạn chế hơn nhiều.
Do đó, Pháp có nguy cơ biến điều ban đầu có vẻ là câu chuyện tài khóa trong nước thành một ràng buộc rộng hơn đối với chính sách tiền tệ châu Âu.
Đối với EUR/USD, điều đó có ý nghĩa.
Vấn đề năng lượng của châu Âu đã quay trở lại
Đà tăng dai dẳng của giá năng lượng bổ sung thêm một lớp vấn đề nữa.
Châu Âu vẫn phụ thuộc vào năng lượng nhập khẩu nhiều hơn đáng kể so với Hoa Kỳ, nghĩa là giá dầu và khí đốt tăng bền vững vừa là cú sốc lạm phát vừa là sự xấu đi trong cán cân thương mại của khu vực.
Sự kết hợp này đặc biệt bất lợi cho đồng euro.
Chi phí năng lượng cao hơn làm giảm sức mua của hộ gia đình, siết biên lợi nhuận doanh nghiệp và làm suy yếu nhu cầu trong nước. Đồng thời, chúng có thể ngăn lạm phát toàn phần giảm nhanh như các nhà hoạch định chính sách mong muốn.
Do đó, ECB có thể thấy mình đang đối mặt với một sự kết hợp ngày càng khó chịu: lạm phát cao hơn, tăng trưởng yếu hơn và điều kiện tài chính thắt chặt hơn.
Điều đó rất khác với mối quan hệ FX truyền thống, nơi lạm phát cao hơn khiến thị trường định giá lãi suất cao hơn và do đó là một đồng tiền mạnh hơn.
Nếu lạm phát chủ yếu do năng lượng nhập khẩu chứ không phải do nhu cầu trong nước quá mức, việc thắt chặt tiền tệ bổ sung không thể giải quyết nguồn gốc của vấn đề. Tuy nhiên, nó có thể tiếp tục làm suy yếu hoạt động kinh tế.
Đối với đồng tiền, sự khác biệt này là then chốt.
Cú sốc năng lượng do đó có thể trở thành một lý do nữa khiến nhà đầu tư đòi hỏi phần bù rủi ro lớn hơn khi nắm giữ tài sản châu Âu, thay vì là lý do để kỳ vọng ECB sẽ diều hâu mạnh mẽ.
Fed đối mặt với một vấn đề rất khác
Ở bên kia Đại Tây Dương, thế tiến thoái lưỡng nan về chính sách có vẻ khác biệt rõ rệt.
Lạm phát của Mỹ vẫn ở mức cao, nhưng nền kinh tế rộng lớn hơn vẫn tiếp tục thể hiện khả năng chống chịu đáng kể, điều mà thị trường gọi là “chủ nghĩa ngoại lệ”.
Sự kết hợp này đã cho phép thị trường duy trì kỳ vọng về việc Cục Dự trữ Liên bang tiếp tục thắt chặt và, có lẽ quan trọng hơn, đã không đưa ra nhiều cơ sở để nhà đầu tư kỳ vọng vào việc nới lỏng chính sách đáng kể.
Sự phân kỳ với châu Âu là tinh tế nhưng ngày càng quan trọng.
Lập luận giảm giá đối với EUR/USD không đòi hỏi Fed phải bước vào một chu kỳ tăng lãi suất mạnh mẽ khác.
Nó chỉ đơn giản đòi hỏi hoạt động kinh tế của Mỹ đủ vững và lạm phát đủ dai dẳng để Fed duy trì chính sách hạn chế, hoặc thắt chặt thêm đôi chút, trong khi ECB ngày càng bị ràng buộc bởi tăng trưởng yếu hơn, áp lực tài khóa và chênh lệch lợi suất nợ công nới rộng.
Triển vọng chính sách tương đối vẫn đang nghiêng về phía đồng bạc xanh.
Đối với một tỷ giá hối đoái, các điều kiện tương đối quan trọng hơn các điều kiện tuyệt đối.
Và hiện tại, những điều kiện tương đối đó đang ngày càng kém thuận lợi hơn cho đồng euro.
Nhà giao dịch quyền chọn đang di chuyển nhanh hơn thị trường giao ngay
Thị trường quyền chọn cung cấp một trong những dấu hiệu rõ ràng nhất cho thấy nhà đầu tư đang xem sự xấu đi của đồng tiền chung một cách khá nghiêm túc.
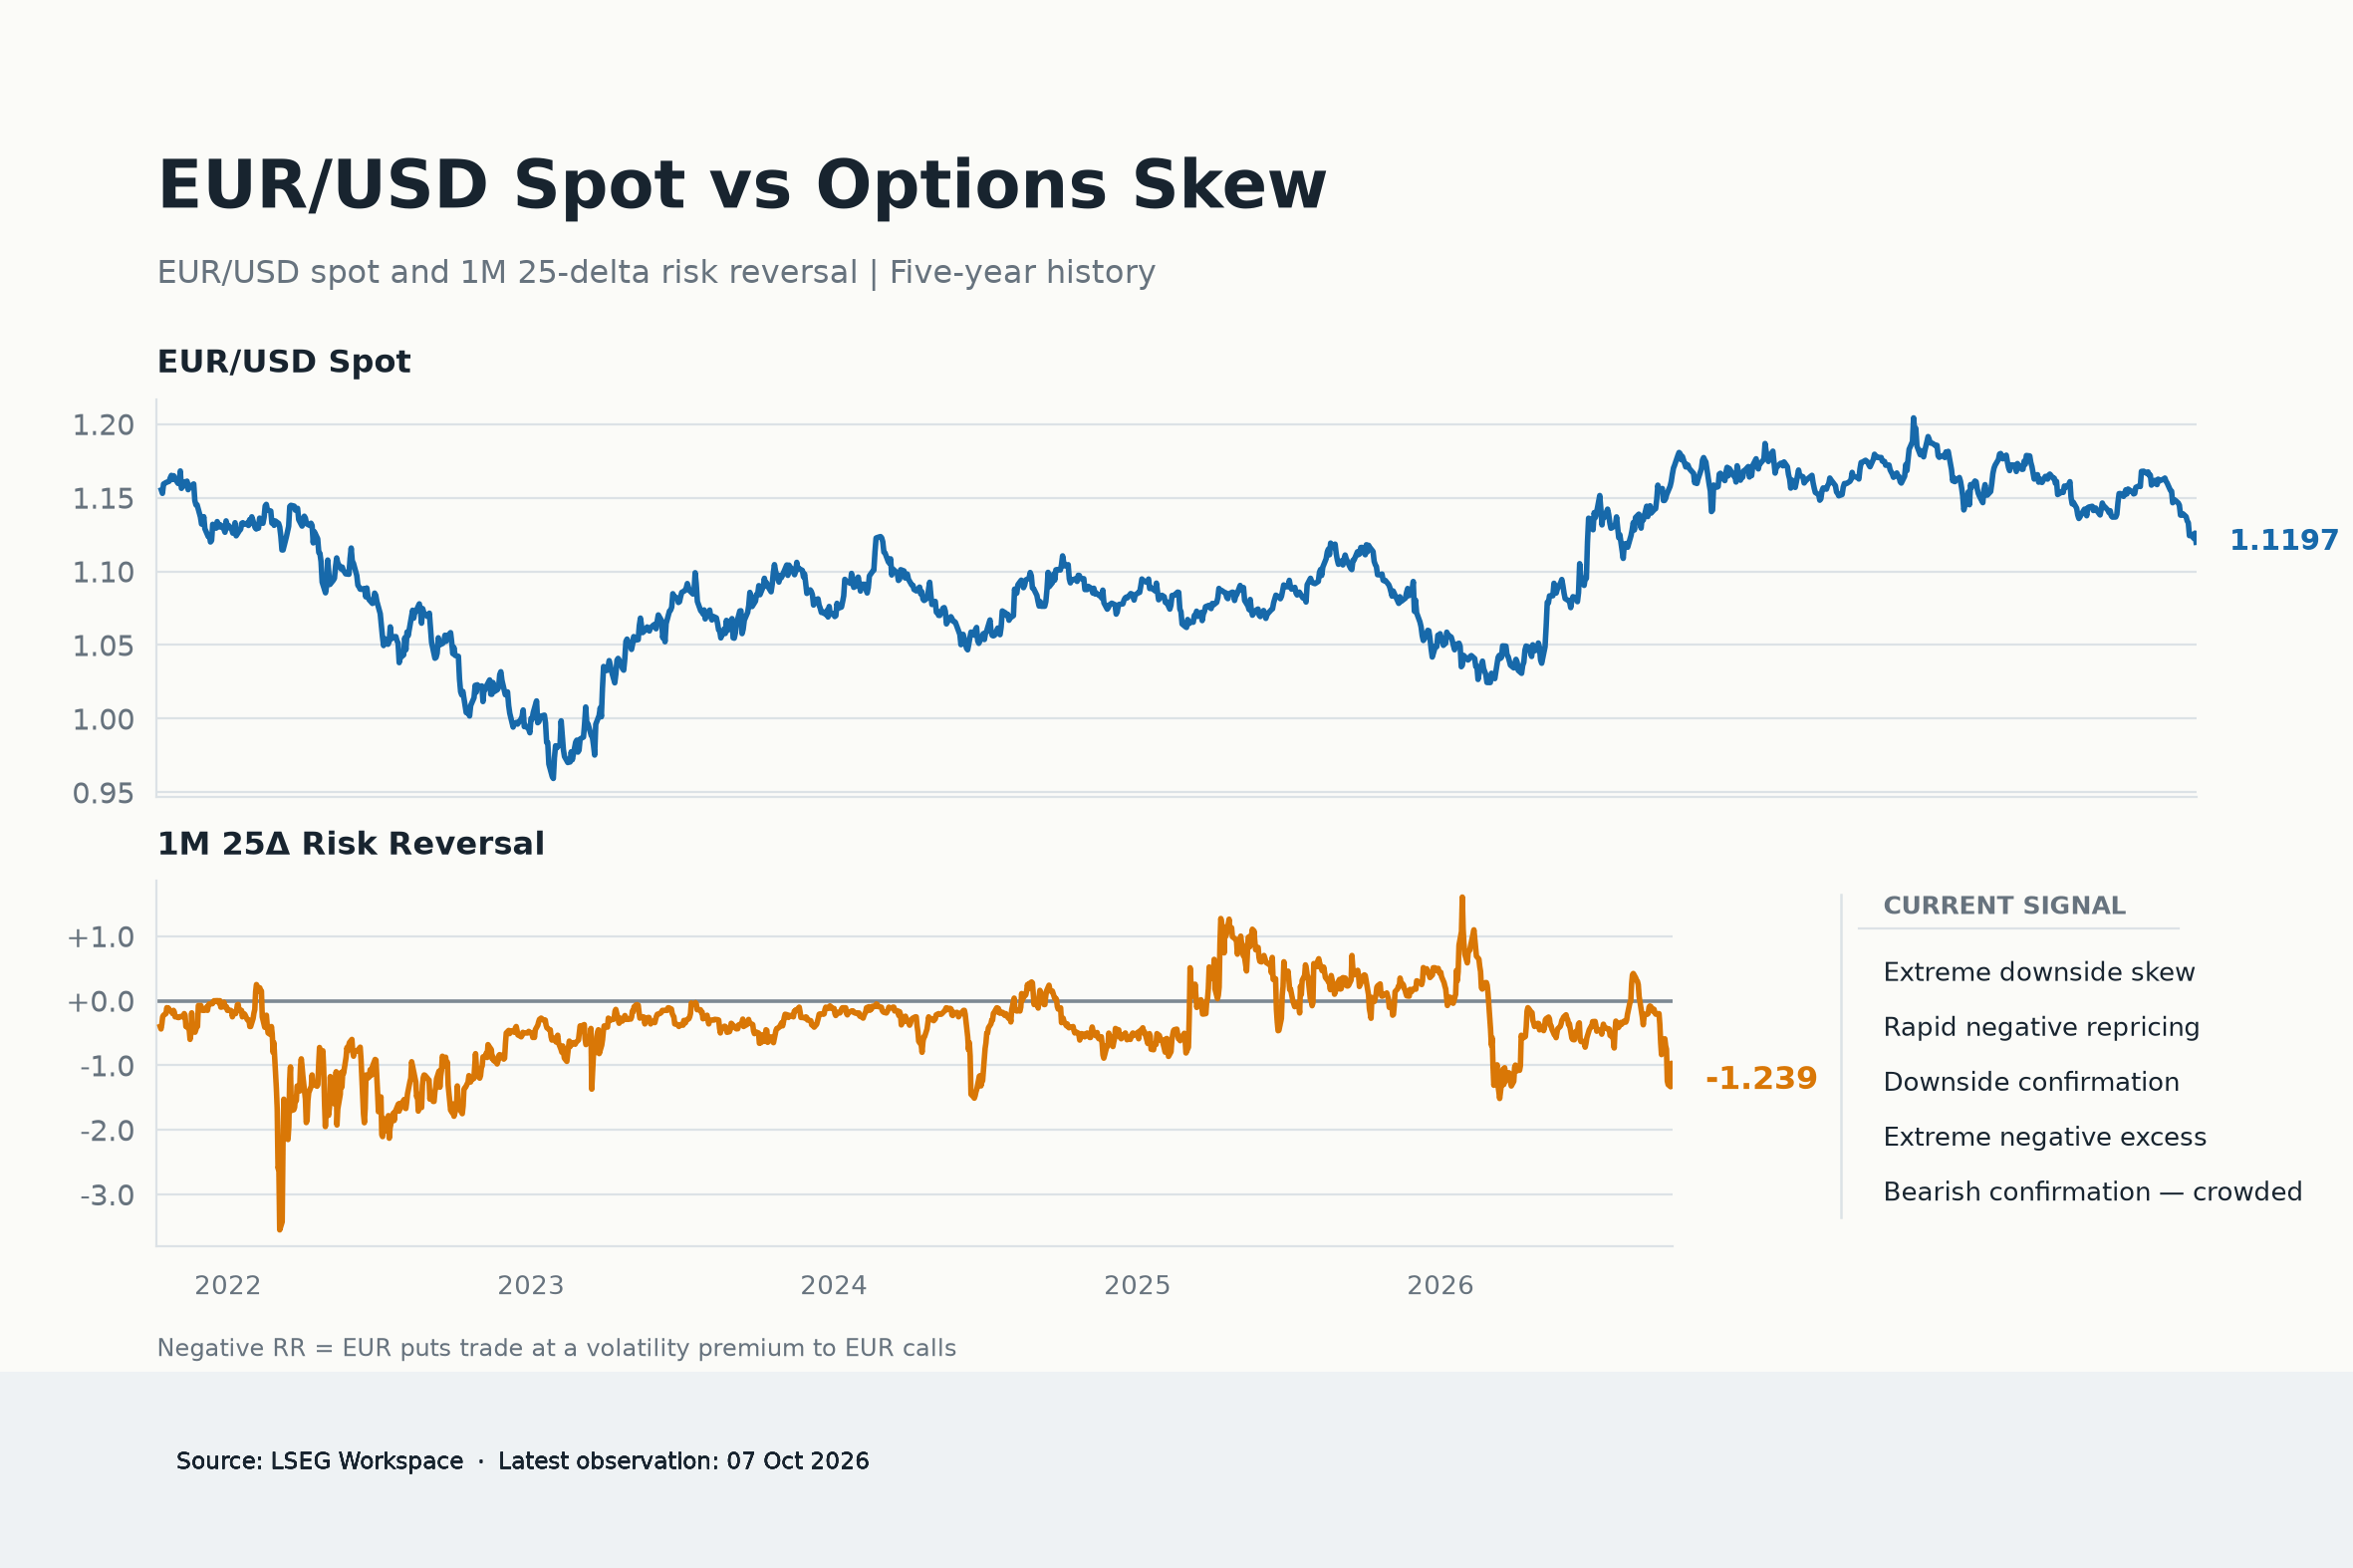
Thực tế, đảo chiều rủi ro 25-delta một tháng của EUR/USD đã giảm xuống -1,239 vào thứ Tư, khiến thị trường nghiêng rõ rệt về các quyền chọn bán Euro puts hơn là quyền chọn mua calls.
Bản thân mức này là giảm giá nhưng không phải là ngoại lệ về mặt lịch sử. Đảo chiều rủi ro hiện tại gần như ở phân vị thứ 10 trong phân phối 5 năm của nó, với z-score là -1,43.
Tín hiệu quan trọng hơn là thị trường đã đến đó nhanh như thế nào.
Đảo chiều rủi ro kỳ hạn một tháng đã xấu đi -1,042 điểm biến động trong tháng qua, một mức biến động nằm ngay dưới phân vị thứ 5 của phân phối 5 năm. Ngay cả trong tuần gần nhất, độ lệch cũng xấu đi thêm -0,487 điểm.
Nói cách khác, điều nổi bật không chỉ là lượng bảo vệ rủi ro giảm giá mà các nhà đầu tư hiện đang nắm giữ. Mà còn là tốc độ mà họ đã mua vào nó.
Hãy kiểm tra mô hình điều chỉnh theo giao ngay:
EUR/USD đã giảm khoảng 3,70% trong cùng giai đoạn một tháng đó. Dựa trên mối quan hệ lịch sử giữa biến động của giá giao ngay và đảo chiều rủi ro, mức giảm đó thông thường sẽ tạo ra thay đổi khoảng -0,550 điểm trong độ lệch quyền chọn.
Mức thay đổi thực tế là -1,042.
Điều đó để lại mức định giá lại giảm giá vượt mức khoảng -0,493 điểm biến động so với những gì riêng mức giảm của EUR/USD trong lịch sử thường hàm ý. Phần dư ngoài mẫu đứng ở phân vị thứ 9,1 của phân phối.
Do đó, quyền chọn không chỉ đơn thuần đi theo giá giao ngay thấp hơn.
Chúng đang xác nhận đà giảm đồng thời định giá thêm một lớp rủi ro giảm giá bổ sung.
Các nhà đầu cơ đã tham gia vào giao dịch
Thị trường hợp đồng tương lai kể một câu chuyện giảm giá tương tự, dù nó cũng đưa ra một cảnh báo quan trọng.
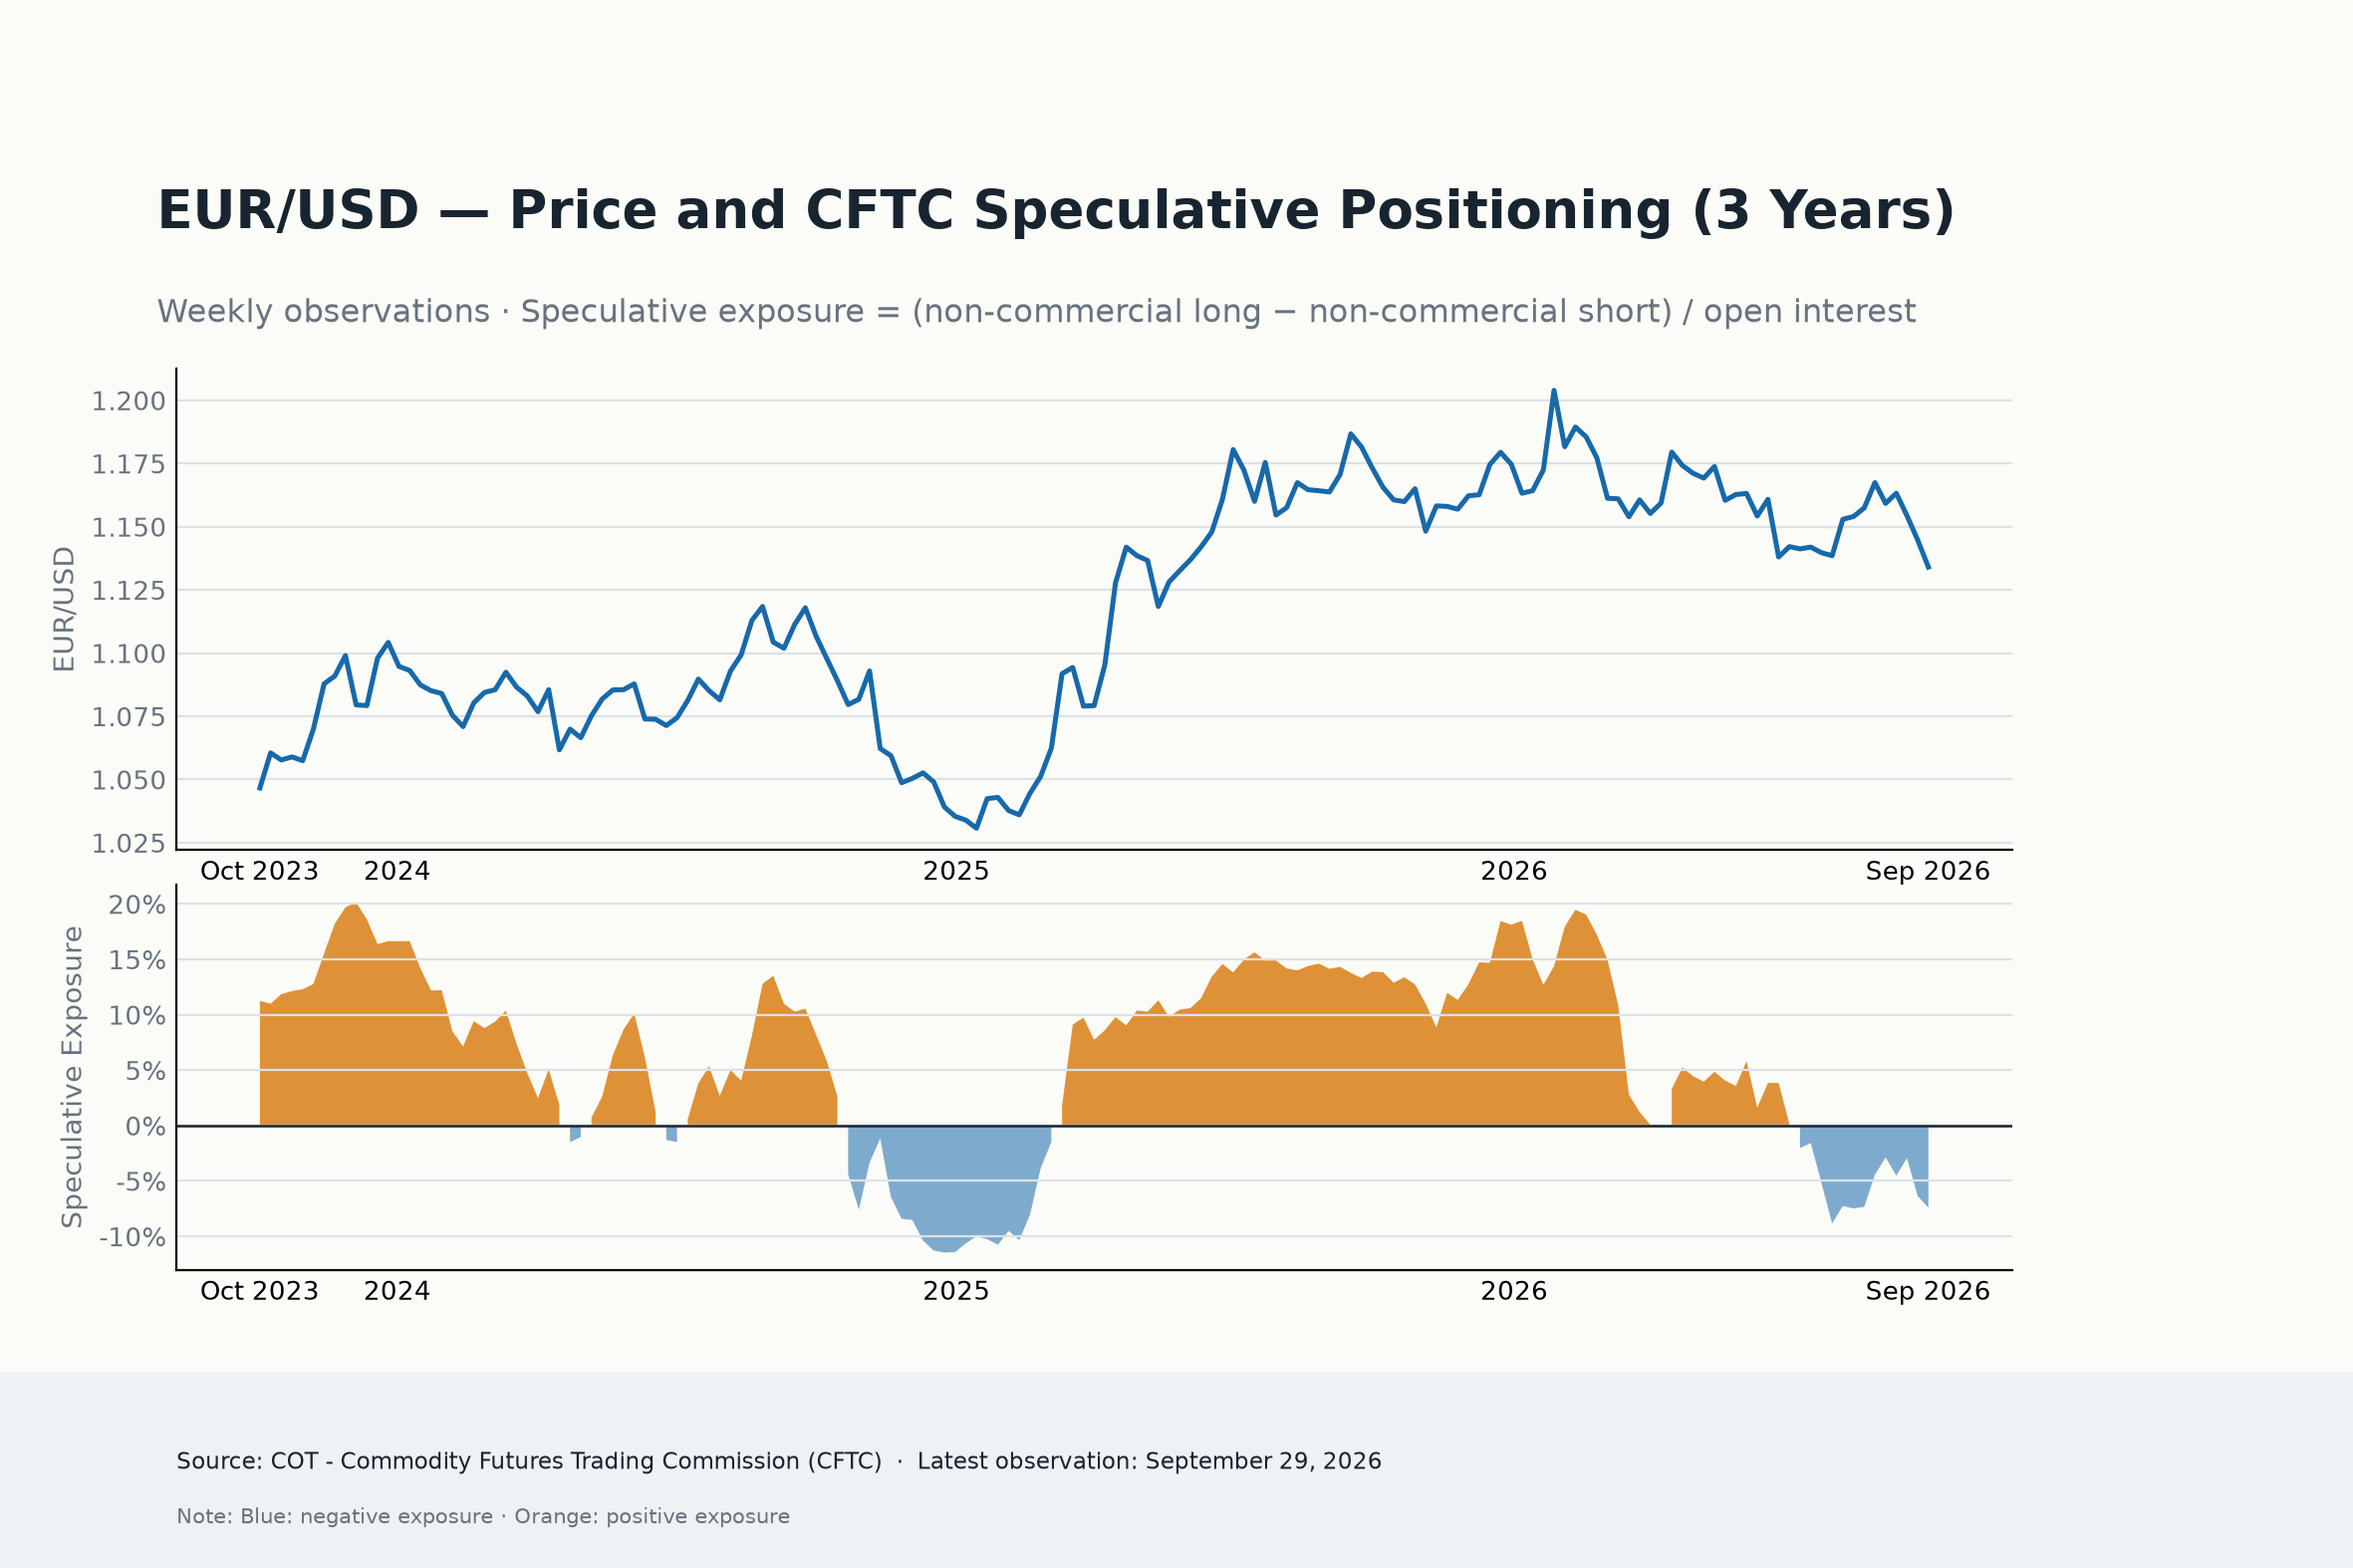
Dữ liệu của Ủy ban Giao dịch Hàng hóa Tương lai (CFTC) cho tuần kết thúc vào ngày 29 tháng 9 cho thấy vị thế ròng đầu cơ EUR giảm xuống gần 63,3 nghìn hợp đồng sau khi tiếp tục bán ròng khoảng 11 nghìn hợp đồng trong tuần.
Đáng chú ý hơn, vị thế ròng đã xấu đi hơn 38,3 nghìn hợp đồng chỉ trong bốn tuần.
Điều đó đưa vị thế EUR xuống chỉ ở phân vị thứ 3,5 của phân phối 5 năm, với z-score là -1,74.
Do đó, khác với thị trường quyền chọn, nơi tốc độ định giá lại giảm giá cực đoan hơn so với mức tuyệt đối, vị thế hợp đồng tương lai đầu cơ đã tiến gần đến đầu cực giảm giá trong lịch sử của phạm vi.
Lãi suất mở cũng nằm ở phân vị thứ 91,2, cho thấy động thái này diễn ra cùng với sự tham gia đáng kể của thị trường chứ không chỉ đơn thuần phản ánh việc các nhà đầu tư đóng các vị thế hiện có.
Điều đó quan trọng vì hai lý do.
Thứ nhất, nó cung cấp sự xác nhận đặc biệt mạnh mẽ cho động thái cơ bản.
Giá giao ngay đang giảm. Các nhà giao dịch quyền chọn đang nhanh chóng trả tiền để phòng hộ rủi ro giảm giá. Và các tài khoản hợp đồng tương lai đầu cơ đang mạnh tay gia tăng các vị thế bán EUR trực tiếp.
Do đó, ba phần khác nhau của thị trường FX đang chỉ theo cùng một hướng.
Nhưng tín hiệu đó cũng có một mặt khác: giao dịch bán EUR đang trở nên đông đúc.
Ở phân vị thứ 3,5 của phân phối vị thế 5 năm, thị trường không còn có thể được mô tả là đang định vị nhẹ cho khả năng đồng euro suy yếu thêm. Một lượng đáng kể niềm tin giảm giá đã được tích hợp vào các danh mục đầu cơ.
Điều đó không phủ nhận luận điểm hướng tới 1,1000.
Nó chỉ thay đổi con đường có khả năng dẫn tới đó.
Đà suy yếu thêm của EUR/USD có thể ngày càng bị gián đoạn bởi các đợt phục hồi ngắn hạn do đóng trạng thái bán mạnh, đặc biệt sau bất kỳ cải thiện nào trong tâm lý tài khóa của Pháp, giá năng lượng giảm hoặc dữ liệu lạm phát Mỹ yếu hơn dự kiến.
Sự khác biệt là quan trọng. Đông đúc không nhất thiết có nghĩa là sai.
Vị thế đông đúc trở nên đặc biệt nguy hiểm khi chất xúc tác cơ bản hỗ trợ giao dịch biến mất.
Hiện tại, điều đó vẫn chưa xảy ra.
Những lo ngại về tài khóa của Pháp vẫn chưa được giải quyết, mức độ phơi nhiễm năng lượng của châu Âu đã xấu đi, ECB đang đối mặt với sự đánh đổi lạm phát-tăng trưởng ngày càng khó khăn, và các nền tảng kinh tế Mỹ bền bỉ tiếp tục hỗ trợ kỳ vọng về chính sách thắt chặt của Fed.
Các nhà đầu cơ có thể đã bán khống đồng euro rất mạnh.
Nhưng cho đến nay, môi trường vĩ mô vẫn tiếp tục cho họ lý do để ở lại đó.
Tại sao 1,1000 không còn có vẻ cực đoan nữa
Tín hiệu tổng hợp là đặc biệt nhất quán.
Giá giao ngay cho thấy xu hướng đang đi xuống. Quyền chọn cho thấy nhà đầu tư đang phòng hộ trước đà giảm bổ sung nhanh hơn mức mà riêng đà giảm của giá giao ngay có thể biện minh. Vị thế CFTC cho thấy dòng tiền đầu cơ đã mạnh tay tham gia vào đà giảm.
Đó là sự xác nhận mạnh mẽ.
Đó cũng là lý do vì sao con đường từ các mức hiện tại tới 1,1000 ngày càng trông ít giống một kịch bản rủi ro đuôi hơn và giống một sự mở rộng có thể xảy ra của xu hướng hiện tại hơn.
Thách thức lớn nhất đối với nhận định đó có lẽ không còn là tìm thêm một chất xúc tác giảm giá nữa.
Mà có thể là vị thế.
Với các vị thế bán EUR đầu cơ đã bị kéo căng sâu, cặp tiền này ngày càng dễ tổn thương trước các đợt phục hồi ngược xu hướng mạnh. Một tiêu đề tích cực về tài khóa của Pháp, giá năng lượng thấp hơn hoặc việc đánh giá lại đáng kể kỳ vọng thắt chặt của Fed có thể kích hoạt một đợt ép mua đáng kể.
Nhưng trừ khi một trong những diễn biến đó làm thay đổi cấu hình kinh tế vĩ mô cơ bản, những đợt phục hồi như vậy ngày càng có thể chỉ là các nhịp điều chỉnh trong một xu hướng giảm rộng hơn thay vì bằng chứng cho thấy bản thân xu hướng đã kết thúc: điều “bán khi giá hồi” vốn rất phổ biến.
Điều đó khiến 1,1000 trở thành một mục tiêu giảm giá đáng tin cậy, nhưng có lẽ không phải là mức mà EUR/USD sẽ chạm tới theo một đường thẳng.
Thông tin trên các trang này chứa các tuyên bố mang tính chất dự báo về tương lai và chứa đựng sự rủi ro và không chắc chắn. Các thị trường và công cụ được mô tả trên trang này chỉ dành cho mục đích thông tin và không phải là các khuyến nghị về việc mua hoặc bán các tài sản này. Bạn nên tự nghiên cứu kỹ lưỡng trước khi đưa ra bất kỳ quyết định đầu tư nào. FXStreet không đảm bảo rằng thông tin này không có lỗi, sai sót hoặc sai sót trọng yếu. FXStreet cũng không đảm bảo rằng thông tin này có tính chất kịp thời. Việc đầu tư vào các thị trường mở chứa đựng nhiều rủi ro, bao gồm việc mất tất cả hoặc một phần khoản đầu tư của bạn cũng như sự đau khổ về cảm xúc. Tất cả các rủi ro, tổn thất và chi phí liên quan đến đầu tư, bao gồm việc mất toàn bộ vốn đầu tư, thuộc trách nhiệm của bạn. Các quan điểm và ý kiến thể hiện trong bài viết này là của các tác giả và không nhất thiết phản ánh chính sách hoặc quan điểm chính thức của FXStreet cũng như các nhà quảng cáo của nó. Tác giả sẽ không chịu trách nhiệm về thông tin được tìm thấy ở cuối các liên kết được đăng trên trang này.
Nếu không được đề cập rõ ràng trong nội dung bài viết, tại thời điểm viết bài, tác giả không nắm giữ vị thế nào đối với bất kỳ cổ phiếu nào được đề cập trong bài viết này và không có quan hệ kinh doanh với bất kỳ công ty nào được đề cập. Tác giả không nhận được tiền công cho việc viết bài này, ngoài từ FXStreet.
FXStreet và tác giả không cung cấp các đề xuất được cá nhân hóa. Tác giả không cam đoan về tính chính xác, đầy đủ hoặc phù hợp của thông tin này. FXStreet và tác giả sẽ không chịu trách nhiệm về bất kỳ sai sót, thiếu sót hoặc bất kỳ tổn thất, thương tích hoặc thiệt hại nào phát sinh từ thông tin này và việc hiển thị hoặc sử dụng thông tin này. Ngoại trừ các lỗi và thiếu sót.
Tác giả và FXStreet không phải là các cố vấn đầu tư đã đăng ký và không có nội dung nào trong bài viết này nhằm mục đích tư vấn đầu tư.
Đề xuất của biên tập viên
ĐỀ XUẤT CỦA BIÊN TẬP VIÊN

Dự báo giá vàng: Đà phục hồi của XAU/USD chững lại khi giá dầu và lợi suất trái phiếu tăng
Vàng (XAU/USD) nhích lên vào thứ Năm, giao dịch quanh khu vực 4.125$ sau khi bật tăng từ mức đáy hai tháng tại 4.066$ vào thứ Tư. Tuy nhiên, các nỗ lực tăng giá cho đến nay vẫn bị hạn chế, khi kim loại quý chịu áp lực bởi giá Dầu tăng trong bối cảnh căng thẳng leo thang ở Trung Đông, cùng với việc lợi suất trái phiếu Kho bạc Mỹ kỳ hạn dài lại tiến gần các mức đỉnh nhiều thập kỷ.
Crypto hôm nay: Bitcoin, Ethereum, XRP kéo dài đợt bán tháo trong bối cảnh dòng vốn ETF chảy ra
Bitcoin (BTC) kéo dài đà giảm xuống dưới 83.000$ vào thứ Năm khi áp lực bán gia tăng đè nặng lên thị trường. Các altcoin hàng đầu, bao gồm Ethereum (ETH) và Ripple (XRP), phản ánh đợt thoái lui trên toàn thị trường, với ETH giảm xuống dưới 2.600$ và XRP đang thử thách mức hỗ trợ tại 1,40$
Dự báo giá Bitcoin: BTC giảm xuống dưới 83.000$ giữa dòng tiền ETF chảy ra, các cơn gió ngược vĩ mô
Bitcoin (BTC) vẫn chịu áp lực, giao dịch dưới 83.000$ tại thời điểm viết bài vào thứ Năm, giảm hơn 4% tính đến thời điểm hiện tại trong tuần này. Nhu cầu từ các tổ chức đã hỗ trợ cho sự suy yếu này, khi các quỹ hoán đổi danh mục giao ngay (ETF) ghi nhận dòng tiền rút ra hơn 487 triệu$ vào thứ Tư, mức rút vốn trong một ngày lớn nhất kể từ ngày 25 tháng 6.
Forex hôm nay: Số đơn yêu cầu trợ cấp thất nghiệp hàng tuần và bài phát biểu từ Fed là trọng tâm
Đồng Đô la Mỹ (USD) đã nối lại đà tăng, chạm mức cao nhất trong hai ngày và nhanh chóng bỏ lại phía sau sự chững lại của ngày thứ Ba. Đà tăng của đồng bạc xanh diễn ra song song với mức tăng đáng kể của lợi suất trái phiếu kho bạc Mỹ ở các kỳ hạn trung và dài hạn.
Dự báo giá vàng: XAU/USD phục hồi từ mức đáy hai tháng; liệu đà này có được duy trì?
Giá vàng đang tiếp đà hồi phục từ mức thấp nhất trong hai tháng là 4.067$, hướng tới việc giành lại mốc 4.150$ trong bối cảnh đồng USD giảm trên diện rộng và hoạt động chốt lời diễn ra. Phe mua vàng đang có cơ hội "dễ thở" hơn khi kim loại quý này duy trì gần vùng giá thấp của tuần.