Các nhà giao dịch đã rút khoảng một phần tư điểm tăng lãi suất khỏi dự báo về Ngân hàng Trung ương châu Âu (ECB) kể từ giữa tháng 9, đặt cược rằng ECB sẽ ngừng tăng lãi suất vì đợt bán tháo trái phiếu Pháp. Cùng một cược đó đã thất bại hai lần vào năm 2022 và 2023, khi ECB tiếp tục tăng lãi suất bất chấp căng thẳng tài chính vì lạm phát vẫn cao hơn mục tiêu 2%. Lạm phát khu vực đồng euro đạt 3,8% trong tháng 9.
Lãi suất tiền gửi của ECB, mức mà ngân hàng này trả cho các ngân hàng đối với tiền gửi qua đêm và cũng là mức xác định chi phí vay bằng đồng euro, hiện ở mức 2,50% sau các đợt tăng vào tháng 6 và tháng 9. Lợi suất trái phiếu kỳ hạn hai năm của Đức biến động theo kỳ vọng của các nhà giao dịch về ECB trong hai năm tới. Trên chuỗi dữ liệu hằng ngày của Bundesbank, mức này đã chạm 3,32% vào ngày 28 tháng 9, cao nhất kể từ tháng 10 năm 2008, và sau đó giảm 0,3 điểm xuống 3,02%. Mức cao đó cao hơn một phần trăm điểm so với lợi suất vào ngày 8 tháng 3 năm 2023, hai ngày trước khi Silicon Valley Bank sụp đổ.
Đợt bán tháo trái phiếu của Pháp đã loại bỏ khoảng một lần tăng lãi suất khỏi lộ trình của ECB
Khoảng chênh lệch giữa chi phí vay kỳ hạn 10 năm của Pháp và Đức đã chạm 1,54 điểm phần trăm vào ngày 2 tháng 10, mức rộng nhất kể từ năm 2011, sau khi nới rộng mạnh nhất trong một tuần kể từ 17 năm qua. Đợt bán tháo lan sang trái phiếu Ý, Bỉ và Hy Lạp, và Tây Ban Nha đã kêu gọi bầu cử sớm vào ngày 29 tháng 11. Ngân sách năm 2027 của Pháp đặt mục tiêu thâm hụt ở mức 5% sản lượng, từ mức 5,4%, so với trần 3% của Liên minh châu Âu (EU), qua đó thu hẹp một phần sáu khoảng cách. Khi lợi suất tăng vọt như vậy, chính phủ và doanh nghiệp phải trả nhiều hơn để vay mà ECB không cần làm gì, nên các nhà giao dịch cho rằng ECB cần làm ít hơn.
Định giá trên thị trường tiền tệ, tức các cược mà nhà giao dịch đặt vào lãi suất tiền gửi sau mỗi cuộc họp, cho thấy mức độ đã bị rút ra bao nhiêu. Vào ngày 5 tháng 10, định giá đó cho thấy 0,28 lần tăng lãi suất tại cuộc họp ngày 29 tháng 10, 0,89 lần vào ngày 17 tháng 12 và 2,69 lần vào tháng 9 năm 2027. Vào giữa tháng 9, mức này là khoảng ba phần tư cho tháng 10 và thêm khoảng một lần tăng nữa đến giữa năm 2027. Đã được định giá ra vẫn có nghĩa là 2,69 lần tăng lãi suất.
Chủ tịch ECB Lagarde đã đưa ra lập luận cho các nhà giao dịch vào ngày 28 tháng 9. Bà nói với Nghị viện châu Âu rằng lãi suất dài hạn cao hơn sẽ làm chậm tăng trưởng và lan truyền chi phí năng lượng sang các mức giá khác nhiều hơn so với dự báo của đội ngũ ECB. Nhà kinh tế trưởng ECB Lane cũng đưa ra quan điểm tương tự vào ngày 5 tháng 10. Mức giảm trong một ngày lớn nhất của lợi suất kỳ hạn hai năm, 0,19 điểm, diễn ra vào ngày 2 tháng 10, khi khoảng cách của Pháp đạt đỉnh và lợi suất giảm trên diện rộng sau báo cáo việc làm yếu kém của Mỹ.
Hai lần trong giai đoạn 2022-2023, lợi suất kỳ hạn hai năm mất một điểm do căng thẳng rồi lấy lại
Cú hoảng loạn đầu tiên xảy ra vào tháng 6 năm 2022, khi chi phí vay của Ý tăng vọt. Lợi suất kỳ hạn hai năm của Đức giảm 1,05 điểm trong giai đoạn từ ngày 16 tháng 6 đến ngày 2 tháng 8, xuống 0,10%, vì các nhà giao dịch kỳ vọng ECB sẽ chậm hơn. ECB đã tăng lãi suất nửa điểm vào ngày 21 tháng 7, gấp đôi mức đã phát tín hiệu, sau đó tăng ba phần tư điểm vào tháng 9 và một lần nữa vào tháng 10. Lợi suất đã quay trở lại trên mức đỉnh của tháng 6 vào ngày 9 tháng 9, một ngày sau đợt tăng ba phần tư điểm đầu tiên trong số ba đợt đó.
Cú thứ hai xảy ra vào tháng 3 năm 2023, sau khi Silicon Valley Bank sụp đổ và cổ phiếu Credit Suisse rơi xuống mức thấp kỷ lục. Vào ngày 15 tháng 3, các nhà giao dịch định giá đỉnh của ECB gần 3%, giảm từ 4% một tuần trước đó, và lợi suất kỳ hạn hai năm giảm 1,09 điểm trong tám phiên giao dịch tính đến ngày 20 tháng 3. ECB đã tăng lãi suất nửa điểm vào ngày 16 tháng 3 và thêm bốn lần nữa sau đó. Ngân hàng này dừng ở mức 4%, nơi các nhà giao dịch đã đặt đỉnh vào tuần trước khi Credit Suisse gặp biến cố.
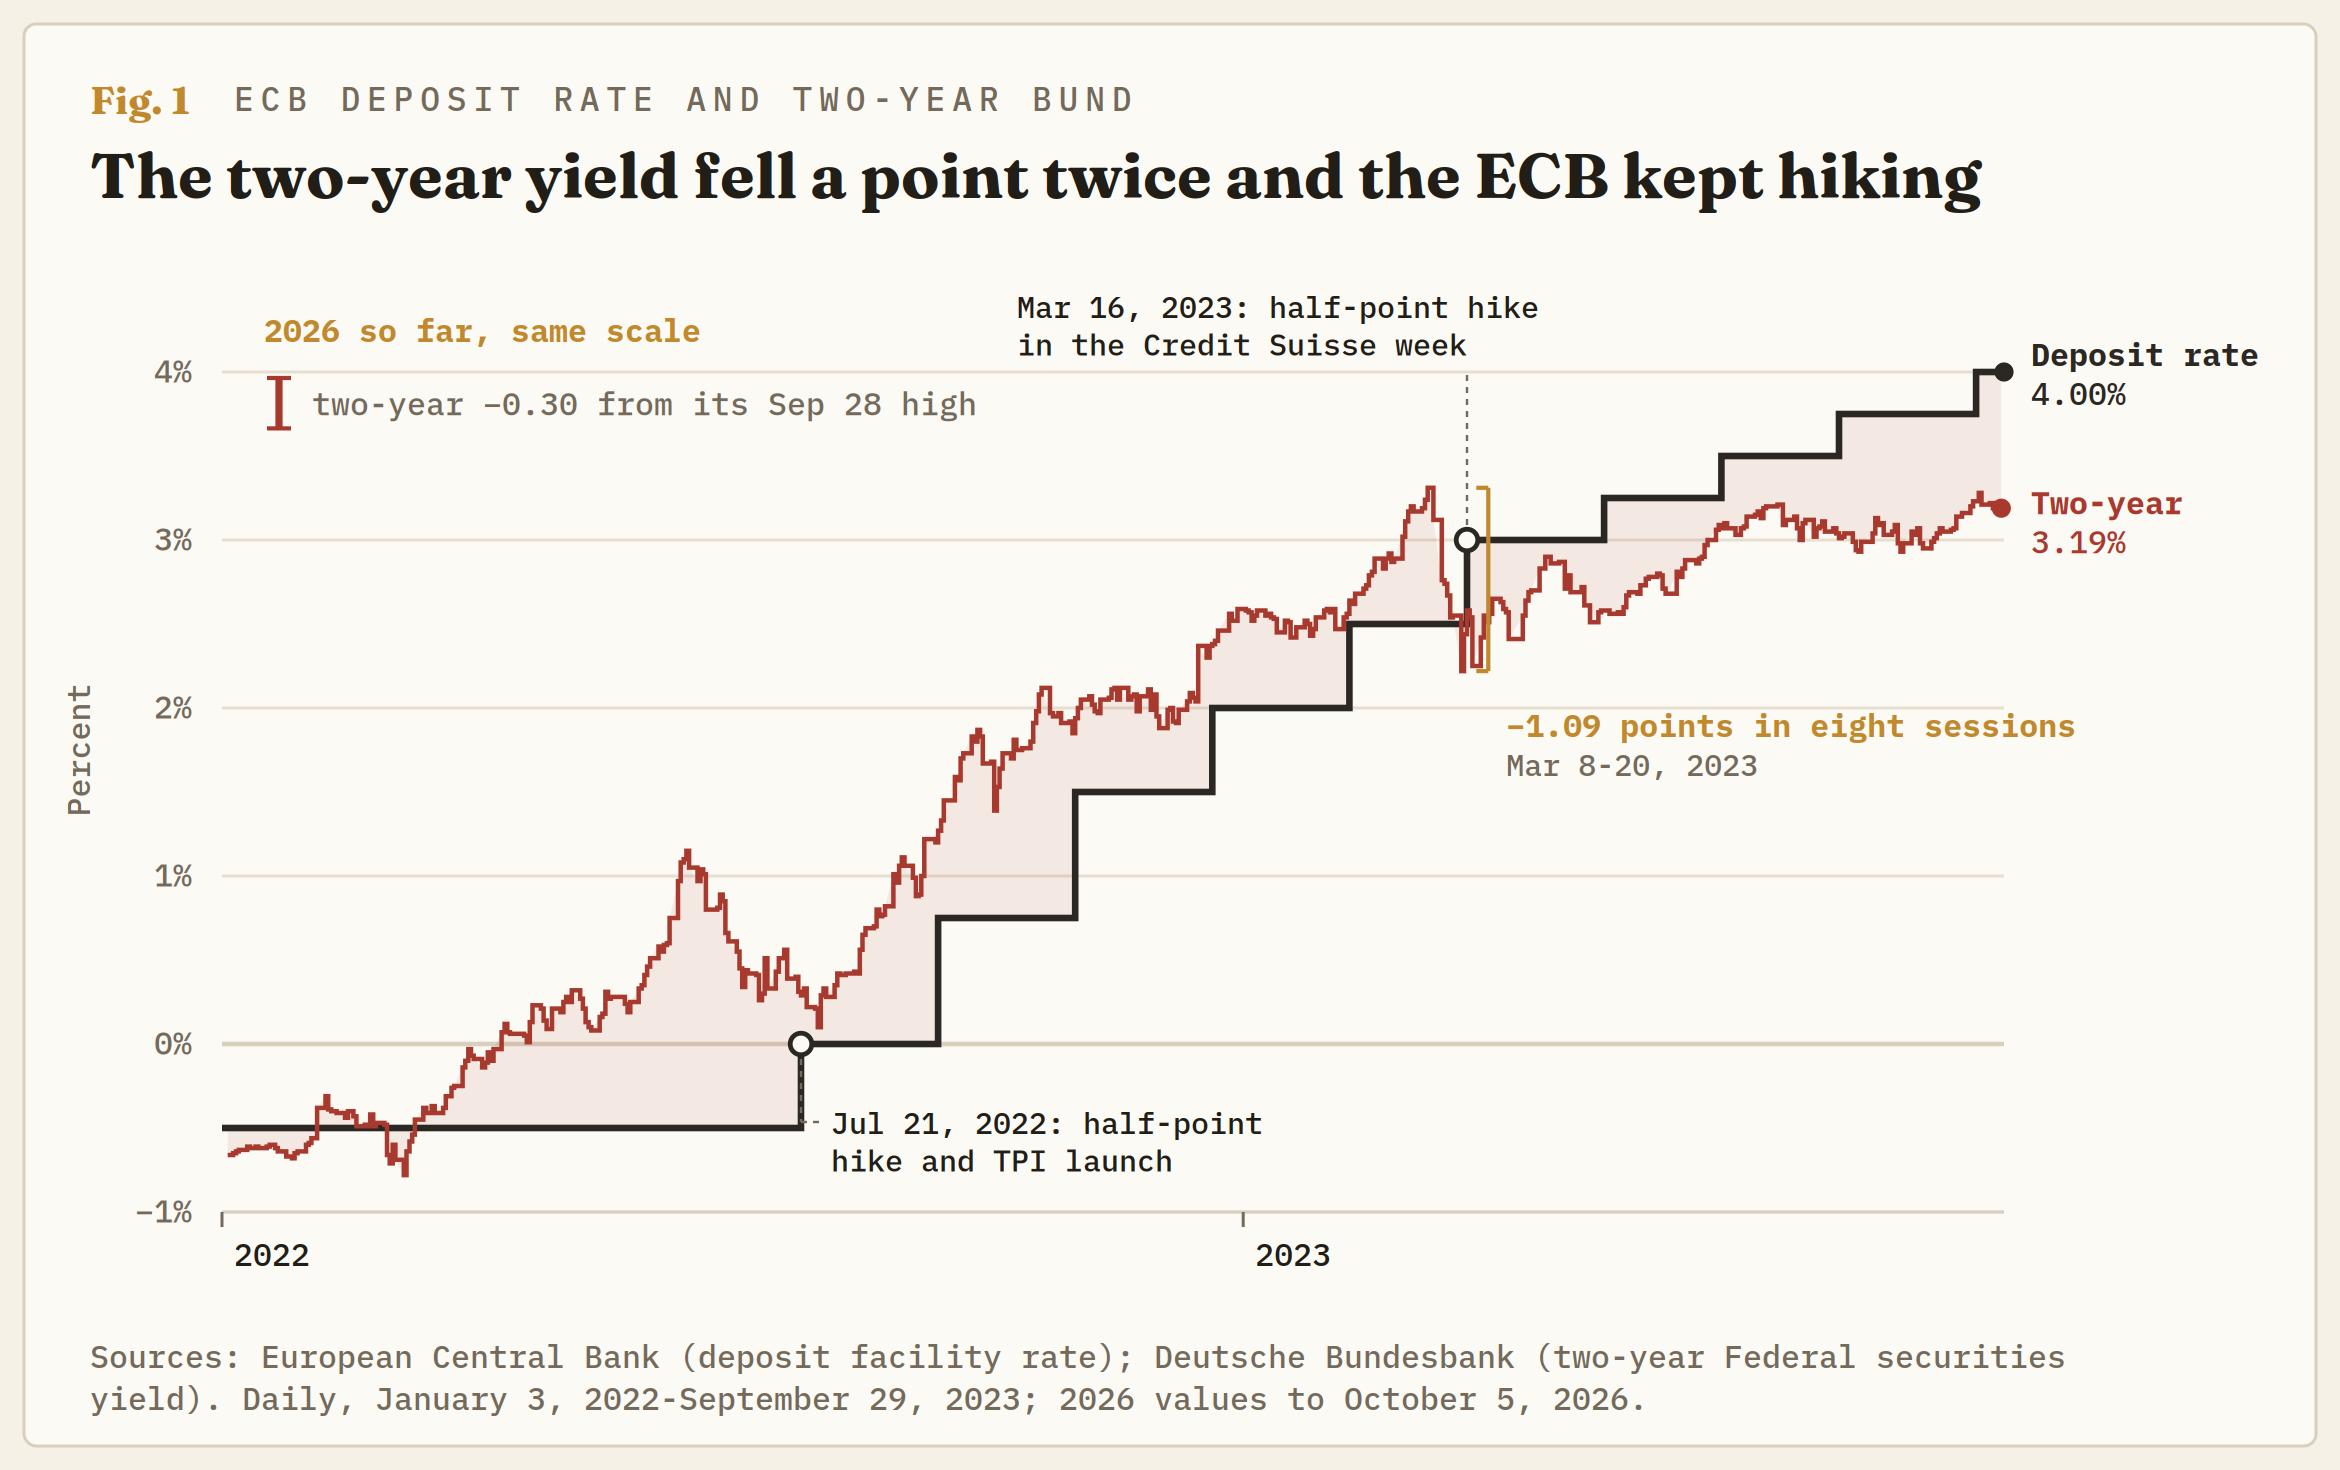
Cả hai lần định giá lại đều đảo ngược vì cùng một lý do. Lạm phát lõi, loại trừ năng lượng, thực phẩm, rượu và thuốc lá, ở mức 3,7% vào tháng 6 năm 2022 và đạt kỷ lục 5,7% vào tháng 3 năm 2023. Căng thẳng có thể làm thay đổi thời điểm tăng lãi suất nhưng không làm thay đổi nhu cầu phải tăng. Đến ngày 21 tháng 9 năm 2023, lợi suất kỳ hạn hai năm đã quay trở lại mức 3,28%, gần như trở lại hoàn toàn mức của ngày 8 tháng 3.
Các ngân hàng trung ương đã dành cho mỗi cú sốc một công cụ riêng và giữ lãi suất theo lạm phát
Vào tháng 6 năm 2022, ECB đã tổ chức một cuộc họp bất thường để điều hướng việc tái đầu tư từ danh mục trái phiếu thời đại dịch sang các quốc gia đang chịu áp lực. Ngày 21 tháng 7, cơ quan này đã triển khai Công cụ Bảo vệ Truyền dẫn (TPI), một cơ chế hỗ trợ mua trái phiếu cho các quốc gia có chi phí vay tăng vượt xa các yếu tố cơ bản, cùng với đợt tăng lãi suất nửa điểm phần trăm.
Ngân hàng trung ương Anh (BoE) đã mua trái phiếu chính phủ kỳ hạn dài từ ngày 28 tháng 9 đến ngày 14 tháng 10 năm 2022 để ngăn chặn làn sóng bán tháo từ các quỹ hưu trí. Ba tuần sau, ngân hàng này đã tăng lãi suất thêm ba phần tư điểm phần trăm. Cục Dự trữ Liên bang Mỹ (Fed) đã tăng lãi suất 12 ngày sau khi Silicon Valley Bank sụp đổ. Khi đó, Chủ tịch Fed Powell cho biết vào ngày 22 tháng 3 năm 2023 rằng việc thắt chặt cho vay ngân hàng có thể thay thế cho một đợt tăng lãi suất, và Fed đã tăng lãi suất thêm hai lần nữa.
Chủ tịch ECB Lagarde đã đưa ra lập luận của Powell về lợi suất dài hạn vào ngày 28 tháng 9. Khi ECB triển khai TPI, cơ quan này cho biết công cụ hỗ trợ này sẽ cho phép các đợt tăng lãi suất tác động đồng đều đến mọi quốc gia trong khu vực đồng euro. Chủ tịch Bundesbank Nagel nói vào ngày 1 tháng 10 rằng nhiệm vụ của ECB là ổn định giá cả, chứ không phải giữ chênh lệch chi phí vay giữa các quốc gia ở một mức nhất định. Dự báo tháng 9 của chính ECB cho thấy lạm phát không bao gồm năng lượng và thực phẩm ở mức 2,6% vào năm 2027 và 2,3% vào năm 2028, đều cao hơn mục tiêu trong suốt giai đoạn này.
2011 là năm mà các nhà giao dịch đã đúng
Lập luận phản đối điều này là năm 2011. ECB đã tăng lãi suất vào tháng 4 và tháng 7 năm 2011 vì năng lượng đang đẩy lạm phát lên cao, sau đó cắt giảm vào tháng 11 và tháng 12 sau khi khủng hoảng nợ lan tới Ý và Tây Ban Nha. Cả hai đợt tăng lãi suất đều bị xóa bỏ vào cuối năm.
Chủ tịch ECB Lagarde nói với tờ báo Pháp La Croix rằng đây không phải là năm 2011. Điểm khác biệt nằm ngoài nước Pháp, nơi mức chênh lệch lợi suất trái phiếu kỳ hạn 10 năm của Ý so với Đức trung bình là 5,19 điểm phần trăm vào tháng 11 năm 2011 và của Tây Ban Nha đạt 5,55 vào tháng 7 năm 2012. Mức chênh lệch của Ý chạm khoảng 1,1 điểm vào ngày 1 tháng 10, và của Tây Ban Nha hiện khoảng 0,65, thấp hơn một nửa so với Pháp.
Mắt xích yếu là Pháp, quốc gia đã nằm trong quy trình thâm hụt quá mức của EU (EDP), quy trình dành cho các chính phủ thâm hụt vượt quá quy định, kể từ tháng 7 năm 2024. Một quốc gia trong quy trình này chỉ đủ điều kiện cho TPI nếu EU chưa kết luận rằng nước đó không khắc phục được thâm hụt. TPI chưa bao giờ được sử dụng, và quốc gia đầu tiên cần đến nó có thể không đủ điều kiện. Nếu làn sóng bán tháo lan tới Ý và không có công cụ nào phù hợp với Pháp, lãi suất tiền gửi là tất cả những gì còn lại, và đó chính là khuôn mẫu của năm 2011.
Lạm phát cơ bản là điểm yếu khác. Ở mức 2,5%, nó gần với mức 1,6% của năm 2011 hơn là mức 5,7% của tháng 3 năm 2023, và phần lớn mức tăng lên 3,8% là do năng lượng, tăng 18,8% so với cùng kỳ năm trước. Tỷ lệ lạm phát toàn phần đó cao hơn đỉnh 3,0% của năm 2011, và Chủ tịch ECB Lagarde đã gọi cú sốc năng lượng là quá lớn để có thể bỏ qua.
Đợt tăng lãi suất mà các nhà giao dịch đã loại bỏ có một mốc thời gian: ngày 17 tháng 12
Kịch bản nghiêng về việc đợt tăng lãi suất tháng 12 sẽ được thực hiện và các đợt tăng lãi suất năm 2027 mà các nhà giao dịch đã loại bỏ sẽ quay trở lại trong giá. Cả hai đợt tăng lãi suất năm 2026 đều diễn ra tại các cuộc họp có dự báo nhân sự mới, vào tháng 6 và tháng 9, còn ngày 29 tháng 10 thì không có. Ngày 17 tháng 12 thì có, và thị trường tiền tệ đã định giá 0,89 của một đợt tăng lãi suất vào thời điểm đó.
Lợi suất trái phiếu kỳ hạn hai năm của Đức là thước đo. Việc quay trở lại trên mức 3,20%, nơi nó được giao dịch trước ngày 2 tháng 10, sẽ cho thấy áp lực đang rút khỏi định giá của ECB. Nếu xuống dưới 2,90%, mức của ngày 1 tháng 9, mọi thứ mà các nhà giao dịch đã cộng thêm quanh đợt tăng lãi suất tháng 9 sẽ biến mất. Mức chênh lệch lợi suất trái phiếu kỳ hạn 10 năm của Ý là tín hiệu cảnh báo của năm 2011, và việc tiến tới 1,5 điểm từ khoảng 1,1 sẽ cho thấy làn sóng bán tháo không còn chỉ là của Pháp.
Đồng euro đã giảm xuống mức thấp nhất so với đồng đô la Mỹ kể từ tháng 5 năm 2025 vào thứ Hai. Đồng tiền này sẽ tăng nếu đợt tăng lãi suất tháng 12 được đưa trở lại vào giá và sẽ giảm nếu mức chênh lệch lợi suất của Ý nới rộng. Nhận định này sẽ sai nếu ECB giữ nguyên vào ngày 17 tháng 12 với lạm phát cơ bản ở mức 2,5% hoặc cao hơn, vì điều đó sẽ có nghĩa là thị trường trái phiếu, chứ không phải lạm phát, đang تعیین lãi suất của khu vực đồng euro.
Thông tin trên các trang này chứa các tuyên bố mang tính chất dự báo về tương lai và chứa đựng sự rủi ro và không chắc chắn. Các thị trường và công cụ được mô tả trên trang này chỉ dành cho mục đích thông tin và không phải là các khuyến nghị về việc mua hoặc bán các tài sản này. Bạn nên tự nghiên cứu kỹ lưỡng trước khi đưa ra bất kỳ quyết định đầu tư nào. FXStreet không đảm bảo rằng thông tin này không có lỗi, sai sót hoặc sai sót trọng yếu. FXStreet cũng không đảm bảo rằng thông tin này có tính chất kịp thời. Việc đầu tư vào các thị trường mở chứa đựng nhiều rủi ro, bao gồm việc mất tất cả hoặc một phần khoản đầu tư của bạn cũng như sự đau khổ về cảm xúc. Tất cả các rủi ro, tổn thất và chi phí liên quan đến đầu tư, bao gồm việc mất toàn bộ vốn đầu tư, thuộc trách nhiệm của bạn. Các quan điểm và ý kiến thể hiện trong bài viết này là của các tác giả và không nhất thiết phản ánh chính sách hoặc quan điểm chính thức của FXStreet cũng như các nhà quảng cáo của nó. Tác giả sẽ không chịu trách nhiệm về thông tin được tìm thấy ở cuối các liên kết được đăng trên trang này.
Nếu không được đề cập rõ ràng trong nội dung bài viết, tại thời điểm viết bài, tác giả không nắm giữ vị thế nào đối với bất kỳ cổ phiếu nào được đề cập trong bài viết này và không có quan hệ kinh doanh với bất kỳ công ty nào được đề cập. Tác giả không nhận được tiền công cho việc viết bài này, ngoài từ FXStreet.
FXStreet và tác giả không cung cấp các đề xuất được cá nhân hóa. Tác giả không cam đoan về tính chính xác, đầy đủ hoặc phù hợp của thông tin này. FXStreet và tác giả sẽ không chịu trách nhiệm về bất kỳ sai sót, thiếu sót hoặc bất kỳ tổn thất, thương tích hoặc thiệt hại nào phát sinh từ thông tin này và việc hiển thị hoặc sử dụng thông tin này. Ngoại trừ các lỗi và thiếu sót.
Tác giả và FXStreet không phải là các cố vấn đầu tư đã đăng ký và không có nội dung nào trong bài viết này nhằm mục đích tư vấn đầu tư.
Tin tức mới nhất về Forex
Đề xuất của biên tập viên
Dự báo giá vàng: XAU/USD gặp áp lực dưới mức 4.200$ khi lợi suất trái phiếu Mỹ duy trì ở mức cao
Giá vàng (XAU/USD) đã thu hẹp đà giảm trong ngày thứ Hai nhưng vẫn kẹt trong phạm vi giao dịch trước đó; các nỗ lực tăng giá bị hạn chế dưới mức 4.200$, trong khi mức thấp nhất trong hai tháng là 4.110$ vẫn ở khá gần. Sự điều chỉnh giảm gần đây của Chỉ số Đô la Mỹ (DXY) đã mang lại chút hỗ trợ cho kim loại quý, mặc dù lợi suất trái phiếu Kho bạc Mỹ cao vẫn đang ngăn đà giảm sâu của đồng USD.

Dự báo giá BNB: Hợp đồng phái sinh ủng hộ khả năng tiếp tục tăng
BNB (BNB), trước đây được gọi là Binance Coin, giảm nhẹ, giao dịch quanh mức 790$ vào thứ Hai sau khi ghi nhận ba tuần tăng liên tiếp. Lãi suất mở (OI) tăng và lãi suất tài trợ dương cho thấy định vị tăng giá đang mạnh lên trên thị trường phái sinh.
Dự báo giá vàng: XAU/USD tiếp tục gặp khó khăn khi duy trì dưới mức 4.200$
Vàng một lần nữa thu hút người mua ở các mức giá thấp hơn vào đầu tuần mới thứ Hai, nỗ lực chinh phục lại mốc 4.200$ một cách bền vững. Trong quá trình này, vàng đang thử thách lực bán quanh ngưỡng tâm lý 4.150$, khi giá dầu giảm bớt lo ngại về lạm phát và củng cố khả năng Cục Dự trữ Liên bang Mỹ (Fed) sẽ giữ nguyên lãi suất tại cuộc họp chính sách tiền tệ vào cuối tháng này.
Triển vọng Bitcoin và Vàng: BTC giảm, xu hướng giảm của XAU vẫn tiếp diễn khi PMI ngành dịch vụ của Mỹ thấp hơn dự báo
Bitcoin (BTC) đối mặt với những trở ngại ngày càng gia tăng vào thứ Hai, khi giao dịch thấp hơn dưới 86.000$. Bất chấp đợt thoái lui đang diễn ra, Vua tiền điện tử vẫn nằm trong một biên độ rộng với giới hạn dưới gần 84.000$ và giới hạn trên tại 88.000$. Một cú phá vỡ ở một trong hai phía của vùng này sẽ ảnh hưởng đến hướng đi của BTC. Trong khi đó, Vàng (XAU/USD) vẫn duy trì triển vọng giảm giá chủ đạo khi diễn biến giá tiếp tục đi xuống hướng tới 4.100$
Forex hôm nay: Đà bán tháo euro tăng mạnh, trong khi USD phớt lờ dự báo Fed nâng lãi suất dịu bớt
Đây là những thông tin cần biết vào thứ Hai, ngày 5 tháng 10: Đồng euro (EUR) vẫn chịu áp lực bán mạnh vào đầu tuần khi các nhà đầu tư ngày càng lo ngại về triển vọng tài khóa của Pháp. Lịch kinh tế châu Âu sẽ có dữ liệu Chỉ số giá sản xuất (PPI) tháng 9 và Niềm tin nhà đầu tư Sentix tháng 10.